La implementacón del denominado Presupuesto Base Cero se ha tomado el análisis de los centros de pensamiento y de los grupos técnicos como la Comisión del Gasto Público.
La nueva metodología, que el Ministerio de Hacienda y la Dirección de Presupuestos (Dipres) buscan aplicar para el erario 2021, implica que los ministerios y servicios deberán entregar a la autoridad fiscal una planificación que considere los recursos mínimos para el correcto funcionamiento de cada repartición, mientras que cualquier incremento adicional deberá ser justificado en base a metas e indicadores de eficiencia.
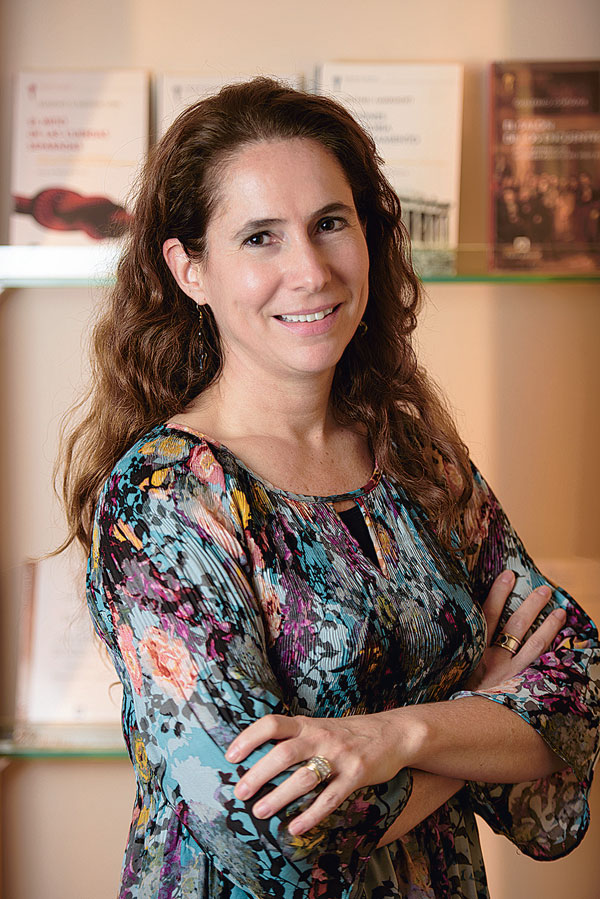
Macarena García, economista senior de LyD.
La propuesta no es nueva, sino que se ha aplicado en varios otros países, en algunos con más dificultades que en otros.
Esa es la base de un análisis elaborado por el Instituto Libertad y Desarrollo (LyD), denominado “Presupuesto Base Cero: una buena herramienta pero con limitaciones”.
En el reporte, el think tank argumenta que la herramienta ha sido aplicada en otros países “con resultados mixtos”, por lo que su mera aplicación “no asegura el éxito”
“Según la evidencia empírica, se requiere del compromiso de los distintos estamentos tanto al interior del Gobierno como en el Congreso”, enfatiza el reporte.
¿Fracaso o éxito?
El análisis parte por la situación de Estados Unidos, que a principios de los años 70 aplicó la metodología a los presupuestos generales del estado de Georgia, lo que llevó a que se ahorraran US$ 55 millones “sin que hubiera una disminución significativa en la calidad de los servicios públicos provistos”, explica la economista de LyD, Macarena García.
Debido a su éxito, el gobierno federal analizó su implementación, pero la abandonó por “excesiva burocracia”. Esto, aunque se mantuvo su aplicación en estados como Arkansas, California, Idaho, Illinois, Missouri, Montana, New Jersey, Rhode Island, Tennessee y Texas hasta finales de los 80.
Casi al mismo tiempo que su vecino aplicaba la metodología, Canadá la analizó pero terminó
desechándola debido a la complejidad de su puesta en marcha. “Sin embargo, la estrechez fiscal producto del menor crecimiento de los últimos años ha llevado a plantearlo nuevamente como una herramienta”, señala García.
México fue una experiencia positiva en la materia. Luego del fracaso inicial, durante 2016 volvió a impulsar el erario Base Cero ante los efectos de la caída del precio del petróleo en el presupuesto fiscal.
“Terminó con un resultado exitoso, ya que permitió reducir el número de programas presupuestarios a través de fusiones y eliminaciones, y contener así el crecimiento de ciertos componentes del gasto”, agrega la economista.
Otro caso con saldo a favor fue en Argentina: en 1982 la provincia de Buenos Aires comenzó a aplicar la metodología para mejorar la toma de decisiones para reasignar fondos. Ejemplo de metas cumplidas también se detectan en Reino Unido, Singapur y Nueva Zelanda, dice LyD.
Desafíos
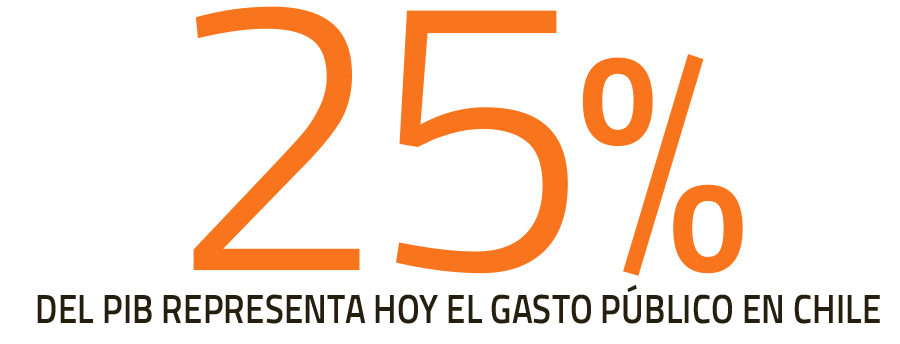
García señala que si bien es una buena idea, el Presupuesto Base Cero estaría dejando fuera del análisis entre el 65% y 70% del gasto público, que engloba a leyes permanentes y, por tanto, es más rígido.
Así, señala que se deben aplicar otras maneras “estructuradas” para evaluar dichos fondos: “La metodología debiera ser similar a la del Presupuesto Base Cero, ya que también pueden requerir modificaciones o ajustes, o simplemente ya no ser necesarios dados los cambios que ha experimentado la sociedad”, asegura.
Las fases
- 8 de mayo
- El ministro de Hacienda, Ignacio Briones, envió a ministerios y servicios públicos una circular en la que detallaba las bases de la nueva metodología y el marco en el que el aparato estatal deberá pensar su presupuesto 2021.
- Hacienda y Dipres establecieron las restricciones a tres escenarios de gasto máximo posibles de solicitar, con un tope máximo de 90% de fondos aprobados en la ley 2020. El restante 10% se discutirá en una fase posterior.
- 5 de junio
- Fecha límite en la cual los servicios entregarían una primera contrapropuesta en base a la metodología.
- De ahí, se abre un período de dos meses y medio en el que las partes trabajarán en el diseño fino del marco presupuestario, de cara a presentarle una propuesta definitiva al Presidente de la República.
- 30 de septiembre
- Es la fecha límite para que el Ejecutivo ingrese al Congreso el proyecto de ley de Presupuestos, el que tendrá un plazo de 60 días de corrido para su tramitación.
- Este año, debido a la aplicación del "Presupuesto Base Cero", Hacienda y Dipres adelantaron el proceso exploratorio del erario con los distintos servicios públicos.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Macroeconomía




 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir