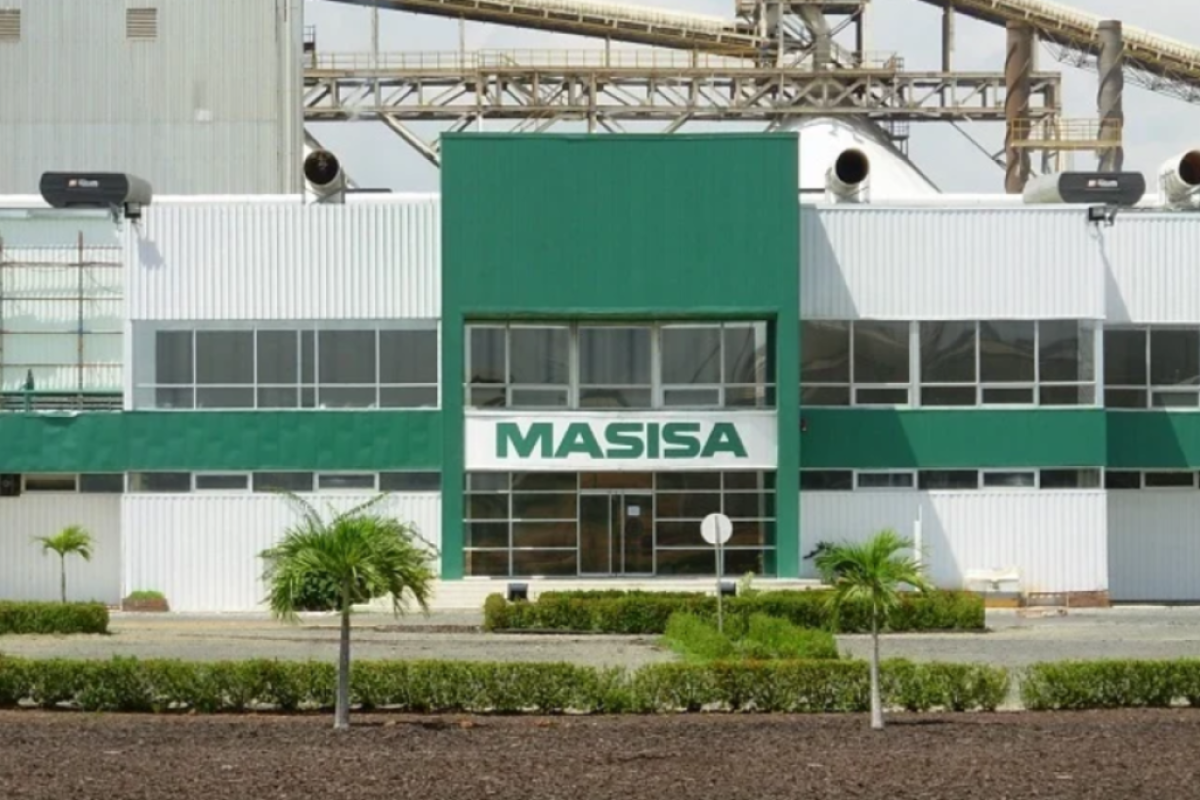
Masisa registró pérdidas por US$ 23,1 millones entre enero y septiembre de este año, un aumento del 64,8% respecto a los US$ 14 millones del mismo período el año pasado. La compañía explicó que el aumento de las pérdidas se debió principalmente a los mayores costos de producción, el impacto de los aranceles en Estados Unidos y las dificultades para abastecerse de madera.
Masisa cerró septiembre con una deuda de US$ 126,9 millones. En enero de este año, la empresa reestructuró pasivos por cerca de US$ 88 millones, lo que le permitió postergar los pagos de capital. Sin embargo, para extender los vencimientos hasta 2030, tendrá que pagar al menos US$ 50 millones antes del 15 de enero de 2027 y cumplir otras dos condiciones financieras: que su deuda financiera neta no supere 3,5 veces su Ebitda y que sus obligaciones netas representen menos del 60% de su patrimonio, ambos indicadores se medirán al 31 de diciembre de 2026. De no hacerlo, toda la deuda reestructurada pendiente vencerá en esa fecha.
Para enfrentar estos compromisos, su controlador, GN Holding, busca inversionistas o socios estratégicos que permitan obtener nuevos recursos. Esto en un contexto en que Masisa reconoció dificultades para conseguir financiamiento bancario en Chile, por lo que también evalúa la venta de activos no esenciales, nuevos créditos, la renegociación de deudas y posibles aumentos de capital.
Venezuela: resultados al alza
El Ebitda acumulado de Masisa llegó a US$ 6,9 millones, una caída del 42,6% respecto del año pasado. Por su parte, los ingresos alcanzaron US$ 210,7 millones, con una disminución de solo del 0,9%. Sin embargo, pese a la estabilidad de ventas, los costos aumentaron 3,1%, hasta US $ 195,7 millones, debido principalmente a los mayores precios de la madera y las resinas por el alza de los derivados del petróleo. Esto contribuyó a que la ganancia bruta cayera 34,1%, hasta US$ 15 millones.
Sin embargo, entre julio y septiembre los resultados mejoraron: los ingresos aumentaron 5%, hasta US$ 72,3 millones, mientras que el Ebitda creció 39,8%, alcanzando US$ 3,6 millones. Masisa explicó que esta mejora se debió, en parte, a que vendió un 13,1% más de molduras en Norteamérica y logró reducir sus gastos de administración.
A diferencia de los resultados generales de Masisa, la filial en Venezuela evidenció un mejor desempeño durante los primeros nueve meses del año. El Ebitda en ese país llegó a US$ 14,8 millones, un aumento de 18,4% respecto del mismo período de 2025, sin embargo, la compañía explicó que las cifras de Venezuela son provisorias y no están auditadas.
Desde 2018, Masisa dejó de incluir las operaciones en ese país en sus estados financieros consolidados por las dificultades para controlarlas. Sin embargo, mantuvo su presencia en Venezuela y en 2025 reactivó la producción de melamina en su complejo Macapaima, después de siete años con esa línea paralizada. De ahí, en parte, que la recuperación de gastos asociados a sus filiales venezolanas contribuyera a reducir en 16,7% los gastos de administración acumulados del grupo.


 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 MASISA
 {{/if}}