Un segundo factor se sumó a la caída del fondo E para quienes estaban próximos a jubilarse y optaron por una renta vitalicia. Las tasas de interés medias asociadas a esta modalidad se mantuvieron por debajo de los niveles registrados hace un año, reduciendo a igualdad de las demás condiciones la pensión que puede financiar un mismo monto de ahorro.
En septiembre, la tasa media se ubicó en 2,84%, por debajo del 2,89% registrado en igual mes de 2025. La diferencia es mayor al considerar los primeros nueve meses del año: entre enero y septiembre promedió 2,82%, 34 puntos base menos que el 3,16% anotado durante el mismo período del ejercicio anterior.
Para quienes mantenían sus ahorros en el fondo E y contrataron una renta vitalicia durante este período, ambos movimientos pudieron operar en la misma dirección, es decir, un menor saldo disponible por el retroceso del multifondo y una tasa menos favorable para convertir esos recursos en una pensión.
El fondo E retrocedió 4,92% en septiembre, acumulando una baja de 10,39% desde enero.
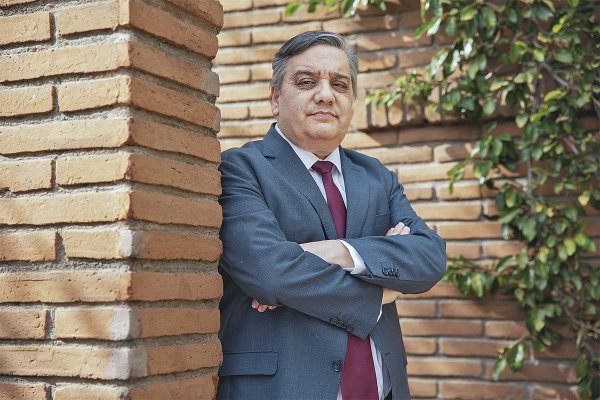
El exministro de Hacienda Ignacio Briones, uno de los economistas más críticos de las AFP por la caída de los selectivos conservadores, abordó este efecto. “Cuando uno toma los datos a septiembre y ve qué pasó con el fondo E y la renta vitalicia, la persona que se jubiló a fines de septiembre y tuvo la mala idea de tomar una renta vitalicia, su pensión cayó para siempre, en UF, 9%”, afirmó en entrevista con T13 Radio este miércoles.
Sin embargo, se debe considerar que las cifras promedio no permiten extender ese resultado a todos los nuevos pensionados. El efecto individual depende también de la edad, grupo familiar, el saldo acumulado y las condiciones de cada póliza ofrecidas por las compañías de seguros de vida.
El fondo E retrocedió 4,92% en septiembre, por lo que aucumló una baja de 10,39% en los primeros nueve meses de 2026.
El socio de Actuarial Consulting, José Ampuero, explicó a DF que “si corresponde a una aceptación de oferta de renta vitalicia, y sus fondos bajaron, entonces cuando se realice el traspaso de la prima desde la AFP a la compañía se ajustará su pensión, es decir, bajará”.
Agregó que “las tasas de venta de las rentas vitalicias se mantienen por debajo de los niveles de hace un año, aunque durante los últimos meses han mostrado una recuperación gradual”.
Sostuvo que el descenso se explica por cambios regulatorios y por el alto nivel de cesantía, que impulsa la búsqueda de un ingreso adicional.
Las perspectivas
Ampuero identificó distintos factores que podrían presionar las tasas de la renta vitalicia al alza. En primera instancia, la evolución de los instrumentos en los que las aseguradoras invierten los recursos recibidos al contratar este producto. A ello sumó que la caída de los fondos de pensiones y los llamados a postergar la jubilación podrían reducir el flujo de nuevos pensionados e intensificar la competencia entre las aseguradoras. “Ese impacto, sin embargo, podría ser muy acotado, especialmente porque quienes están cesantes tienen menos posibilidades de postergar su decisión”, detalló.
Otro elemento es la entrada de Santander al negocio: “Si opta por una estrategia agresiva para diferenciarse y ganar participación, respaldado por la fortaleza de su marca, podría ofrecer condiciones más atractivas y provocar una respuesta competitiva del resto de la industria”.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Pensiones
 {{/if}}