Los datos macroeconómicos de Bolivia han vivido amplias variaciones a lo largo de su historia, y durante el gobierno del presidente socialista Evo Morales –que se presentará a la reeleción este domingo-, las mejoras se han hecho sentir.
Los datos lo confirman. Según el Fondo Monetario Internacional (FMI), durante los 13 años de Morales al poder, la pobreza extrema, la tasa de desempleo y la inflación han caído casi a la mitad y ha logrado mantener la expansión del Producto Interno Bruto entre lo más altos de la región.
Sin embargo, los investigadores José Peres-Cajías, Carlos Machicado y Timothy J. Kehoe estudiaron la historia monetaria y fiscal del país entre 1960 y 2017, y descubrieron que “las políticas del gobierno desde 2006 son reminiscencias de las de la década de 1970 que llevó a la crisis de la deuda; en particular, la acumulación de deuda externa y la caída de las reservas internacionales debido a un tipo de cambio fijo de facto desde 2012”, como describe el texto.
Períodos clave
Peres-Cajías, Ph. D. en Historia Económica de la Universidad de Barcelona, explicó a DF que el estudio se centró en que, “tras la revolución de 1952 y el programa de estabilización de 1956, se sentaron las bases para la modernización de la economía boliviana, y queríamos analizar cuáles fueron los resultados de dicha modernización en términos de crecimiento y por qué terminó tan mal con la crisis de la década de 1980”. Agregó que “interesaba ver los resultados de las reformas estructurales, la crisis financiera de finales del siglo XX y el reciente boom de los commodities”.
Aseguró que la ventaja del análisis es la evidencia de ciclos muy marcados. “Permite identificar las causas de estos ciclos positivos y negativos. Se pueden hacer comparaciones entre períodos para ver que mejoró, que siguió mal o, peor aún, qué errores volvemos a cometer”.
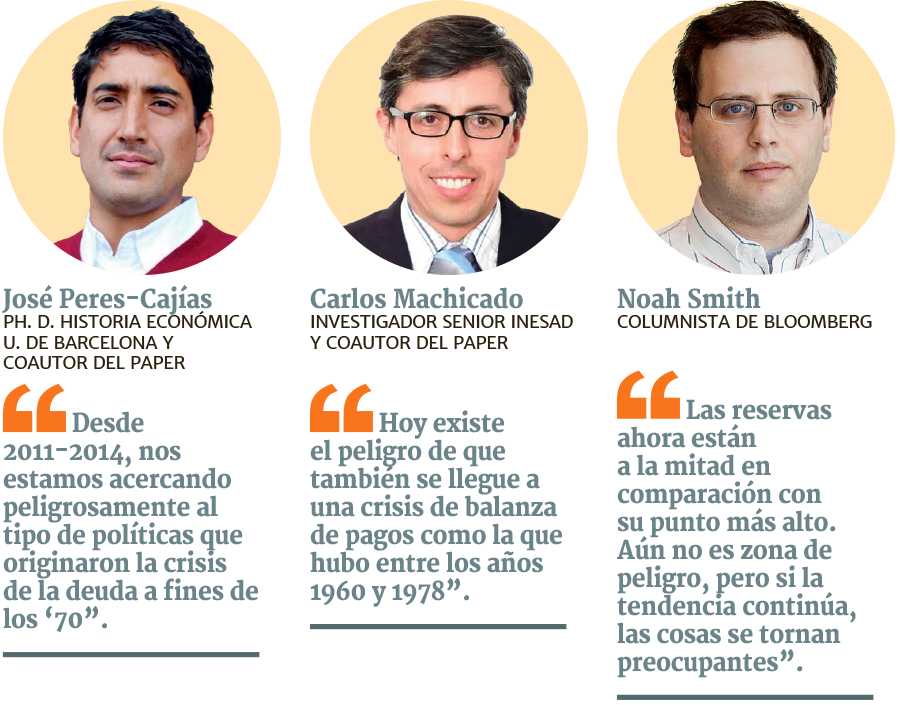
En esa línea, y ad portas de las presidenciales, Peres-Cajías comentó que “desde 2011-2014 nos estamos acercando peligrosamente al tipo de políticas que originaron la crisis de la deuda a fines de los ‘70”.
Detalló que “creemos que mantener un tipo de cambio fijo en un contexto donde el déficit fiscal está en torno al 7-8% del PIB en las últimas cinco gestiones, y el déficit comercial en torno al 6-7%, crea tensiones que obligan a una rápida caída de las reservas internacionales y a un rápido crecimiento de la deuda externa”. “Este es un equilibrio que es insostenible en el mediano y largo plazo”, añadió.
El investigador senior del Instituto de Estudios Avanzados en Desarrollo (Inesad), Carlos Machicado, concordó: “En ambos períodos se tuvo tipo de cambio fijo, se acumularon reservas, los déficits principalmente de empresas públicas se financiaron con deuda y, entre medio, siempre hubo un contexto internacional favorable que generó importantes recursos para el Estado”.
“Lo peligroso es que el período 1960-1978 terminó en una crisis de balanza de pagos que luego derivó en hiperinflación. Hoy existe el peligro de que también se llegue a una crisis de balanza de pagos”, advirtió.
Por su parte, Noah Smith, columnista de Bloomberg, explicó en un artículo que desde 2008 su tasa de cambio ha estado atada al dólar. “Esto podría desencadenar una crisis monetaria si Bolivia no toma precauciones (...) Si en algún momento se agotan los activos en dólares, no lograrán parar la depreciación del boliviano, lo que generaría una rápida caída del valor de la moneda”.
Las reservas ahora están a la mitad frente a su punto más alto. Aún no es zona de peligro pero si la tendencia continúa, las cosas se tornan preocupantes.
Vea el documento completo aquí


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok






 Alto contraste
 Bolivia




















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir