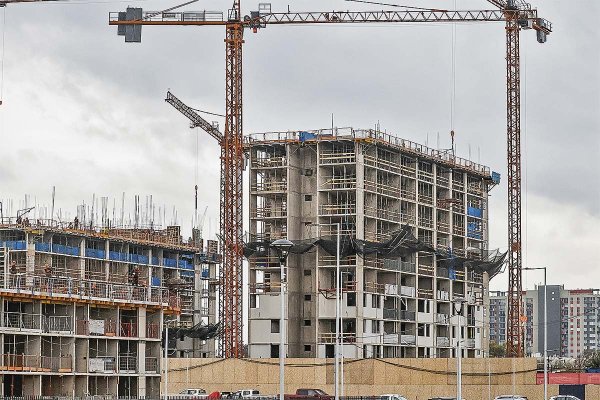
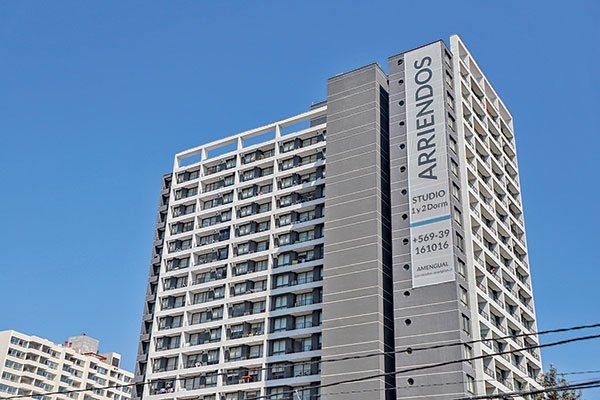
Una creciente distancia entre las expectativas de los propietarios y los valores que efectivamente pagan los arrendatarios comenzó a marcar el mercado de renta residencial en la Región Metropolitana.
Así lo revela un análisis de Leasity, que da cuenta de que la brecha entre los precios publicados y efectivos de arriendo se ha más que triplicado en los últimos tres años, pasando de un 2,6% en agosto de 2023 a un 8,3% en igual mes de 2026.
La diferencia se ha acentuado especialmente durante los últimos doce meses. Mientras en agosto de 2024 los precios publicados superaban en un 2,3% a los efectivos, en 2025 esa distancia aumentó a 3,6%, para luego experimentar un salto significativo durante este año.
Las cifras muestran que, desde mayo de 2025, los precios promedio de las nuevas publicaciones han registrado 15 meses consecutivos de incrementos, pasando de 0,260 UF/m2 a 0,273 UF/m2, equivalente a un alza de 5%. Sin embargo, esa trayectoria no ha tenido su correlato en los valores efectivos de arriendo, que durante el mismo período se han mantenido prácticamente planos, fluctuando entre 0,251 UF/m2 y 0,254 UF/m2.
El cofundador de Leasity, Tomás del Castillo, explicó que estas diferencias responden, por una parte, a los márgenes de negociación que pueden existir entre el valor inicial de una publicación y el precio al que finalmente se concreta un arriendo.
Respecto del aumento de la brecha, el ejecutivo apuntó a que el principal cambio se ha producido en las expectativas de los propietarios, más que en los valores que actualmente pagan los arrendatarios.
"Venimos de un período largo de enfriamiento en precios de publicación y creemos que hoy muchos dueños están publicando con una expectativa de recuperación de precio que el cierre aún no confirma", afirmó.
El panorama por sector
Al desagregar las cifras por sectores de Santiago, el informe evidencia dos realidades contrapuestas. En Vitacura, por ejemplo, el valor promedio de las publicaciones en agosto de este año alcanzó las 0,413 UF/m2, frente a un precio efectivo de 0,309 UF/m2, lo que representa una brecha de 34%. Le sigue Las Condes, con valores de 0,430 UF/m2 y 0,329 UF/m2, respectivamente, y una diferencia de 31%.
En Providencia, en tanto, los precios publicados llegaron a 0,369 UF/m2, mientras que los efectivos se situaron en 0,295 UF/m2, equivalente a una brecha de 25%.
Al revisar la evolución de los últimos tres años, se observa que la distancia entre ambos indicadores se ha ampliado considerablemente. En agosto de 2023, la brecha promedio del sector oriente se situaba en 9,1%, cifra que en igual mes de 2026 escaló hasta 29,8%, más que triplicando su nivel inicial.
Del Castillo detalló que esta diferencia responde principalmente a que los precios de las nuevas publicaciones han aumentado a un ritmo mucho mayor que los valores efectivos en esos sectores. Esto se explica, en gran medida, por el amplio stock de contratos vigentes, que dificulta que los incrementos de los nuevos arriendos se reflejen rápidamente en los promedios.
“La expectativa del arrendador se despegó del precio que el mercado efectivamente valida”, explicó.
En contraste, el panorama es distinto en el sector poniente de la capital. En Estación Central, por ejemplo, los precios publicados promediaron 0,214 UF/m2, por debajo de las 0,221 UF/m2 que registraron los contratos vigentes, lo que se traduce en una brecha de 3%.
Un comportamiento similar se observa en Independencia, con valores publicados y efectivos de 0,217 UF/m2 y 0,221 UF/m2, respectivamente, y una diferencia de 2%. En La Cisterna, en tanto, ambos indicadores se situaron en 0,217 UF/m2 y 0,219 UF/m2, con una brecha de 1%.
Sin embargo, al revisar la evolución de los últimos tres años, se advierten señales de estabilización. Mientras en agosto de 2023 los precios publicados en el sector se situaban, en promedio, un 3,2% por debajo de los arriendos efectivos, en igual mes de 2026 la brecha alcanzó un 0,2%.
"Esto ocurre cuando la demanda pierde fuerza y las nuevas publicaciones buscan precios cada vez menores para convencer a los nuevos arrendatarios (...). Eso genera un incentivo muy directo a la rotación. Cuando busco un departamento recién publicado de características similares al que arriendo hoy, puedo encontrarlo más barato que mi contrato vigente”, detalló Del Castillo.
Los efectos
Desde Leasity advirtieron que este fenómeno podría estar incidiendo en las decisiones de los arrendatarios y, particularmente, en la duración de los contratos.
"Si la brecha de precios publicados está muy por sobre los arriendos efectivos, la tendencia es a postergar el cambio y mantener el contrato actual. Por el contrario, si las publicaciones nuevas están más baratas, la duración promedio se desploma y se favorece la rotación", explicó.
De cara a los próximos meses, el cofundador y CEO de Leasity, Jerónimo Sánchez, anticipó que el mercado podría avanzar hacia una convergencia gradual entre los valores publicados y efectivos, aunque con diferencias relevantes entre los distintos sectores de la capital.
"Esperamos que los arriendos efectivos comiencen a subir de forma gradual y sostenida, especialmente en el sector oriente, donde la nueva oferta se está absorbiendo a buen ritmo", sostuvo, agregando que para las comunas del centro y poniente se seguirá viendo una estabilización.
En cuanto a las nuevas publicaciones, Sánchez consideró que existe un margen más acotado para que los precios continúen aumentando agresivamente en términos reales, particularmente frente a un escenario inflacionario que se sitúe por sobre el rango meta.
"Nuestra expectativa es que la brecha tienda a estabilizarse y, en el largo plazo, a cerrarse", concluyó.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Construcción
 {{/if}}