Este sábado fue publicada en el Diario Oficial la Ley Para la Reconstrucción Nacional y el Desarrollo Económico y Social, que incluye 34 artículos permanentes y 24 disposiciones transitorias para reducir los impuestos, reactivar la economía y compensar la caída en la recaudación tributaria.
Dentro de las medidas, las primeras en entrar en vigencia son aquellas bajo la responsabilidad de la Tesorería General de la República (TGR).
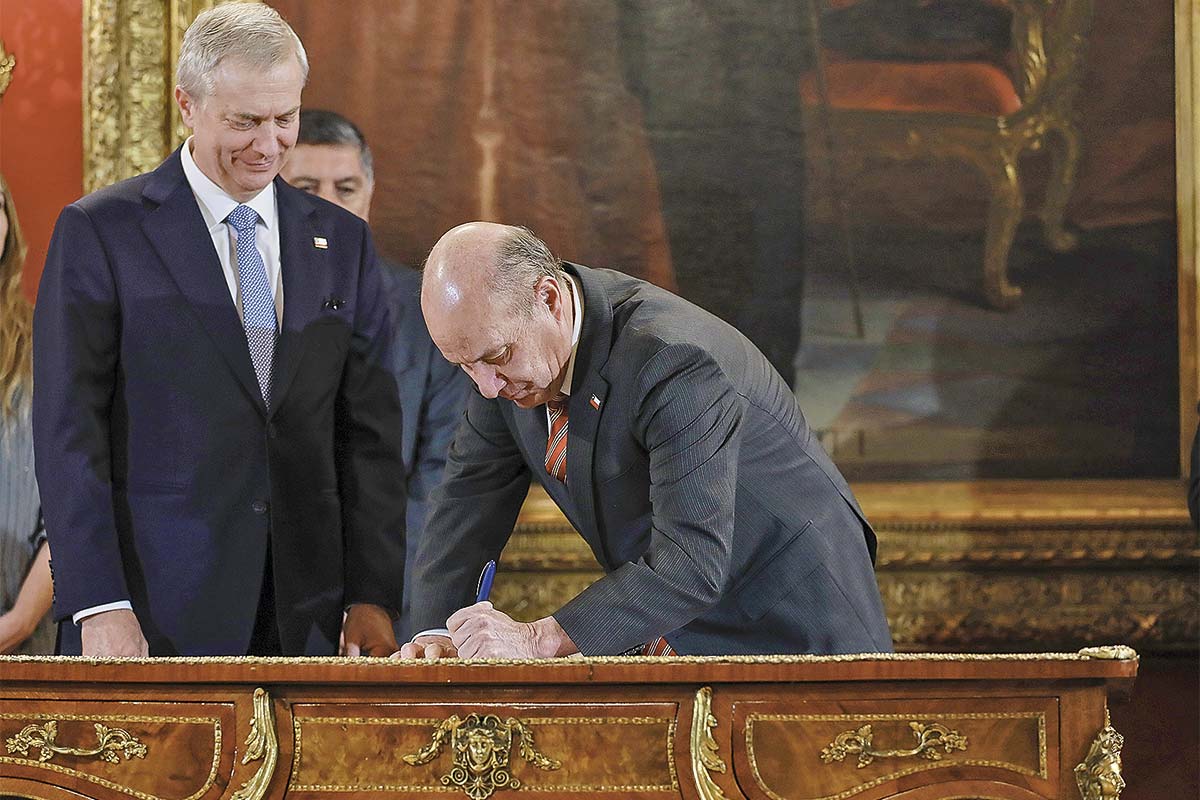
Este lunes, el tesorero general de la República, Hernán Nobizelli, dio a conocer los lineamientos sobre los convenios de pago de impuestos, créditos fiscales y contribuciones para las MiPYME, además del beneficio para deudores del Crédito con Aval del Estado (CAE). Ambas con el objetivo, según Nobizelli, de “alivianar la carga tributaria y de deuda con el Fisco”.
El pasado sábado entraron en vigencia de forma inmediata algunas medidas de alivio tributario, mientras que en noviembre parte una de las ventanas transitorias de recaudación.
En el caso de las MiPYME y personas naturales, a partir de este sábado se abrió una ventana transitoria y sin prórroga de 180 días corridos para suscribir convenios de pago o saldar deudas al contado que tengan un vencimiento anterior al 31 de diciembre de 2025.
Así, aquellos que califiquen podrán optar al pago al contado con condonación de hasta 100% de los intereses y hasta el 80% de las multas; o bien a un convenio de pago de hasta 48 cuotas con exención de 95% de los intereses y 75% de las multas, con un pie inicial del 10% de la deuda neta.
Además, los beneficiarios podrán acceder a un máximo de tres convenios no simultáneos; y aquellas personas naturales o jurídicas que tengan un convenio activo, también podrán solicitar el beneficio.
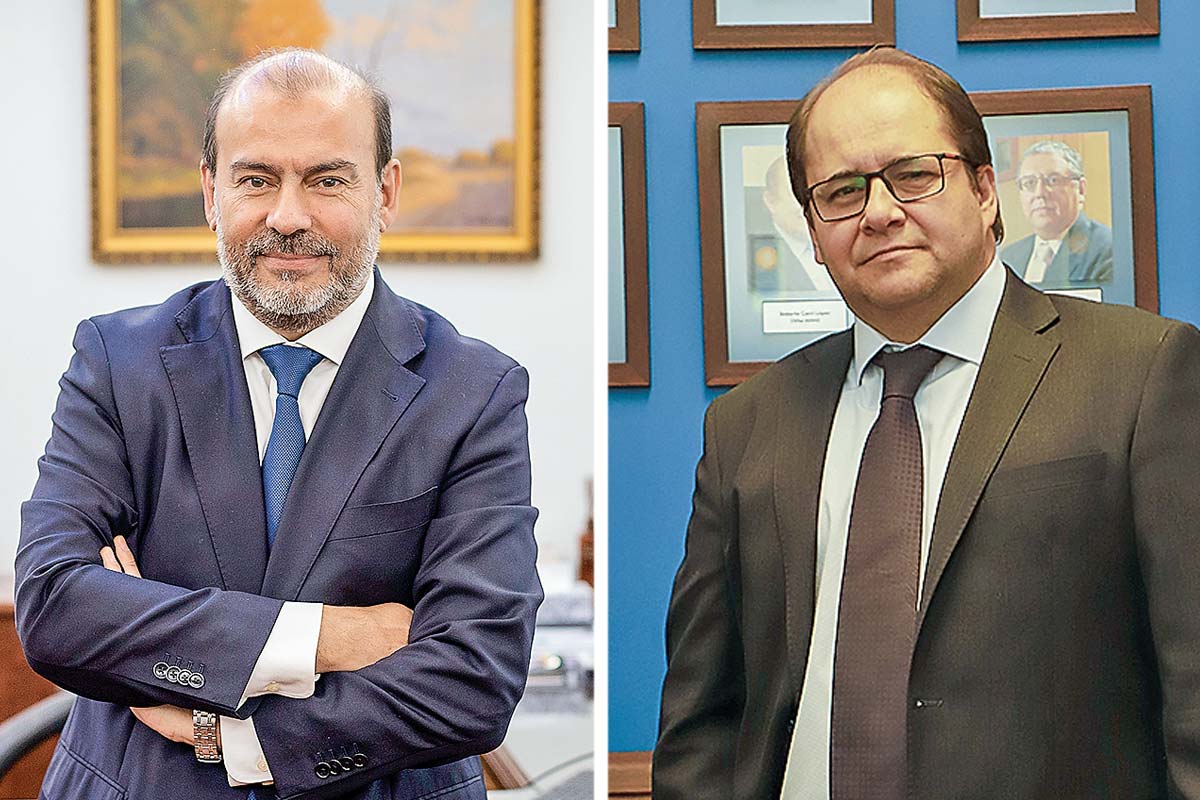
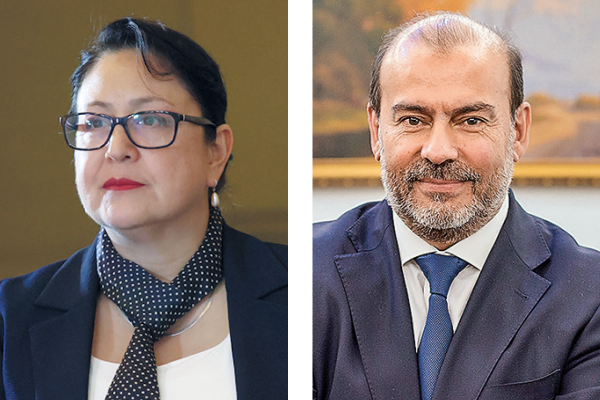
Jorge Trujillo, director del Servicio de Impuestos Internos (SII), Hernán Nobizelli, Tesorero General de la República. Fotos: Julio Castro y Archivo
El directivo reforzó que el incumplimiento o retraso en cualquier cuota mensual revocará automáticamente el beneficio.
Hasta el 17 de abril del próximo año, los contribuyentes podrán acceder a una plataforma automatizada en el sitio web de TGR para la tramitación. En el caso de los deudores del CAE, estos tendrán un plazo de 90 días corridos desde la publicación de la ley para suscribirse a través de la web. Es decir, hasta el 17 de enero de 2027.
Este nuevo mecanismo permitirá repactar la deuda completa, con un pie inicial, en hasta 48 cuotas mensuales.
Asimismo, otorgará mayor flexibilidad en los pagos, con opción de disminuir la cantidad de cuotas o aumentar el valor del pie inicial. No obstante, el valor de la cuota predefinida no podrá ser inferior al monto calculado.
De igual forma, aquellos que ya mantienen el antiguo convenio por deudas estudiantiles podrán solicitar la reprogramación. Al cancelar el pie de este nuevo mecanismo, el anterior será reemplazado automáticamente.
El foco del SII
Pero esta ley también trae medidas relacionadas con el Servicio de Impuestos Internos (SII).
El director del organismo, Jorge Trujillo, explicó este lunes que la implementación de la Ley de Reconstrucción es “un importante desafío para nuestra institución y se centra en cinco pilares centrales: información y orientación oportuna a los contribuyentes; facilitación y simplificación del acceso a los beneficios tributarios; acompañamiento y asistencia durante la implementación; coordinación interinstitucional y colaboración pública; y monitoreo y mejora continua de la implementación”.
Por lo mismo, el SII dispuso de un portal para encontrar el resumen de cada cambio legal, junto con un calendario de implementación. Además, dictará en los próximos meses un total de 13 circulares y 17 resoluciones para asegurar la correcta implementación.
En cuanto al grueso de las medidas, la primera norma que entró en vigencia este sábado consiste en la creación del Impuesto Único y Sustitutivo de Impuestos finales (Iusif). Este es un mecanismo opcional con tasa única de 10% que reemplaza los impuestos finales, ya sea Global Complementario o Adicional, para propietarios de empresas con rentas acumuladas pendientes de tributación en el registro total de Utilidades Tributables (STUT) y del Fondo de Utilidades Reinvertidas (FUR) o saldos de retiros en exceso pendientes de imputación.
Para el primer día hábil de noviembre está programado el crédito por pago de remuneraciones, que descuenta de las obligaciones fiscales de las empresas un porcentaje de los sueldos brutos de sus trabajadores; y las modificaciones al Código Tributario que facultan al SII a solicitar información nominada a las entidades administrativas del Estado y lo obliga a entregar información sobre determinados contribuyentes a la Dirección de Presupuestos.
Posteriormente, en diciembre, comenzará a regir la exención transitoria del IVA a viviendas nuevas y la rebaja del 50% del impuesto a las donaciones.
Ya para 2027, se establece la implementación de siete medidas para el primer día hábil del año: repatriación de capitales; estatuto de invariabilidad tributaria; eliminación del impuesto único para ganancias de capital; exención del impuesto territorial para adultos mayores; régimen especial DFL2: crédito de financiamiento para enfermedades catastróficas; y modificación del crédito Sence.
Finalmente, para el primer día hábil de enero de 2029 está calendarizada la reintegración del sistema tributario y la reducción de la tasa del impuesto de Primera Categoría para las empresas de 27% a 23% en un lapso de tres años; ambos con una vigencia gradual a partir del año tributario 2028.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 SII