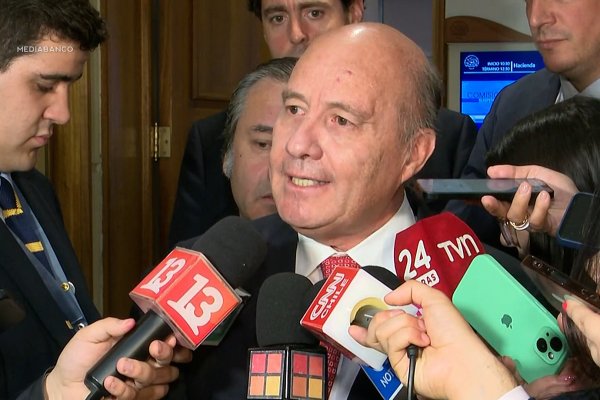
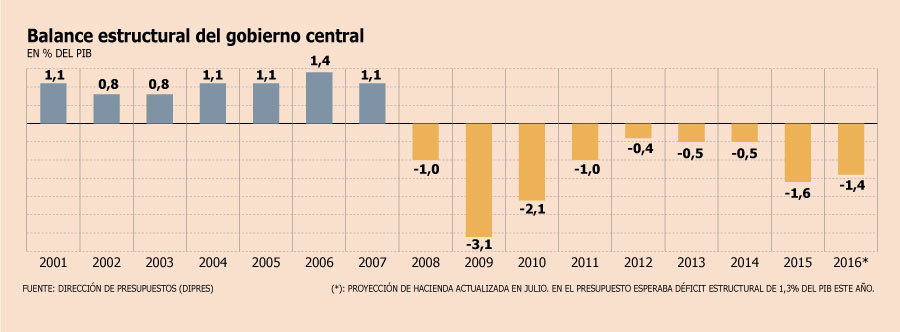
La presentación que realizó el ministro de Hacienda, Rodrigo Valdés, el lunes ante la comisión especial mixta de Presupuestos, dio para varios titulares, principalmente por la rebaja en la proyección de crecimiento para este año y un déficit fiscal efectivo que será el más alto desde 2009.
Pero otro punto fue la advertencia que hizo respecto al balance estructural, afirmando que el escenario no soporta “desviaciones” de cara a la meta de reducir a 0,8% del PIB el saldo negativo en 2018, a razón de 0,25 puntos por año.
Junto con empeorar la previsión de déficit estructural de este año desde 1,3 puntos del Producto a 1,4, la autoridad señaló que el escenario “evidentemente” es estrecho, más aún considerando que el nuevo déficit estructural fue calculado con los parámetros de tendencia vigentes: PIB de 3,6% y cobre de largo plazo de US$ 2,57 la libra. Eso sí, el ministro ratificó el compromiso de mejorar el balance en un cuarto de punto por año.
Diez economistas de la plaza interpretan el mensaje como una señal de que Valdés estaría dando por superada la meta de llegar a un déficit de 0,8% a fines de esta administración, estimando -según las proyecciones más pesimistas- que el saldo negativo alcanzará el 1,3% del PIB a dos años plazo.
El economista de EuroAmerica, Felipe Alarcón, plantea que los comités de expertos reducirán a 3,2% y US$ 2,50 el PIB y el cobre de tendencia, respectivamente, lo que dará como saldo un déficit estructural entre 1,2% y 1,3% del Producto a 2018.
El economista de la U. Gabriela Mistral, Erik Haindl, coincide, sustentando su proyección en un PIB de tendencia que cae a niveles de 3,4%.
El economista jefe de BCI Estudios, Sergio Lehmann, ve el déficit estructural aumentando a 1,5 puntos en 2017 y bajando a 1,2% del PIB un año después. “El gasto debería crecer no más allá de 2,5% en 2017”, dice.
Para Alejandro Alarcón, miembro del comité del PIB de tendencia, el déficit cerrará “levemente” sobre 1% a finales de la administración, con un PIB de largo plazo recortado a 3%. “Para esto, el gasto no puede crecer más de 3% estos años”, acota.
El gerente de Macroeconomía de Inversiones Security, César Guzmán, estima que la meta “se alcanzará”, pero por razones “distintas” a las que espera Hacienda. “Nuestra visión para 2017-18 es menos negativa que la del consenso, debido a que las condiciones financieras serían más favorables, lo que llevaría a la actividad a mostrar una gradual recuperación”.
Mientras que Mario Arend, de BTG Pactual, ve un déficit estructural de 1,1% del PIB al final de esta administración.
Una decisión política
El miembro del comité de expertos del PIB de tendencia, Patricio Rojas, dice que la discusión “no tiene mucho sentido”. Lo relevante, señala, es que la trayectoria del gasto se “comprima” en los próximos ejercicios y sea “muy” inferior al 4,2% que crecerá este año. Prevé un PIB potencial rebajado a 3%.
El economista Pablo Correa, también integrante del comité del PIB de tendencia, opina que lo relevante es la señal “política” que envíe Valdés de cara a la discusión de los últimos presupuestos de su gestión (2017-2018). “Todo dependerá del ajuste del gasto. Si se quiere llegar al -0,8% en 2018, el gasto público debe crecer menos de 3% en ambos años”.
El economista jefe de Banchile, Nathan Pincheira, anticipa una tarea “muy compleja” para Valdés. “En nuestros cálculos, con un PIB de tendencia rebajado a 3,25%, el gasto debiera crecer sólo 2,5% en dos años para llegar a la meta de déficit”.
“El tema clave es si el cambio en los parámetros estructurales se plasma en un menor déficit efectivo. No está garantizado que ello vaya a ser así por los gastos ya comprometidos por ley”, añade Miguel Ricaurte, de Itaú Chile.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 economia chilena




















 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir