La reducción en el nivel de ahorros financieros del Estado para el próximo genera debate entre los economistas, quienes advierten sobre la necesidad de recomponer los colchones del Fisco chileno ante la posibilidad de enfrentar un escenario externo más complejo.
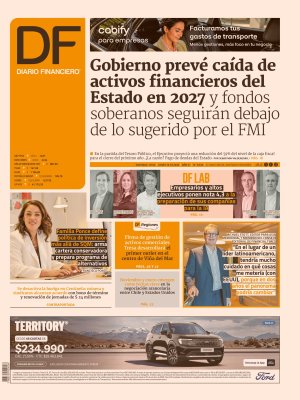
En el marco de la presentación de la partida del Tesoro Público en la ley de Presupuestos 2027, el gobierno proyectó que el stock total de activos financieros del Tesoro Público ascenderá a US$ 16.862 millones el siguiente ejercicio, lo que representa un 3,9% del Producto Interno Bruto (PIB). Estos números contrastan con la proyección de US$ 18.957 millones y 4,7% del PIB con que cerrarán estos activos este año, según la propia estimación de la Dipres.
Los activos financieros del Tesoro engloban los fondos soberanos (Fondo de Estabilización Económica y Social, FEES, y el Fondo de Reserva de Pensiones, FRP), así como la caja fiscal -conocida como Otros Activos del Tesoro Público, OATP- e instrumentos como el Fondo de Apoyo Regional (FAR, que es el fondo espejo del Transantiago para regiones) y el Fondo para Diagnósticos y Tratamientos de Alto Costo (TAC, de la Ley Ricarte Soto).
En el análisis del detalle de cada línea, el nivel total de los fondos soberanos será equivalente a 3,4% del PIB, por debajo del 3,6% anticipado para 2026. El stock, eso sí, aumenta desde US$ 14.673 millones a US$ 14.699 millones entre ambos períodos. De esta manera, los dos fondos soberanos se mantendrán por debajo del nivel que sugiere el Fondo Monetario Internacional (FMI) para Chile en el mediano plazo, que oscila entre 5% y 7% del tamaño de la economía.
Es "preocupante" que se materialice un escenario con niveles bajos de ahorros, en una economía que ha presentado después del shock del Covid-19 diversos episodios que reflejan una mayor volatilidad, expone el economista senior del Observatorio del Contexto Económico de la Universidad Diego Portales (OCEC UDP), Juan Ortiz.
"Mientras no se generen superávits fiscales efectivos, el nivel de los fondos seguirá estando por debajo de lo recomendado por organismos multilaterales. A la luz de la reciente proyeccion del Informe de Finanzas Públicas (IFP), nada indica que en el mediano plazo se logre dicho objetivo", anticipa.
Bajo este escenario, el Fisco chileno "no podría" enfrentar una crisis relevante con los fondos acumulados actualmente, ya que toda necesidad de mayor gasto tendría que ser financiada solo a través de deuda, lo cual es "muy riesgoso" en el caso de restricciones de financiamiento interno o externo como suele suceder en momentos de crisis, advierte la economista senior de LyD, Macarena García.
"Dado que las proyecciones de mediano plazo continúan mostrando unas finanzas públicas deficitarias, y que recomponer el fondo tomará tiempo, no podemos esperar recién a tener superávits para recomponerlo. Es urgente establecer un calendario con montos y fechas específicas de aportes al fondo", agrega.
Los activos financieros del Tesoro vienen bajando "hace años", tanto en términos absolutos como en porcentaje del PIB, y su nivel actual y proyectado es "bajo" para enfrentar algún escenario de crisis, complementa el gerente de Estudios de Gemines, Alejandro Fernández.
"El objetivo más importante debería ser restablecer el equilibrio fiscal. Sin embargo, si el precio del cobre se mantiene por sobre el de tendencia, parte o todos los recursos extra deberían ahorrarse para ir recomponiendo los fondos soberanos. Ambas cosas son factibles, considerando que el objetivo de política fiscal es volver al equilibrio en el balance estructural", sostiene.
Pago de deudas
En el mercado, de todas maneras, resaltan que parte importante de la reducción en el nivel de activos financieros, en torno a US$ 2.000 millones de caja acumulada, se utilizarán para pagar compromisos de deuda en 2027, lo que reemplazaría el uso del Fondo de Estabilización Económica y Social (FEES) que preveía Hacienda en el segundo trimestre.
La caída de 4,7% a 3,9% del PIB del nivel de activos financieros no refleja por sí sola un deterioro de la posición fiscal, enfatiza Banco Santander, agregando que en 2026 el Fisco se endeudó más de lo que utilizará de gasto y guardará caja para pagar vencimientos de deuda de comienzos de 2027. De esta manera, al usarlos, los activos bajan, pero la posición neta (deuda-activos) "prácticamente no tendrá cambios".
"Los colchones para enfrentar un nuevo shock son bajos. El fondo relevante para ello es el FEES, que está en torno a 1% del PIB. Es importante recomponerlos, pero en un horizonte de mediano/largo plazo. Hoy recomponerlo con deuda no tiene mucho sentido, porque el Fisco paga hoy más por endeudarse de lo que rinden esos fondos", complementa el área de Estudios del banco.
Si bien parte de la disminución proyectada para 2027 responde a la utilización de recursos acumulados transitoriamente durante 2026, lo relevante es la tendencia de fondo, expone la exdirectora de Presupuestos y académica de la Universidad San Sebastián, Cristina Torres.
"Obviamente no podemos pretender recomponer estos ahorros de manera acelerada cuando todavía enfrentamos déficits estructurales importantes. Pero sí debemos establecer una estrategia que permita revertir su deterioro, consolidando los ajustes permanentes de gasto, avanzando en la reducción del déficit y definir mecanismos concretos de ahorro, especialmente cuando se produzcan ingresos extraordinarios asociados al cobre" plantea.
El investigador del Centro Latinoamericano de Políticas Económicas y Sociales de la Universidad Católica (Clapes UC), Jorge Jara, pone el foco en que si bien contar con mayor nivel de deuda proyectado y menos activos representa una situación de" vulnerabilidad fiscal" ante potenciales crisis, este año no se han retirado recursos adicionales del FEES, "cosa que si pasó fuertemente en la crisis del 2008 y durante la pandemia".
"De hecho, esta decisión es un señal de que ese tipo de fondo de colchón no se quiere gastar en el corto plazo y el ministro de Hacienda, Jorge Quiroz, ha dado señales de intenciones de reponer este fondo. De momento, es una buena señal que no se sigan retirando fondos mientras no exista una situación crisis como fue la crisis financiera de 2008 o el Covid", señala.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Sebastian Valdenegro