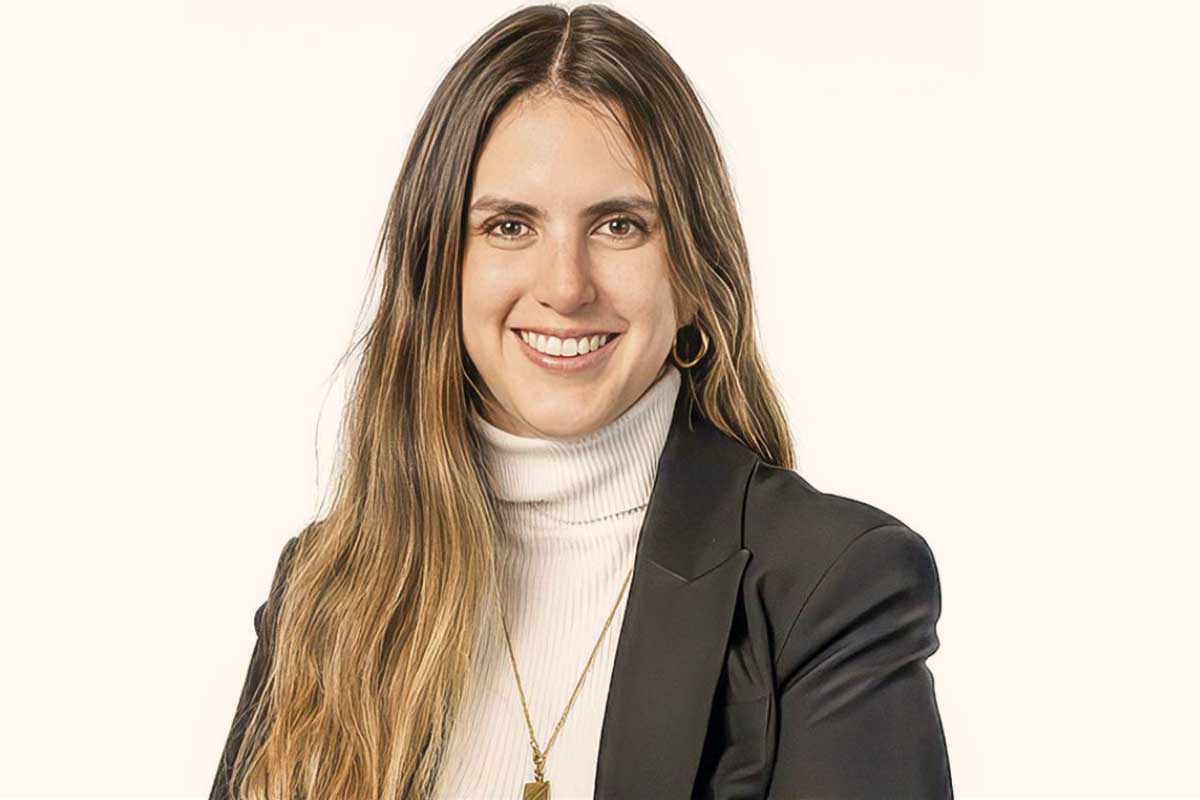
La jefa regional de equity research de Credicorp Capital, Steffania Mosquera, ubica a Chile en un lugar especial. Y no porque el IPSA haya protagonizado el mayor rally de la región, sino porque el crecimiento de las utilidades corporativas hizo que las mismas cotizaciones de comienzos de año sean hoy más baratas.
El principal índice bursátil de la plaza chilena volvió a niveles similares a los exhibidos previos al conflicto en Medio Oriente, pero con una diferencia: el crecimiento de las ganancias redujo su relación precio/utilidad desde cerca de 14 veces a comienzos de año hasta 12 veces actualmente.
Para Mosquera, eso deja cierto espacio para que la bolsa crezca: “Vemos múltiplos para nada exigentes, sobre todo, considerando lo que está pasando con la Ley de Reconstrucción”, afirmó en entrevista con Señal DF.
- ¿Dónde ubica hoy a Chile dentro de la región?
- Nos gusta bastante. Nuestro ranking es Colombia, Chile y Perú, en ese orden. Estructuralmente, la bolsa chilena no se ve a múltiplos particularmente costosos.
- ¿El IPSA puede volver a pagar múltiplos más altos?
- La discusión es si las mejores rentabilidades de las compañías alcanzarán a compensar que, desde el punto de vista fiscal, Chile no se vea tan bien como antes. Mi respuesta tendería a ser que sí.
Por ahora trabajamos con un múltiplo de 13,5 veces y un precio objetivo de 13.200 puntos para el IPSA en 2027, aunque vemos potencial al alza por iniciativas como la reforma al mercado de capitales (MK4), que consideramos una muy buena señal.
(Principal riesgo de Chile) "Que la actividad económica se demore bastante más de lo esperado en recuperarse".
- ¿Qué acciones chilenas prefiere?
- Nuestras favoritas son Bci y Latam Airlines. En Bci vemos positivamente los aumentos de market share (participación de mercado) y, al ser un banco más chico, creemos que todavía no ha incorporado completamente el buen momento del sector. En el caso de Banco de Chile y Santander ya tuvieron un muy buen rally, y entonces, apostamos a que Bci recupere terreno frente a sus pares.
En la aerolínea somos conscientes de los riesgos de Medio Oriente, pero muestra excelentes indicadores de costos, excluyendo combustible, y bajo nuestras métricas de valorización sigue siendo de las más atractivas.
El mapa andino
- ¿Por qué la bolsa colombiana está primera en su ranking?
- Hemos tenido un flujo de inversionistas muy significativo en 2025 y 2026, principalmente por la expectativa de un cambio electoral. Eso se materializó y la bolsa acumula un rendimiento cercano a 50% en dólares. Aun así, no está particularmente costosa, porque el mercado no ha terminado de incorporar lo que significan estos precios del petróleo para Ecopetrol.
- ¿Y cómo observa a Perú?
- Ha subido alrededor de 40% este año en moneda local y eso tiene muchísimo que ver con commodities. Ahí somos más selectivos, porque la volatilidad puede ser mayor después de un movimiento tan fuerte.
- ¿Qué podría gatillar una nueva entrada de flujos hacia la región?
- Definitivamente, las tasas. Mientras la renta fija entregue tasas tan altas es muy difícil hacer competir a las acciones. Si vuelve un escenario de relativa calma internacional y de recortes de tasas, sería un excelente catalizador.
- ¿Qué podría impedir que se cumpla el escenario para Chile?
- Que la actividad económica se demore bastante más de lo esperado en recuperarse. Ese es el principal riesgo para Chile. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Credicorp
 {{/if}}