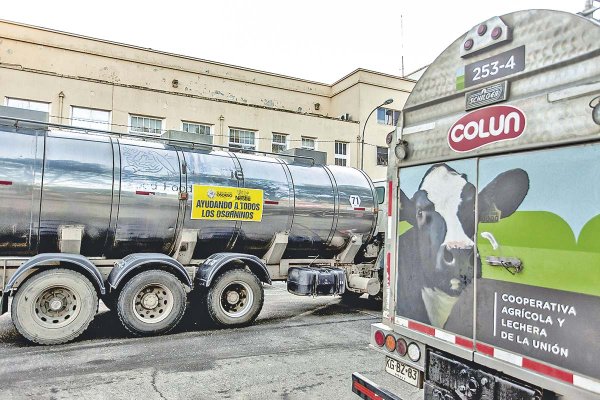
Al interior de CMPC, la operación fue bautizada como “Focus”. La compañía buscaba concentrar recursos y capacidades en los negocios que considera prioritarios y, para ello, encargó a JPMorgan acercarse a un grupo acotado de potenciales compradores para su negocio de Corrugados en Chile. El proceso concluyó esta semana con un acuerdo para vender a Smurfit Westrock las filiales Envases Impresos Cordillera y Chilena de Moldeados (Chimolsa) por US$ 420 millones.
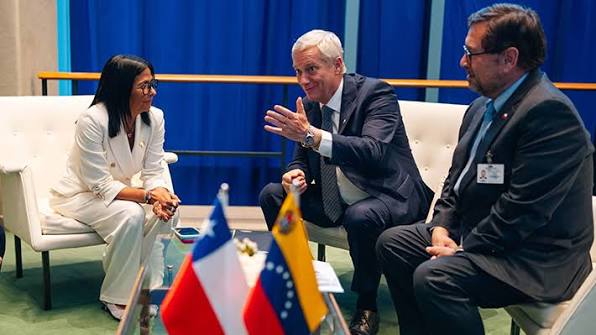
Según antecedentes conocidos por DF, los primeros contactos concretos entre ambas compañías se produjeron en mayo. Ese mes, Tony Smurfit -CEO de la firma- viajó a Chile y conoció al equipo de CMPC. También se reunió con el presidente de la papelera, Bernardo Larraín. La relación entre ambos contribuyó a que las conversaciones avanzaran hacia una negociación formal.
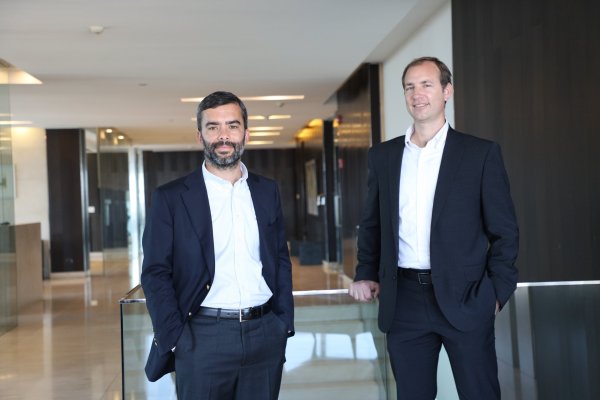
Por CMPC, el equipo fue encabezado por su gerente general, Francisco Ruiz-Tagle, junto al vicepresidente de Nuevos Negocios y Ventures, Jorge Valdivieso, y el gerente de M&A, Tomás Hertz. Participaron además el vicepresidente de Finanzas y Administración, Sebastián Moraga, y el vicepresidente Legal y Compliance, Rafael Cox. En representación de Smurfit intervinieron, entre otros, su CEO para Latinoamérica, Álvaro Henao; Ray Murphy, Group Corporate Planner; y el CFO regional, Luis Mercader.
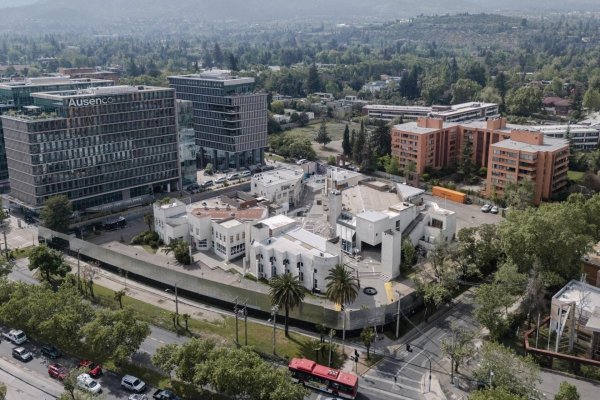
La elección del comprador tenía una consideración adicional para CMPC: aunque se desprenderá de Corrugados, mantendrá su operación de Softys en Puente Alto, próxima a parte de los activos vendidos. Por eso, entre quienes participaron del proceso se hablaba de encontrar un “buen vecino”, con una visión de largo plazo para esas instalaciones.
US$ 1.500 millones se proyecta el plan de desinversion de la firma de los Matte.
Después de los contactos de mayo, ejecutivos de CMPC viajaron a Nueva York en julio para profundizar las conversaciones junto a JPMorgan. Parte de la comitiva de Smurfit llegó a Santiago el martes y la firma de los documentos comenzó el miércoles cerca del mediodía.
El acuerdo comprende operaciones de papel para corrugar, embalajes de cartón y envases moldeados, además de la red de recuperación de papel asociada al negocio. El precio equivale a unas 7,6 veces el Ebitda de los últimos doce meses, según informó CMPC. El cierre de la transacción aún depende de la aprobación de la Fiscalía Nacional Económica (FNE).
El negocio había pasado previamente por cambios societarios. Durante 2024, Envases Impresos Cordillera absorbió a Papeles Cordillera y luego a Sociedad Recuperadora de Papel. En sus estados financieros, CMPC señaló que las fusiones buscaban integrar y optimizar los procesos productivos de Corrugados. Los documentos no vinculan expresamente esos movimientos con la posterior venta.
Desde la papelera afirman que “nuestro foco está en concentrar recursos y capacidades en aquellos negocios donde podemos construir mayor escala, competitividad y valor. Esta operación responde a una visión de largo plazo sobre dónde queremos concentrar nuestras capacidades y cómo preparamos a CMPC para las próximas décadas”.
2,4% subió la acción de la papelera tras el anuncio
La venta que esperan los analistas
La venta de Corrugados tuvo una recepción positiva por parte del mercado: CMPC subió 2,4% este jueves, el segundo mayor avance del IPSA. Pese al repunte, la acción sigue entre las de peor desempeño del índice en 2026.
El acuerdo puso una cifra concreta sobre la mesa, pero no zanjó cómo financiará CMPC Natureza, su proyecto de celulosa en Brasil, cuya inversión estimada llega a US$ 4.700 millones y cuya decisión definitiva sigue pendiente.
Para José Ignacio Pérez Hidalgo, analista de Bci, la venta de Corrugados es una buena noticia porque libera recursos desde un negocio de menor contribución relativa al valor del grupo. Pero advierte que los US$ 420 millones no son suficientes por sí solos para resolver el financiamiento del proyecto.
La corredora estima que CMPC podría obtener otros US$ 1.000 millones a US$ 1.100 millones mediante la monetización de activos forestales. Si esa operación se concreta en los términos proyectados por Bci, el monto total obtenido por ventas de activos bordearía los US$ 1.500 millones.
Pérez Hidalgo prevé que la compañía combinará recursos generados por sus operaciones, monetización de activos y deuda para financiar Natureza. En sus estimaciones también figura un eventual aumento de capital, aunque cree que CMPC intentaría dejarlo como última alternativa y reducir su tamaño al mínimo, dado el efecto de dilución que podría tener para los accionistas.
MBI Corredores de Bolsa mantiene abierto un escenario de mayores necesidades de capital. En un informe emitido tras el anuncio, estimó que podrían requerirse entre US$ 600 millones y US$ 700 millones adicionales si las desinversiones generan menos recursos que los necesarios para completar el financiamiento. Horacio Herrera, analista de inversiones de MBI, valoró la salida de Corrugados por sus efectos esperados en la rentabilidad del portafolio, pero advirtió que todavía deben despejarse la estructura financiera, los plazos y el retorno previsto de Natureza.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Magdalena Espinosa