Hubo dos aumentos de capital, por $ 45.000 y $ 80.000 millones; las pérdidas llegaron a $ 107.720 millones en 2024; otros $ 65.468 millones en 2025; y en el primer semestre de este año fueron $ 11.160 millones.
Sin embargo, ahora en Clínica Las Condes (CLC) hablan de un punto de inflexión. Lograron alcanzar el equilibrio operativo en marzo y llegar a junio con un Ebitda acumulado positivo.
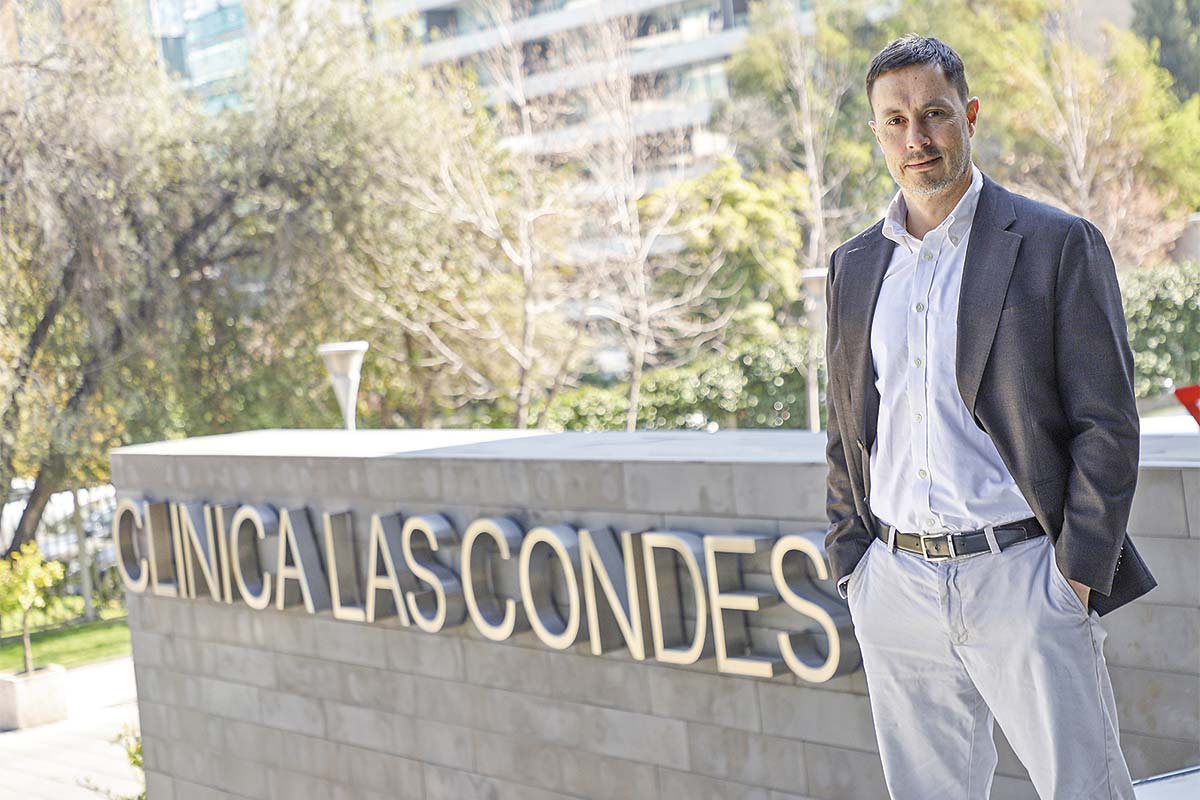
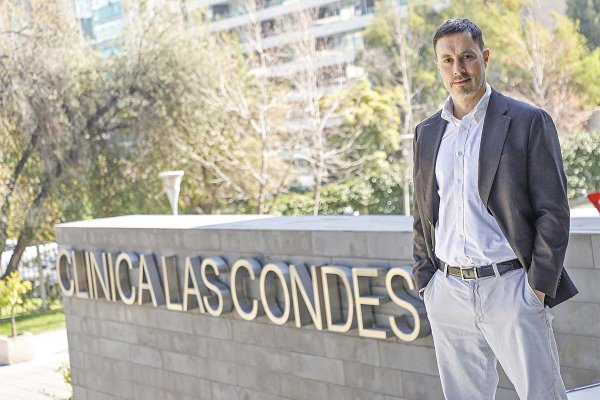
“No me atrevería a dar una fecha, pero en la medida que mantengamos las tasas de crecimiento que estamos teniendo, en un periodo bastante razonable vamos a tener meses con utilidades”, dice a DF el gerente general, Pablo Yarmuch, sentado en las oficinas del “edificio morado” de la clínica.
Esas oficinas vieron cambios radicales en los últimos años: en enero de 2025, EuroAmerica e Indisa compraron la participación de Cecilia Karlezi, poniendo fin a la era de Alejandro Gil -pareja de la empresaria- al mando de CLC.
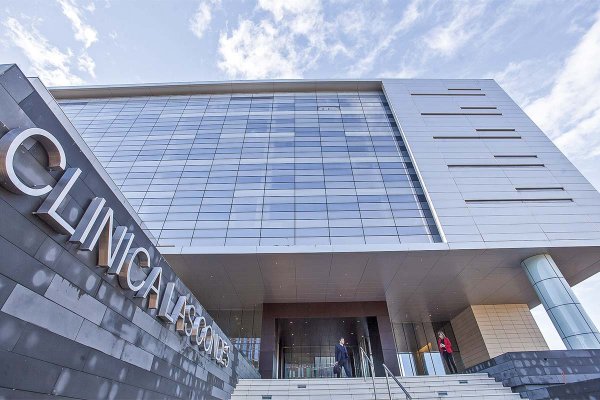
Yarmuch llegó para comandar esa nueva administración y ha estado a cargo de ejecutar el plan de recuperación de la empresa. “La clínica tiene 332 camas y tenemos 200 abiertas, claramente hay infraestructura no utilizada, pero yo trataría de mirarlo al revés. En marzo de 2025 la clínica estaba al 15% de lo que fue el 2019 y hoy día está casi en el 65%. En 18 meses avanzamos muchísimo. Aún nos queda un espacio para volver a ese nivel de actividad. El plan estratégico que diseñó el nuevo directorio y la nueva administración, cuando se tomó control de la compañía, definió que esos indicadores los íbamos a lograr el 2029 y yo tengo la sensación de que a esta velocidad lo vamos a lograr antes”, se planta el ejecutivo, dando por superada la crisis de la empresa.
- ¿Qué falta para tener utilidades?
- Solamente escala, porque nosotros tenemos que tener un modelo operativo extremadamente eficiente, que nos permita entregar una oferta de valor de mucha calidad y con una satisfacción de paciente altísima. Por lo tanto, la escala de crecimiento es la única clave. En la medida que mantengamos las tasas, eso va a llegar muy luego. Sin embargo, creemos que hay que ser prudentes, porque es muy fácil crecer desde el 15% que decía. Es mucho más difícil pasar del 65% al 100%.
- ¿Por qué?
Bueno, como todo en la vida. Si vas a correr 10 km., los primeros 5 los vas a hacer fácil cuando entrenes, pero esos 5 adicionales te van a cansar más. Nuestra propuesta de valor y capacidad de generar confianza en el mercado tiene que ganarle a un entorno competitivo que está cada vez más exigente, se han formado clínicas potentes y nuestra oferta tiene que ser mejor que la de ellos para poder seguir recuperando la cartera de clientes.
“Tenemos gran parte del proyecto financiado con los aumentos de capital y en el caso de requerir financiamiento bancario (...) tenemos el espacio”.
- ¿Los otros prestadores tomaron ventaja de lo que pasó en CLC?
- Es que uno se acostumbra de alguna forma a los cambios, pero yo diría que lo más importante de remarcar es que, en un mercado de prestaciones que ha crecido bien poquito en Chile el último año, estamos creciendo sobre el 40%.
- Con una base de comparación muy baja…
- Pero nuestra oferta es atractiva para el paciente y cuando lanzamos la campaña “Vuelvo”, es porque todas nuestras credenciales del pasado las hemos recuperado. Quisimos lanzar eso en el momento en que nos sentimos cómodos para decir que éramos capaces de sostener la oferta de valor. Tanto para la comunidad de doctores, isapres y el paciente final.
“Saneados”
Yarmuch hace hincapié en que la clave ha estado en ir recuperando confianzas con todos los actores del ecosistema de la clínica: cerrar todos los conflictos con las isapres y restablecer los convenios; volver a levantar las relaciones comerciales con los proveedores; y atraer doctores de vuelta a la clínica. Todos los conflictos “críticos”, asegura, los han ido subsanando.
- Los accionistas tuvieron que hacer dos aumentos de capital, ¿se subestimó el hoyo financiero?
- La transacción en la cual cambia de propiedad la compañía se hizo sin un due diligence, por eso no había claridad absoluta de las acreencias y el due diligence se hizo en tiempo real, por la nueva administración. Y ese proceso lo terminamos el año pasado y por eso lanzamos el segundo aumento de capital, con una claridad absoluta del nivel de pasivos que tenía la compañía.
- Dijeron que se encontraron sorpresas no deseadas, ¿puede asegurar que ya no hay que inyectar más fondos?
- Estamos absolutamente tranquilos con el aumento de capital, no tenemos planeado hacer otro. Si tú miras los ratios de deuda de la compañía, los covenant quedaron absolutamente holgados (...) Por lo tanto, tenemos espacio para tomar deuda de ser necesario, para poder seguir ejecutando el proyecto. Por eso hicimos una planificación financiera, un proyecto al 2029 y lo tenemos financiado.
- ¿Financiado significa que ya están los recursos con los aumentos de capital o van a tomar deuda?
- Tenemos gran parte del proyecto financiado con los aumentos de capital y en el caso de requerir financiamiento bancario u otro vehículo, tenemos el espacio. Estamos saneados financieramente.
- ¿Y pueden asegurar que no van a encontrar más sorpresas?
- Hicimos un due diligence en vivo muy profundo, con auditorías forenses declaradas (...) el mayor sello de transparencia es que todo lo que salió, lo encontró y lo declaró este equipo.
¿A dónde va CLC?
Para terminar de ejecutar su plan, Yarmuch plantea que hay distintos “motores” andando. Uno de ellos es profundizar la relación con las isapres en algunos productos y modalidades.
“Primero, en la venta de planes preferentes. Estamos conquistando una base de clientes que está o volviendo a la isapre o migrando a planes con CLC como prestador preferente. El segundo es la velocidad de crecimiento de la compañía de seguros, que es un súper buen fidelizador y es algo que hemos empezado a recuperar. Y el tercero tiene que ver con traer más doctores”, mapea el gerente.
Salvo el “blackout”, bautiza Yarmuch a la era de los anteriores controladores de la firma, “esta clínica siempre se ha diferenciado por tener gente que hace cosas muy complejas y específicas y esa gente siempre va a estar buscando. Estamos activos en el reclutamiento de talento médico”.
- ¿Qué estrategia están planteando?
- Somos una clínica que se orienta al segmento ABC1. Si tú miras el crecimiento de la venta, el primer trimestre creció 60% en isapre y el segundo un 67%. O sea, estamos acelerando en llegar a nuestro mercado objetivo (...) Nuestra experiencia de consumidor es muy buena, (la idea es que) el cliente se encuentre con una clínica con infraestructura privilegiada y un cuerpo médico de lujo que resuelve toda la complejidad que pueda requerir. Sumado a eso, hemos ido avanzando bastante en nuestro plan de digitalización.
- En algún minuto se planteó que la clínica tendría una mayor participación de pacientes del sector público, ¿eso cambió?
- Yo diría que no ha cambiado, que lo que cambió es la clasificación de los pacientes en Chile o el tipo de provisión que tienen. Las isapres se achicaron en más de 800 mil personas; y el Fonasa D, gente que cotiza formalmente, tiene empleo y salarios reales sobre $ 1,2 millones, creció casi en forma perfecta con la gente que se fue de la isapre. Si haces un zoom a Fonasa D, tienes 700 mil chilenos con ingresos familiares sobre los $ 3 millones líquidos. Es un segmento que siempre ha sido atractivo para nosotros y al que queremos servir, de hecho nuestra compañía de seguros tiene un producto que es para asegurar a esa gente. No es un cambio de estrategia, es que creció nomás.
- Los costos bajaron muchísimo (17% en 2025 y un 8% en lo que va de 2026), ¿hubo que sacrificar calidad?
- Nada. Esto tiene dos ejes principales. El primero tiene que ver con que efectivamente la clínica tenía 60 o 70 camas ocupadas cuando se hizo la transacción y 300 abiertas. Eso es una serie de personas que estaban mirando el techo y obviamente cuando achicamos la operación a 190 camas hubo muchos despidos, eso sin duda es lo que más mueve la aguja. En una clínica normal, el ratio de gasto en recursos humanos sobre ventas anda por el 45%, acá estaba en cerca de 90%.
Y el segundo tiene que ver con los proveedores. Si estoy peleado con el proveedor de aguas y tengo que ir a comprar al supermercado, obviamente me va a costar más cara.
- Comprando mal…
- Caro. Porque tenía relaciones comerciales rotas.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Martín Baeza