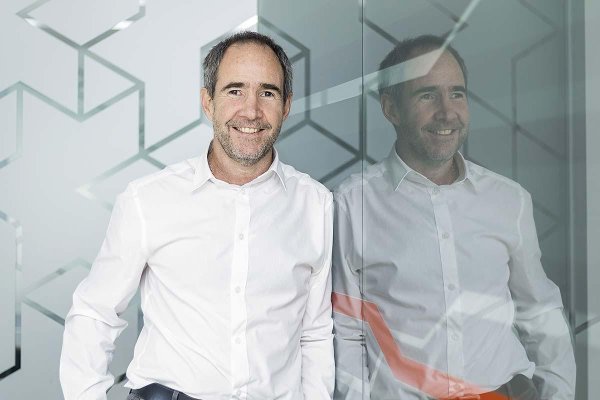
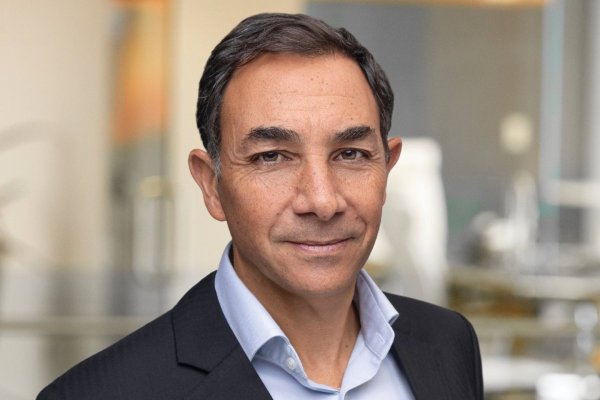
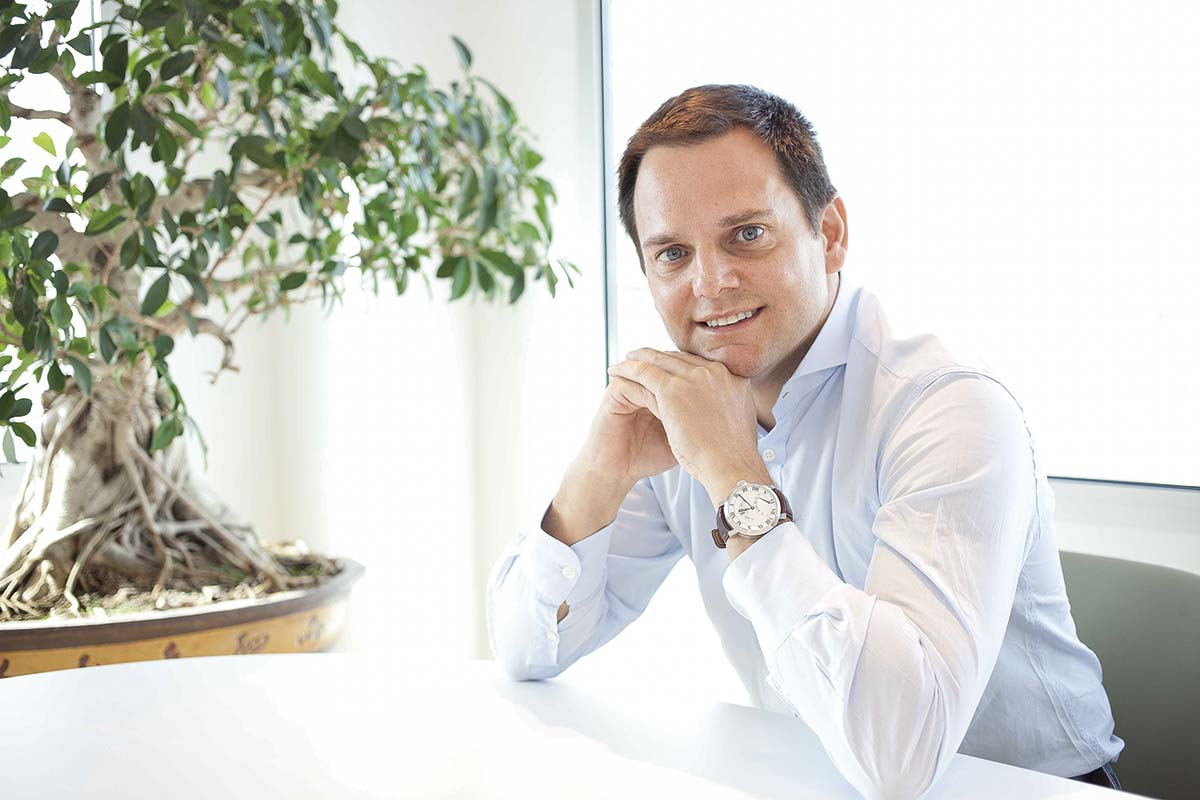
La energética española Grenergy, que llegó a Chile en 2012, acumula cerca de US$ 2.800 millones invertidos en el país y avanza hacia una nueva etapa: convertir su infraestructura solar y de baterías en la base para atraer centros de datos.
En el marco del ChileDay, su fundador y CEO, David Ruiz de Andrés, contó su experiencia como inversionista. “Vamos a estar, probablemente, entre los tres mayores inversionistas extranjeros en Chile en los próximos tres años, y el primero en energía. Llevamos US$ 2.800 millones invertidos en trece años con una fuerte aceleración desde 2023, y en los próximos tres invertiremos US$ 2.000 millones, es decir, casi US$ 4.800 millones acumulados”, explicó.
El ejecutivo señaló que la compañía hizo una apuesta estratégica y sistémica. “Creo que nadie mejor que nosotros, una start up que partió de cero en el 2008 y aterrizó en Chile hace algo más de una década haciendo una gran apuesta y hoy vale US$ 3 mil millones en bolsa, puede explicarles a otros inversionistas el atractivo de Chile”, subrayó.
En esta entrevista, explica en qué fase está la compañía, cómo financiará su plan hasta 2028 y qué le pide al Estado chileno para la próxima ola de inversión.
- Grenergy lleva 14 años en Chile, desde 2012, y ha pasado por cuatro gobiernos distintos. ¿Cómo describirías la evolución de la compañía en el país?
- Hemos vivido tres grandes fases y hoy estamos ya en una cuarta. La primera fue hasta 2019, cuando apostamos por el segmento de plantas pequeñas, los PMGD; construimos casi cien plantas, cerca de mil megavatios en total, cubriendo todo el país, desde Arica hasta el Biobío. La segunda partió en 2019, con la construcción de plantas grandes, la primera fue Quillagua, de cien megavatios, ampliada después a doscientos. De ahí nacieron proyectos como Víctor Jara, Gabriela todos ya en operación, y Algarrobal, en construcción. La tercera etapa arrancó en 2022-2023, cuando fuimos pioneros en hibridar esas plantas con baterías para desplazar energía solar hacia la noche. De ahí nace lo que llamamos plataformas Oasis: Oasis de Atacama en el norte y Central Oasis en las plantas al sur de Santiago que han crecido hasta un total de 2.500 MW en el norte y 1.500 en el centro del país.
- ¿Y la cuarta fase es la de los centros de datos?
Exacto. Creemos que ninguna empresa energética de nuevo cuño como nosotros, sin el legado de lo térmico, tiene mejores capacidades para desarrollar este negocio, que en el fondo es un negocio energético. Ahí nace GR Data. En paralelo, desde 2021 tenemos GR Power, nuestra comercializadora, que ya tiene más de dos teravatios hora contratados, con un contrato importante con Codelco y cerca de 250 clientes, casi el 10% de los clientes libres del país. La sinergia es clara: GR Power le compra energía a nuestros activos de generación y también a terceros, y ahora le va a vender energía a los centros de datos que desarrolla GR Data.
"Llevamos US$ 2.800 millones invertidos en trece años con una fuerte aceleración desde 2023, y en los próximos tres invertiremos US$ 2.000 millones".
- ¿Cuánto representa hoy Chile dentro del grupo?
- En inversión acumulada, hoy hablamos de un 60%-65% del total. En el CAPEX a 2028, la fotografía baja a un 40-45%, porque Estados Unidos pasa a representar un 10% y el resto se reparte en Europa, sobre todo España. En cualquier caso nos consideramos una empresa hispano-chilena, con equipos directivos muy integrados entre Santiago y Madrid.
- Con la ampliación de Oasis de Atacama a 2,5 gigavatios solares y 14 gigavatios hora de almacenamiento, ¿creen que el ciclo de crecimiento del almacenamiento en Chile ya llegó a su techo?
- Yo diría que esta primera gran fase expansiva está cerca de su nivel óptimo. Solo entre nuestras distintas plataformas vamos a instalar hasta un máximo de 20 gigavatios hora, para un total país que estimo en 45 o 50 gigavatios hora. Eso significa que más del 25% de toda la energía que se consume en Chile en horario no diurno va a pasar en algún momento por una batería y puede subir hasta el 50% en horario pico. Muy pocos países han llegado a eso: Australia, California, Texas y ahora Chile. California, que lideraba, está hoy en torno al 30% de la energía de punta que viene de baterías, y probablemente llegue al 45% o 50%. Nosotros vamos a llegar antes, hacia fines de 2027 o 2028.
- ¿Ese boom de baterías también responde a una apuesta por diversificar la demanda, con los centros de datos como nuevo actor?
- Totalmente. Chile necesita seguir potenciando la demanda: la electrificación del transporte, con la irrupción del vehículo eléctrico y su red de carga; y el segmento más difícil de electrificar, la calefacción y climatización; la minería, que sigue creciendo, y la desalinización, un negocio tremendamente energético. Y ahí se suman los centros de datos, que van a construir buena parte del molde de la inversión futura del país.
- ¿Fue una extensión natural pasar de generador a desarrollador de infraestructura digital, o hubo un cambio de estrategia corporativa?
- Fue una lectura de lo que ya ocurría en mercados más maduros, como Estados Unidos y Europa. Ahí los primeros actores en centros de datos venían del mundo de las telecomunicaciones o del real estate, y les costaba tramitar con la velocidad que necesita hoy la energía. A medida que los centros de datos se volvieron más demandantes de energía, quedó claro que las empresas energéticas tenemos una ventaja competitiva mayor. Integramos esta estrategia hace más de dos años, y en Chile avanzamos más rápido que en España, reconvirtiendo proyectos renovables que ya teníamos en desarrollo hacia lo que hoy es nuestro pipeline de data centers.
- En qué está hoy ese pipeline?
- Tenemos casi un gigavatio de proyectos: cuatrocientos megavatios en el norte, y dos campus de trescientos megavatios cada uno al sur y al norte de Santiago, pensados estos últimos para dar servicios de nube. El de Alto Jahuel son trescientos megavatios divididos en cuatro fases; la primera, de ochenta megavatios, podría empezar a construirse en el segundo trimestre de 2027 y estar operativa a fines de 2028. El segundo está en Polpaico, treinta kilómetros al norte de Santiago, con dos bloques de ciento cincuenta megavatios. Aparte está Atacama Data, de entrenamiento de inteligencia artificial, que podría partir con cuatrocientos megavatios y escalar hasta un gigavatio, aprovechando las tres mil horas de radiación solar del norte de Chile, un recurso que no existe en ningún otro país del mundo.
- Si Chile lograra atraer un proyecto de esa escala, ¿de qué magnitud de inversión estaríamos hablando?
- Solo los edificios con climatización y la parte eléctrica cuestan unos US$ 10 millones por megavatio; trescientos megavatios son en torno a US$ 3 mil millones. Si hablamos de un gigavatio completo de IT para IA, con equipos de cómputo incluidos, podríamos hablar de más de veintemil millones de dólares, uno de los proyectos de inversión más grandes en la historia del país, comparable a las megainversiones mineras.
- ¿Qué le están pidiendo al Estado para hacer posible esa escala?
Mayor agilidad en terrenos fiscales y licitaciones, y rapidez en los permisos. Hace diez años, una planta energética tomaba dos años en desarrollarse; llegó a tomar cuatro, entre la evaluación ambiental y los permisos sectoriales. Hay que volver a un espíritu garantista pero ágil, que el Estado diga que sí o que no con celeridad, porque si los proyectos se eternizan, se pierde la oportunidad país.
"Hace 10 años, una planta tomaba dos años en desarrollarse; llegó a tomar cuatro, entre la evaluación ambiental y los permisos sectoriales. Hay que volver a un espíritu garantista pero ágil, que el Estado diga que sí o que no con celeridad".
La estrategia financiera
- ¿Cómo van a financiar el aumento de CAPEX a 3.700 millones de euros para el período 2026-2028 sin comprometer la estructura autofinanciada que los ha caracterizado?
- La parte más importante es Project Finance, con 2.800 millones de euros sin recurso, de los cuales ya llevamos levantados cerca de 1.000 millones en menos de un año, con quince bancos internacionales y la primera operación energética de Bank of America y JPMorgan en Chile en financiación sin recurso.
La segunda pata es la rotación de activos, con meta de obtener US$ 800 millones netos. Vendimos Gabriela a CVC por US$ 475 millones, previamente habíamos rotado Quillagua y Víctor Jara por más de US$ 950 millones en el plan anterior. La tercera es un aumento muy acotado de deuda corporativa, de 200 millones de euros. No contemplamos, por ahora, ninguna ampliación de capital.
- ¿Se les han acercado grupos interesados en comprar la compañía?
- Sí, con los años se han acercado petroleras, eléctricas y fondos de capital riesgo. Pero soy el accionista principal y fundador, y no tengo intención de vender. Somos una compañía pública, cotizamos en bolsa, y el mercado sabe que Grenergy no está en venta.
40% cubierto
- ¿Ya piensan en la próxima etapa, más allá de 2028-2030?
- Internamente lo llamamos Chile 2030: define dónde tomar posiciones eléctricas estratégicas, en Chile y en Perú, donde también estamos activos. Pero dar objetivos a cinco o seis años, como hacían hasta hace poco las grandes utilities hoy sería casi ciencia ficción. Trabajamos con horizontes de máximo tres años; damos visibilidad hasta 2028 y en mayo actualizaremos las cifras mirando a 2029, con más peso relativo en Europa y Estados Unidos.
- ¿Cómo van a abastecer de energía a los centros de datos sin que compitan por recursos con otras industrias?
- En Atacama Data el modelo es de autoconsumo: una planta fotovoltaica con baterías que cubre casi todas las necesidades del centro de datos, con la red como respaldo. En Polpaico, parte vendrá de autoconsumo propio, pero la firmeza casi permanente que necesita un centro de datos la dará la red, vía PPA. Chile tiene hoy cierto exceso de generación, así que tiene sentido canalizar ahí parte de esa energía. Eso sí, los centros de datos no deben competir por demanda con inmobiliario o industria electrointensiva que genera más empleo; deben instalarse donde haya excedente o autoconsumo propio.
- Hace unos días formalizaron la venta de Gabriela, la cuarta fase de Oasis de Atacama, a CVC. ¿Qué significa esa operación dentro del plan de rotación de activos?
- Esto ya lo habíamos anunciado hace un año como operación vinculante; ahora se hizo la formalización, con la planta ya operativa, así que no tiene relación con las condiciones actuales de mercado. Entra en nuestra meta de rotación de activos de US$ 800 millones, de la cual ya llevamos cerca del 40% cubierto, sin completar aún un año del plan 2026-2028. Tenemos bastante exposición a Chile, así que es más fácil rotar activos de Oasis de Atacama o Central Oasis que traer capital de mercados con menos exposición, aunque también hay activos rentables en España y Colombia. Solemos mantener servicios de mantenimiento por unos cinco años tras la venta, algo habitual y que suelen pedirnos los propios inversionistas.
- Hay quienes advierten que Chile se excedió con la energía solar y que eso está generando vertimientos. ¿Comparten ese diagnóstico?
- No compartimos un enfoque tan apocalíptico, aunque sí creemos que se ha corrido bastante con la solar y eso provoca vertimientos en algunas horas del día. Para una demanda media de 10.000 megavatios, que en horas punta llega a 13.000, se necesita mucha más capacidad instalada, porque el factor de planta solar en Chile es de apenas 25%. El punto de equilibrio del sistema está en 30 y tantos mil megavatios entre todas las tecnologías, y coincido en que los 12.000 o 13.000 solares actuales son, por ahora, excesivos. Pero verter 7.000 megavatios hora en un sistema de casi 90.000 no me parece tan grave: es un problema puntual que las baterías están corrigiendo. 10.000 megavatios de baterías de cuatro horas, unos 40 gigavatios hora, es un nivel lógico para el país e incluso creemos que se instalará más. Sorprende la velocidad con que Chile adoptó esta tecnología, la más rápida junto con Australia. Habrá algo de vertimiento nocturno, pero muy limitado y en momentos muy puntuales, mientras, los precios nocturnos ya bajan por mayor competencia entre desarrolladores y mejora de los costes de inversión.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sandra Burgos
 {{/if}}