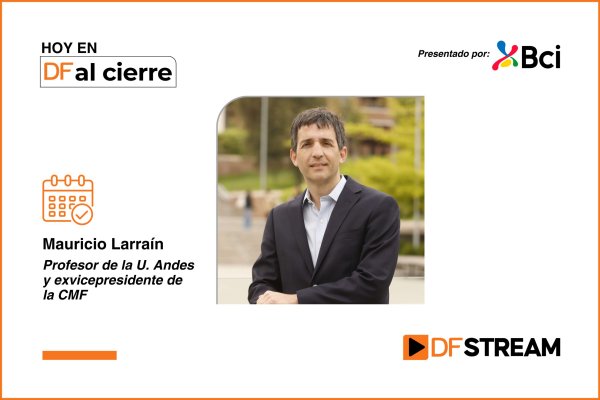
Un efecto al margen en las pérdidas de más de 10% en el año del valor cuota y un saldo negativo de US$ 7.700 millones en derivados del Fondo E de las AFP, advirtió el exvicepresidente de la Comisión para el Mercado Financiero (CMF) y académico de la Universidad de los Andes, Mauricio Larraín, durante su participación en el programa DF Al Cierre.
El exregulador financiero afirmó que “el foco ha sido parcial, porque ha estado solamente en la parte del saldo ahorrado y no en lo que importa de verdad, que es la cantidad de unidades de pensión que una persona puede obtener después de jubilarse”.
En esta línea, Larraín explicó que el golpe a las pensiones se habría dado por un descalce entre la duración de los activos -en este caso, los derivados tomados por las AFP contra la Tasa de EEUU por una duración de hasta 18 años- y sus pasivos, es decir, los retiros programados o rentas vitalicias que finalmente compran los afiliados.
“Si las AFP estuviesen perfectamente calzadas, estos dos efectos que se producen cuando cambia la tasa de interés, (caída) en el saldo ahorrado y el costo de la pensión, se neutralizan perfectamente, manteniendo de manera constante la cantidad de pensiones que puede comprar el jubilado”, detalló.
Sin embargo, aclaró que, ante el uso de derivados para alargar la cartera, “no hubo un calce perfecto, la duración de los activos era mayor que la duración de los pasivos”.
“¿En qué se traduce eso? Cuando sube la tasa de interés, el valor de los activos cae más que proporcionalmente de lo que cae el costo de la pensión, y al final, la cantidad de pensión cae, que fue lo que pasó en esta situación”, añadió.
Y si bien, destacó que en 2025, cuando la tasa caía, las posiciones en derivados tomaron un valor positivo de hasta US$ 1.500 millones, este año “las AFP no estaban bien calzadas, se produjo una posición negativa en el valor del swap de US$ 7.700 millones, y eso ha sido descontado de los fondos de las AFP, ese efecto ya se materializó”, concluyó.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Cristóbal Muñoz
 {{/if}}