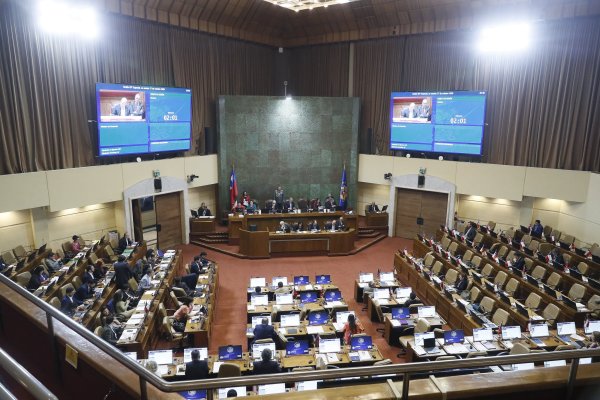
La industria previsional está atenta a la discusión legislativa en torno al cuarto retiro de 10%, debate que comenzará hoy en la comisión de Constitución de la Cámara de Diputados.
En las AFP hay más dudas que certezas de que el nuevo “rescate” pueda ser despachado desde el Congreso considerando la extensión del Ingreso Familiar de Emergencia (IFE) anunciada ayer por el gobierno.
Es por eso que altas fuentes de las administradoras señalan que -por ahora- no se encuentran realizando grandes movimientos de sus portafolios, aunque sí están preocupados de mantener los niveles de liquidez de los fondos más conservadores del sistema.
Cambios por las pérdidas
En la industria indican que los fondos D y E se encuentran con bajos niveles de liquidez, lo que se explica, principalmente, por dos motivos. En primer lugar, los tres retiros que se han materializado hasta la fecha han impactado en los niveles de caja de las AFP, mientras que, en segundo lugar, hace unas semanas las gestoras comenzaron a registrar una buena cantidad de salidas desde los fondos menos riesgosos, sobre todo por las pérdidas que anota en el año el E.
Con datos al cierre de julio, el Fondo D ha anotado un retroceso 8,34% en el año, mientras que el Fondo E ha tenido una rentabilidad negativa de 11,07% en el mismo período.
“Hemos notado más salidas del E, ya que hay gente bastante joven ahí y son los que decidieron realizar traspasos con las sugerencias de Felices y Forrados”, dice un ejecutivo de la industria.
Programa del Central
Ante la menor liquidez de los fondos más conservadores, algunas administradoras plantean como solución que el Banco Central evalúe la reapertura del programa especial de Compra al Contado y Venta a Plazo (CCVP).
Este mecanismo estuvo disponible por parte del instituto emisor para el tercer retiro, entre el 3 de mayo y la segunda semana de julio y proveía de liquidez inmediata las AFP en medio de los “rescates”.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 AFP




 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir