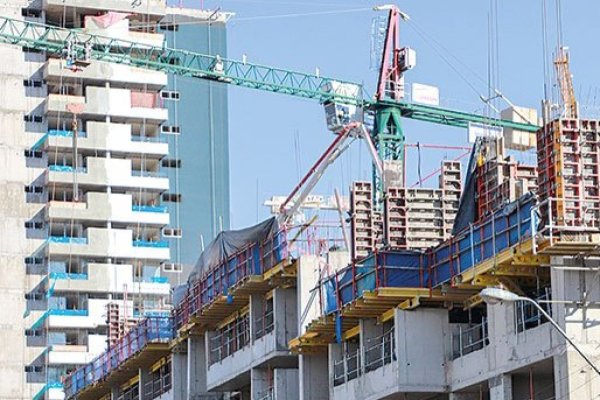
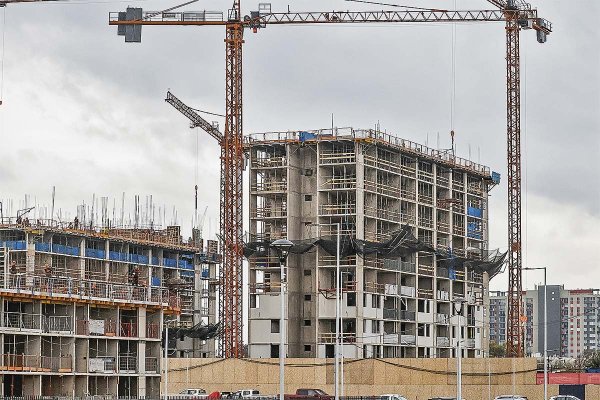
Durante agosto el Índice Mensual de Actividad de la Construcción (Imacon) aumentó 1,0% anual, cifra inferior a la observada en el mes inmediatamente anterior (1,5% anual) y al crecimiento promedio anual de los últimos cinco años (4,9%), según reveló hoy la Cámara Chilena de la Construcción (CChC).
Javier Hurtado, gerente de Estudios del gremio explicó que "el indicador anotó en el margen una contracción de 0,2%, ubicándose por sexto mes consecutivo, bajo la tasa promedio mensual de mediano plazo (0,4%), lo que es síntoma de que el sector experimenta una etapa de desaceleración de su actividad".
Entre los factores de análisis, desde la CChC aseguraron que en el corto plazo, si bien la confianza de los empresarios de la construcción repuntó levemente durante agosto, ésta continúa permaneciendo en un régimen pesimista, incluso, algo menor al experimentado durante la recesión de 2009. Es decir, según añadieron, se mantiene el deterioro, lo que constituye, en sí mismo, un riesgo para el crecimiento del sector, principalmente, porque su inercia podría dar lugar a lo que en la literatura especializada se conoce como "profecías autocumplidas".
Por otra parte, explicaron que las condiciones de acceso al crédito continúan restrictivas, tanto para empresas como personas, según se desprende de la encuesta de créditos bancarios y del Informe de percepción de negocios, elaborados por el Banco Central, a la vez que se observa una menor demanda por crédito en casi todos los segmentos, lo que evidencia una postura más cautelosa del mercado.
Cae la actividad en regiones
En agosto, la gran mayoría de las regiones experimentaron importantes caídas de la superficie autorizada para la edificación (medida en promedio móvil de tres meses desestacionalizada). Por el contrario, la mayor contratación de mano de obra evitó mayores ajustes en la dinámica de corto plazo de la construcción a nivel regional. Esta situación, según expusieron, no debe ser entendida como una mejora de la actividad real, toda vez que son los trabajadores por cuenta propia lo que explica mayormente el alza del empleo en la construcción.
Particularmente, se han deteriorado aún más las expectativas de los empresarios que operan en la zona norte, en especial, luego que el impulso generado por las ventas tendiera a moderarse. Los empresarios encuestados sostienen que este resultado se debe, en parte, a que aún persisten las dificultades de acceso al crédito. Asimismo, el Informe señala que un gran número de empresas están terminando sus obras, al mismo tiempo que el ritmo de entrada de nuevos proyectos ha disminuido, por lo qu, los encuestados consideran que hacia mediados del presente año la actividad de la construcción menguará su crecimiento, dilatándose hasta 2017.
En la zona centro, las empresas constructoras sostienen que durante el presente año las obras de edificación habitacional continuarán en proceso, debido a la gran cantidad de proyectos en blanco y en verde vendidos en 2015. Sin embargo, se espera una disminución de la actividad inmobiliaria respecto de lo observado durante el año pasado, debido, entre otros factores, al rol que protagonizarán las bases de comparación más exigentes.
Finalmente, en la zona sur, las menores iniciativas de inversión privada (aparte de la mantención y reposición habituales del capital) han sido parcialmente compensadas por el dinamismo que aún mantiene la construcción de viviendas con subsidios. En la construcción de obras públicas, las opiniones son mixtas. Algunas regiones consideran que la inversión en este rubro será el pilar de su crecimiento en lo que resta de 2016, mientras que otras acusan la lentitud de las licitaciones de obras públicas como determinante de las menores perspectivas en torno a su desempeño.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok



 Alto contraste
 Inmobiliario