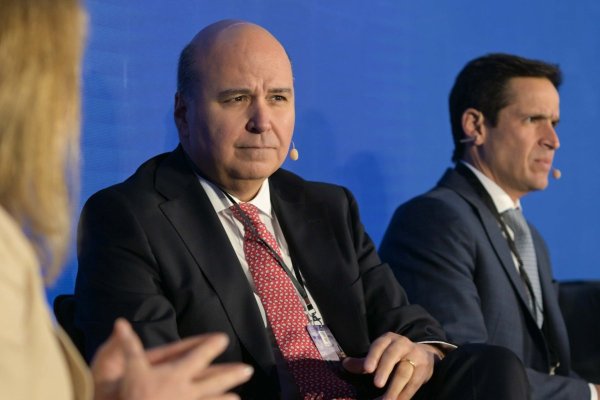
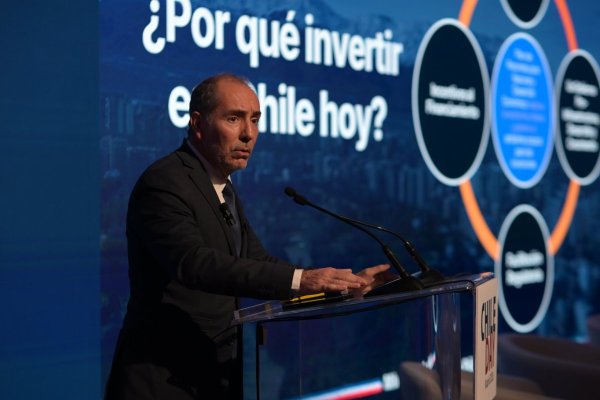
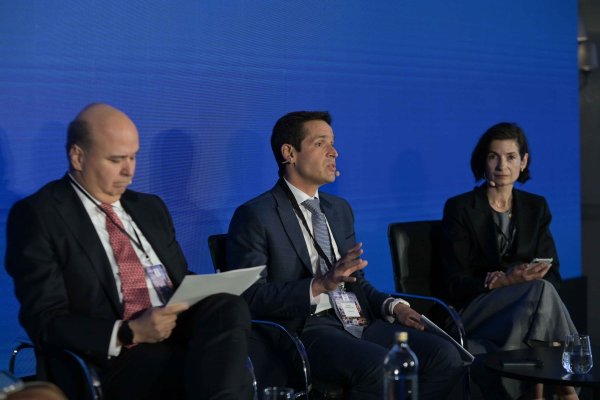
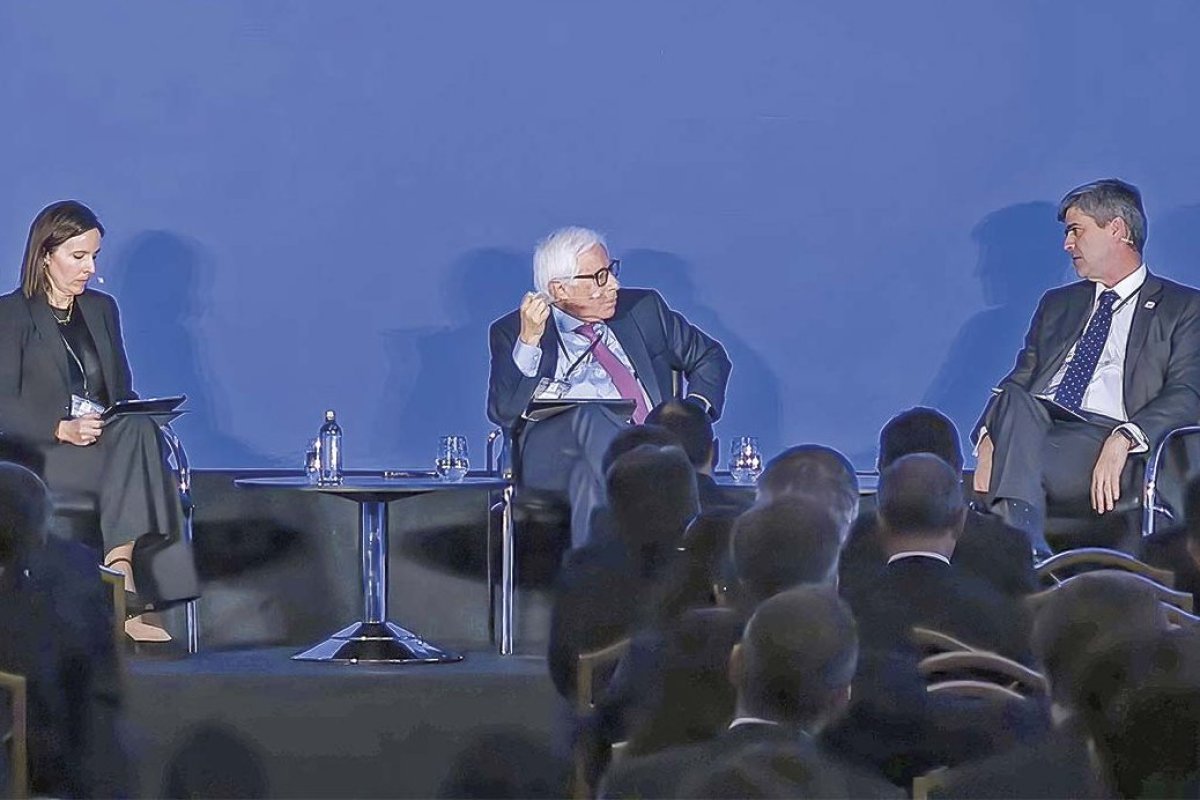
Uno de los paneles que concentró la atención en la jornada del ChileDay que se desarrolló este miércoles en Londres fue el que abordó el sistema previsional.
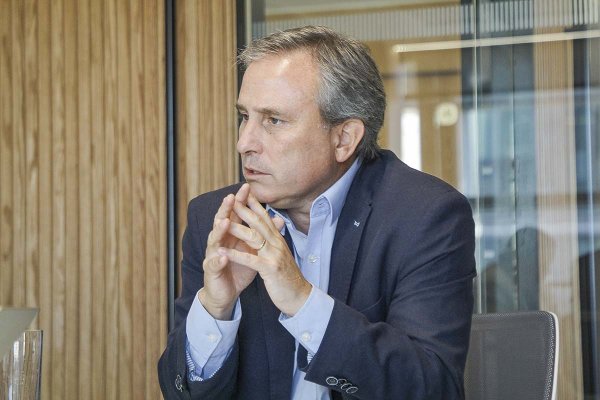
En la instancia participaron el regulador y el regulado: el superintendente de Pensiones, Joaquín Cortez, y el presidente ejecutivo de la Asociación de AFP, León Fernández de Castro, respectivamente. Además, contó con la directora de ChileDay, Silvia Fernández, como moderadora.
El telón de fondo fue el nuevo régimen de inversión de los fondos de pensiones que se publicó a inicios de septiembre, que regulará, a partir de abril de 2027, los fondos generacionales, tal como lo estableció la reforma previsional aprobada el año pasado.
En su intervención, Fernández de Castro señaló que uno de los desafíos del sistema previsional que nacerá con el nuevo régimen de inversión será de carácter institucional. El representante gremial advirtió que, más allá de quienes ocupan los cargos en la actualidad, en el diseño del sistema la institucionalidad se encuentra apalancada “en la autoridad, y la autoridad política, más que el superintendente, tiene un rol muy relevante en la definición de las estrategias de inversión. Y aquí podría ser que no hubiese benchmarks definidos por las AFP, no hubiese flexibilidad en los rangos”.
“Eso significa que las estrategias de inversión se terminan definiendo por la autoridad política y eso es un riesgo del que tenemos que hacernos cargo y tenemos que ver cómo resolver”.
“El Banco Central es un ejemplo, con un mandato claro: inflación. Aquí el mandato tiene que ser pensiones, no financiar deuda pública, por ejemplo”, señaló el presidente de la Asociación de AFP, León Fernández de Castro.
En esa línea, señaló que se necesita una autoridad técnica y no política. Ejemplo de ello, puntualizó, es el Banco Central: “El Banco Central es un ejemplo, con un mandato claro: inflación. Aquí el mandato tiene que ser pensiones, no financiar deuda pública, por ejemplo”.
El superintendente Cortez también se refirió al tema: “Hoy día hay una institucionalidad. Me tocó soportar la institucionalidad para sacar el régimen. Hay un Consejo Técnico (de Inversiones), participa el Ministerio de Hacienda, el Banco Central, sin embargo, a futuro hay que mirar bien la institucionalidad, porque como dijo un columnista, hoy día nos caen bien las autoridades, pero no sabemos si nos van a caer bien en el futuro y eso es clave”.
Al igual que Fernández de Castro, el regulador también atribuyó mayor relevancia a las autoridades políticas.
“Quizá, en el largo plazo, el enemigo es el gobierno. Entonces hay que tener mucho cuidado con eso y creo que es importante definir esa institucionalidad. Probablemente, mi recomendación sería avanzar hacia una comisión. Fui presidente de la CMF (Comisión para el Mercado Financiero) y uno puede tener críticas a cómo funciona, pero creo que, en general, es un gran adelanto”, indicó.
Premios y castigos
En su presentación, Cortez cuestionó una de las medidas más polémicas de la reforma previsional: el esquema de premios y castigos a las AFP. Específicamente, se refirió a los plazos para medir el rendimiento, ya que se estableció que el premio o castigo se determinó a partir del desempeño acumulado de cada fondo generacional durante los 36 meses anteriores.
“Como superintendente no me corresponde ser muy crítico de la reforma, pero en este punto soy crítico. Yo lo he dicho antes, pero me acuerdo que una vez le pregunté a un Premio Nobel en Finanzas que hablaba de que lo importante son los retornos de largo plazo. Entonces, le pregunté lo obvio, qué es el largo plazo y me dijo que 30 años”, señaló.
“Ahora, obviamente que un plazo de 30 años es impracticable, porque la gente necesita tener feedback antes, pero me parece que tres años son poco. Me parece más lógico algo como lo que existe hoy día en Australia, que se mide en ocho años. Creo que este es uno de los puntos que merece ser vuelto a analizar”, agregó.
Luego, el supervisor comentó la regulación con la que el régimen de inversión abordó el esquema de premios y castigos, especialmente el margen dentro del cual la rentabilidad de un fondo generacional puede alejarse de su cartera de referencia sin que la AFP reciba un premio ni deba pagar un castigo.
“Aquí decidimos ser prudentes, pero la verdad, con esas bandas es muy difícil que alguien sea castigado y también es muy difícil que alguien gane. Y creo que no es una situación óptima”, apuntó.
Libertad de elección
Otro tema en el que ambos coincidieron fue la libertad de elección en el régimen de fondos generacionales. A diferencia de lo que ocurre con los multifondos, en el nuevo esquema los afiliados no podrán elegir un fondo.
“Es muy importante darle a la gente mayor probabilidad de elección. Esto no es fácil, dado el tamaño que tienen las AFP en el mercado”, apuntó.
“Eso, probablemente, no se puede en el corto plazo, pero no hay que dejarlo de lado en el mediano plazo”.
Por su parte, el representante de la industria de las AFP dijo que “hay otras partes del mundo donde funcionan los fondos generacionales, pero puedes elegir fondos, o moverte al adyacente. Eso es algo que hay que mirarlo en el tiempo. Probablemente, no resulte de la definición que se haga ahora, pero sí, a lo mejor, algo que se puede ir corrigiendo en el tiempo”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Pensiones
 {{/if}}