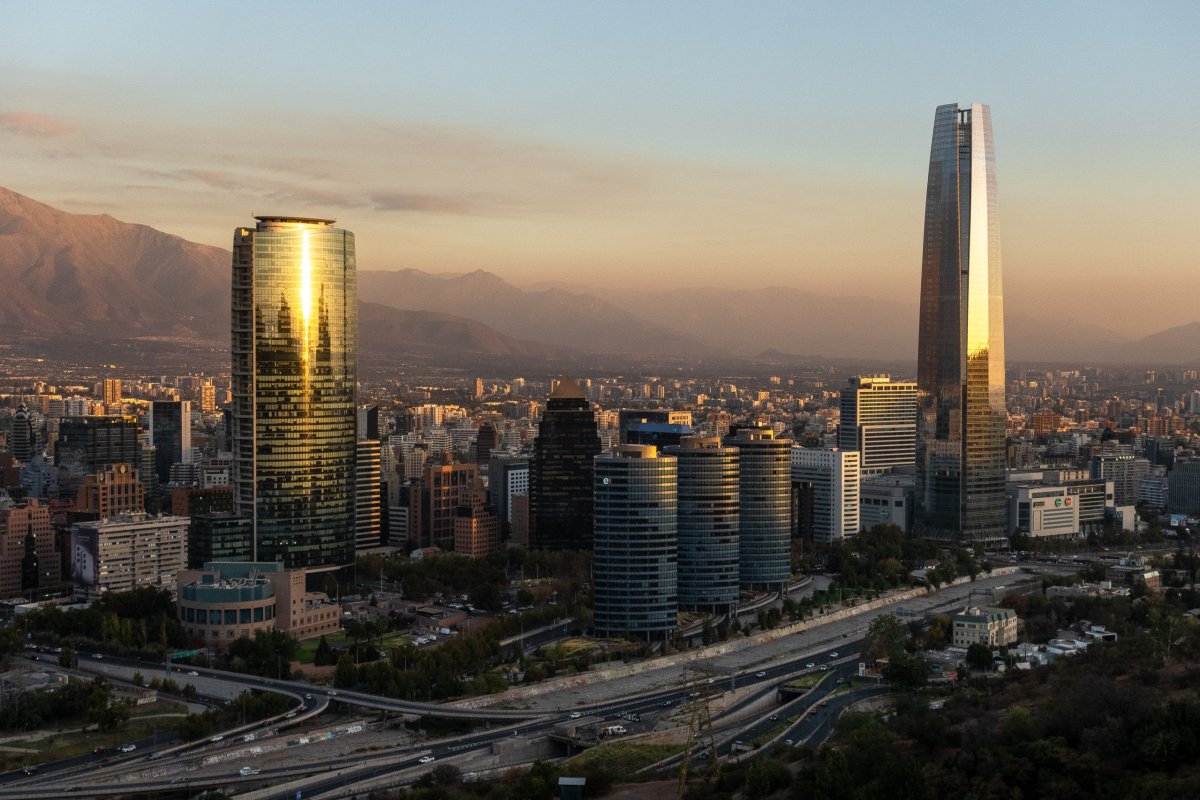
Los inversionistas extranjeros están adquiriendo masivamente deuda pública chilena, elevando sus tenencias a un nuevo récord a medida que resurge el sentimiento de "Sell America" o "vender activos de EEUU" y que las perspectivas fiscales y las reformas de mercado del país realzan el atractivo de sus bonos.
Las tenencias de bonos soberanos denominados en pesos por parte de no residentes aumentaron en US$ 700 millones, alcanzando la cifra récord de US$ 21.040 millones en agosto, el último mes del que se dispone de datos del Banco Central. Esto situó el incremento acumulado desde principios de año en un 42%, superando con creces el crecimiento registrado en otras partes de América Latina.
Chile se perfila como beneficiario de un cambio más amplio en las carteras de inversión a nivel mundial. Mientras la preocupación por la trayectoria fiscal de EEUU ofrece a los inversores un motivo adicional para mirar más allá de ese país, la contención del gasto del presidente José Antonio Kast y las medidas para profundizar el mercado de bonos chileno refuerzan el argumento a favor de destinar parte de ese capital a la nación andina.
"Hemos observado una disminución en la proporción de bonos estadounidenses dentro de las carteras de inversión, y parte de esos flujos se ha dirigido a Chile", señaló Alexis Vega, responsable de market making en Bci. "Creo que la tendencia de 'Sell America' persistirá; además, dada la evolución de los precios de las materias primas y los posibles ajustes fiscales, América Latina presenta una imagen de mayor disciplina que Estados Unidos".
La tendencia de vender activos de EEUU ha ido y venido a lo largo del segundo mandato del presidente Donald Trump, ya que los participantes del mercado advertían que la volatilidad en la toma de decisiones —desde históricos aumentos de aranceles y nuevos conflictos bélicos hasta el deterioro de alianzas de larga data— estaba alejando a los inversores extranjeros de las acciones y bonos estadounidenses.
La medida del secretario del Tesoro, Scott Bessent, de reducir los rendimientos mediante la compra de títulos a más largo plazo el mes pasado dio nuevo impulso a esa narrativa, en medio de advertencias de que podría disuadir aún más a los compradores extranjeros.
"Están llevando a cabo un programa de recompra que carece de credibilidad", afirmó Vega. "La estructura actual de la deuda es insostenible".
La nación sudamericana registró un superávit presupuestario de $ 95.000 millones (US$ 10 millones) en julio, frente a un déficit de $ 957.000 millones el año anterior, tras un aumento del 79% en los ingresos provenientes de la industria minera privada y una reducción del 0,7% en el gasto. En lo que va de año, el gasto fiscal ha aumentado solo un 0,7%.
Asimismo, el ministro de Hacienda, Jorge Quiroz, ha señalado que el gobierno planea limitar el crecimiento del gasto a un rango de entre el 0% y el 1% para el próximo año.
La situación es notablemente distinta en Brasil, donde los crecientes costos por intereses y los déficits persistentes generan inquietud sobre la capacidad del gobierno para estabilizar sus finanzas. Por su parte, Colombia aprobó este mes un aumento del 16% en el gasto público para el próximo año, lo que alarmó a los inversores que ya estaban preocupados por la creciente carga de la deuda del país.
"Los elevados precios de los metales deberían impulsar los ingresos relacionados con la minería; dado que la administración ha señalado un crecimiento limitado del gasto para los próximos años, esto refuerza la credibilidad de la senda de consolidación fiscal estructural tras varios años de déficits por encima de la meta", señaló Andrés Pérez, economista jefe para América Latina de Banco Itaú.
Esta divergencia en las políticas se refleja en la demanda extranjera de deuda local. La tenencia extranjera de bonos soberanos locales de Colombia aumentó un 4,2% en los primeros ocho meses del año, mientras que la participación de no residentes en Brasil creció apenas un 2% hasta julio. En México, dicha participación aumentó alrededor de un 3% en el mismo periodo.
"Ajustes finos"
En marzo —el último mes con cifras disponibles del Ministerio de Hacienda—, los inversionistas extranjeros poseían el 15,6% de la deuda soberana local de Chile. Esta cifra representó la mayor participación desde el primer trimestre de 2020 y casi el doble del 8 % registrado a finales de 2024.
Mantener ese impulso dependerá, en parte, de nuevos esfuerzos para facilitar y abaratar el acceso de los inversionistas extranjeros al mercado.
"Se han eliminado las principales fricciones que dificultaban la participación de no residentes en el mercado de bonos de Chile", declaró la semana pasada Alberto Naudón, vicepresidente del Banco Central de Chile. "Se requieren ajustes finos para fomentar su desarrollo y determinar dónde podemos alcanzar estándares similares a los utilizados en el extranjero, facilitando así la entrada de no residentes al mercado".
Varias iniciativas presentadas recientemente apuntan precisamente a ese objetivo. A principios de este mes, el gobierno anunció que busca permitir, por primera vez, que los fondos de pensiones locales realicen operaciones de recompra repo y recompra inversa ("reverse repo"). Esto debería dinamizar la negociación y reducir los diferenciales entre precios de compra y venta de los bonos.
Paralelamente, el gobierno ha sometido a consulta pública un programa de market-makers, diseñado también para aumentar la liquidez.
"Esperamos ver impactos positivos derivados de un nuevo mercado de repos, que reduciría los costos de financiación para las inversiones, y de un potencial programa de creadores de mercado que aportaría mayor liquidez a los instrumentos de deuda del Tesoro", señaló Vega.
La propuesta relativa a los fondos de pensiones formaba parte de un paquete de 30 medidas destinadas a profundizar los mercados de capitales de Chile, incluidas propuestas para reducir la burocracia y las barreras fiscales que enfrentan los inversores extranjeros al adquirir activos locales.
"Resolver algunos de estos problemas debería permitir superar los obstáculos que han encontrado los inversores extranjeros", afirmó Christopher Mejía, analista de crédito soberano de mercados emergentes en T. Rowe Price.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 renta fija
 {{/if}}