En la discusión de la reforma al mercado de capitales, el ministro de Hacienda, Jorge Quiroz, ha utilizado la metáfora de un frigobar para explicar lo que considera son las costosas trabas tributarias que enfrentan algunos inversionistas -sobre todo, extranjeros- para acceder al mercado de capitales local. Su punto, simulando situaciones de la realidad actual, es que consumir los productos disponibles en la pieza de un hotel es muy caro pese a que están al alcance de la mano.
La metáfora bien se podría aplicar al régimen tributario de las pequeñas y medianas empresas (PYME) del país, ya que transitar de ese estado a una mediana y luego a una grande acarrearía un costo adicional para un contribuyente. Esa transformación implicaría pasar de pagar una tasa de 12,5% por sus utilidades -como opera hoy el sistema- a un 27%, sin un punto intermedio.
En 2028, de hecho, dicho guarismo subirá a 15%, mientras que en 2029 el gravamen que aplica a las utilidades de las grandes empresas se reducirá a 23%.
Por lo mismo, los ministerios de Hacienda y Economía están afinando los detalles para presentar al Congreso un nuevo estatuto tributario para las PYME, con foco en la formalización, en la reducción de trabas fiscales y en regular un tránsito para que las empresas pasen de pequeñas a medianas y luego a grandes.
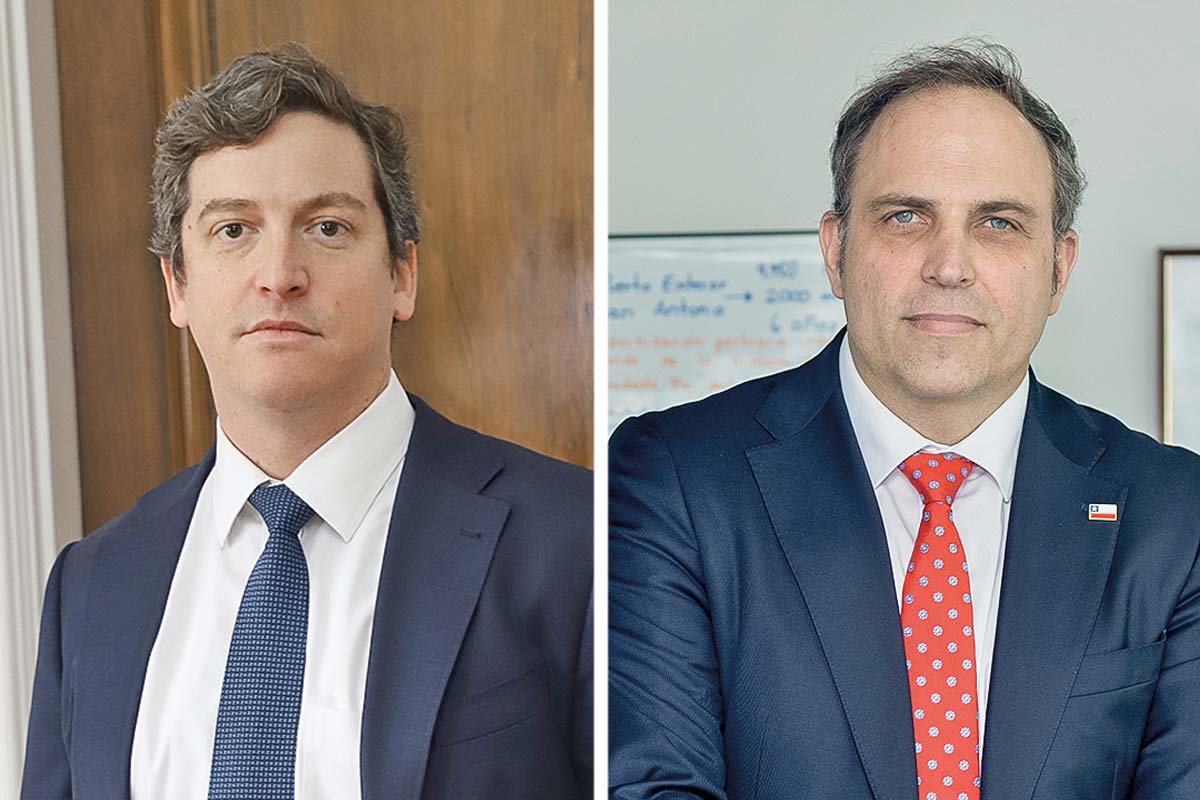
La propuesta está siendo preparada en conjunto por los subsecretarios de Hacienda y de Economía, Sebastián Vallebona y Karlfranz Koehler, respectivamente.
La idea es socializar su contenido con los gremios de pequeñas empresas y parlamentarios, de cara a ingresar un proyecto al Congreso en diciembre, ya con la tramitación del Presupuesto concluida.
Tres momentos
Fuentes que conocen el contenido de la iniciativa explican que lo que se buscará es regular tres momentos de un emprendimiento.
El primero es cuando se instala. Aquí, la intención del gobierno es “allanar” el camino para los emprendimientos iniciales mediante la aplicación de la menor cantidad posible de tributos. O sea, la idea es reemplazar la dispersión de los nueve regímenes actuales para el sector por uno solo, a fin de constituir un incentivo para la formalización de la mayor cantidad de microempresarios posible.
El esquema, que se basaría en un registro único y simple, tendría períodos de gracia y alertas para que las microempresas puedan transitar el Régimen Propyme con la menor carga posible.
El segundo momento es cuando la firma comience a crecer y pase a alguno de los regímenes PYME, que gravan de distintas formas a las firmas con ventas por hasta UF 75 mil en los últimos tres años.
Esto último implicará simplificar los regímenes tributarios que hoy se reservan para pequeños contribuyentes, como el Propyme General y Propyme Transparente, en que los socios pagan un impuesto de Primera Categoría fijo de 12,5% -que luego sube a 15% en 2028 con la actual legislación, pero que el gobierno buscará mantener en 12,5% con la nueva ley- y su tributación final es 100% integrada entre el impuesto del socio y el de su empresa.
Está en análisis también si se modificará la base imponible del sistema, potencialmente transitando desde ventas anuales a utilidades, lo que también derivaría en ajustar el corte de UF 75 mil actuales.
Y el tercer momento -y más importante- es cuando la empresa tiene que tomar la decisión de crecer, lo que implica que ya no tributa a una tasa de 12,5%, sino que pasa al régimen de las grandes compañías, con tasa hoy de 27% y que bajará a 23% en 2029. Aquí, una de las principales ideas es establecer una gradualidad en el aumento de la carga tributaria de las compañías, replicando un esquema similar a los tramos marginales del Global Complementario que gravan hoy las rentas personales.
Por ejemplo, se partiría con un tope exento y luego se fijarían los tramos por ventas o utilidades que comenzarían a aplicar la tasa de forma gradual desde 12,5% hasta el 23%, cuando entrarían al régimen general de tributación.
La finalidad es que los socios de las pequeñas empresas tengan incentivos para poder crecer y no decidan “quedarse como compañías chicas” ante la carga de un mayor pago de impuestos.
Los cortes y tramos están aún en definición por parte de las autoridades, aunque enfatizan que, más que la base para aplicar el impuesto, lo relevante es la gradualidad en el tránsito.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}