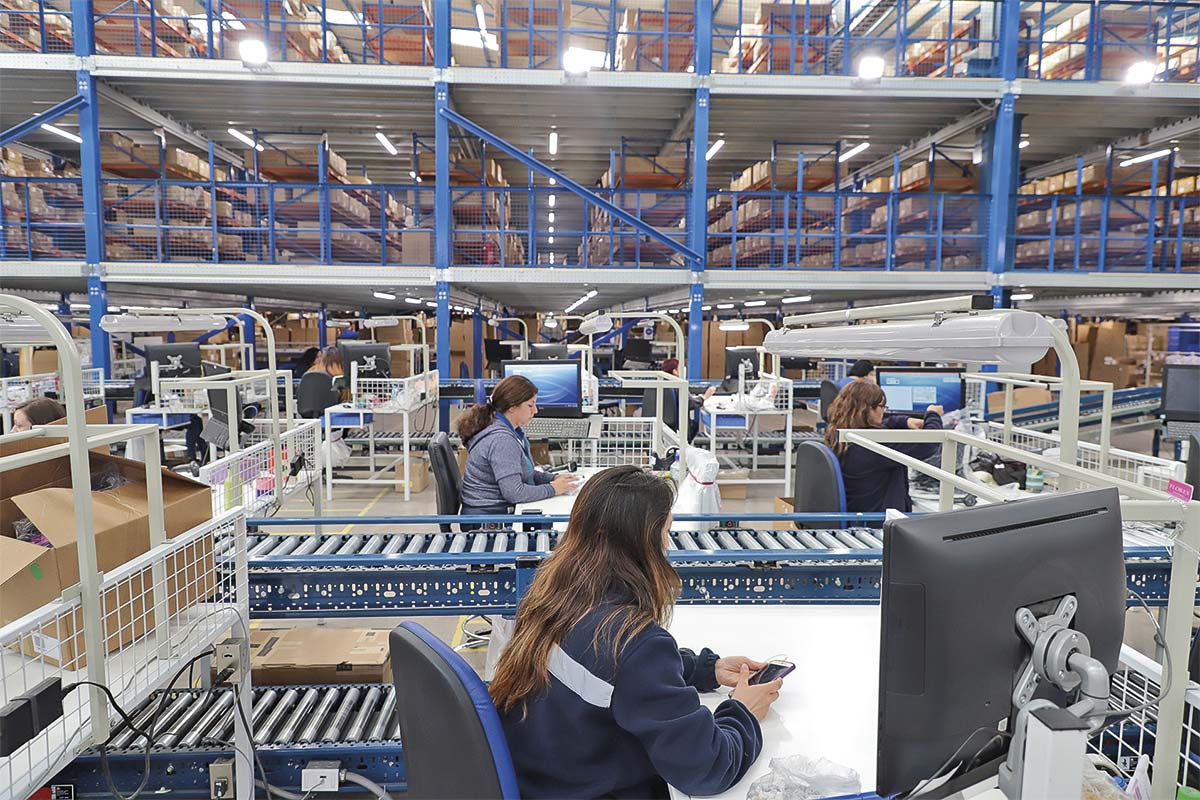
La franquicia tributaria (FT) para capacitación del Servicio Nacional de Capacitación y Empleo (Sence) fue objeto de una serie de modificaciones en la ley de reconstrucción que impulsó el ministro de Hacienda, Jorge Quiroz. Cambios que, en líneas generales, redujeron su alcance, acotando el universo de empresas y trabajadores que pueden utilizarlo.
Sin embargo, a juicio del economista senior del Observatorio del Contexto Económico de la Universidad Diego Portales (OCEC-UDP), Adolfo Fuentes, los ajustes no resolvieron varios de los principales problemas que arrastra el instrumento.
Así lo planteó en el estudio "Análisis a la Franquicia Tributaria del Sence", documento en el que Fuentes realizó un diagnóstico del mecanismo, revisó su estructura de gasto y sus resultados en materia de capacitación y, a partir de ese análisis, formuló una serie de recomendaciones de política pública.
Entre los cambios introducidos, para las empresas con una planilla anual de remuneraciones imponibles superior a 900 UTM, el máximo imputable a la franquicia se redujo de 1% a 0,7% de la planilla. Además, para los trabajadores con remuneraciones de hasta 25 UTM, la cobertura del valor hora de capacitación disminuyó de 100% a 80%.
Para Fuentes, sin embargo, el rediseño quedó corto. “Lamentablemente, esto no corrige los principales problemas identificados en la FT, como la baja participación de las pequeñas y medianas empresas, el requisito de asistencia para acceder al beneficio y el relativamente bajo valor por hora de los cursos”, señaló.
El diagnóstico adquirió especial relevancia al observar cómo se distribuían los recursos. De acuerdo con el estudio, en 2024 el Estado financió cerca del 85% del costo de las capacitaciones realizadas mediante la franquicia y aproximadamente el 90% del gasto fiscal asociado al instrumento se concentró en grandes empresas.
A partir de estos resultados, Fuentes planteó una serie de modificaciones adicionales al mecanismo, entre ellas un sistema de vouchers para facilitar el acceso de las PYME, una mayor focalización del beneficio en trabajadores de menores ingresos, un aumento del valor hora financiable y la exigencia de aprobar las capacitaciones para poder utilizar la franquicia.
Vouchers para abrir la puerta a las PYME
Uno de los principales cambios propuestos por Fuentes apuntó precisamente a modificar la forma en que las pequeñas y medianas empresas accedían al beneficio.
La franquicia funcionaba como un crédito contra el impuesto a la renta, lo que implicaba que las empresas debían financiar inicialmente las capacitaciones y posteriormente imputar esos recursos a sus impuestos.
Para Fuentes, ese diseño representaba una barrera particularmente relevante para las empresas de menor tamaño.
“La FT es un crédito tributario contra el impuesto a la renta de las empresas. Eso implica que las empresas deben costear los cursos al momento de realizarlos, y esperar a la declaración de renta de cada año para reducir dicho gasto de los impuestos a pagar. Esto hace que las pequeñas y medianas empresas, que por su naturaleza tienen mayores restricciones de caja, queden sin la posibilidad de utilizar el beneficio”, explicó.
El estudio añadió que las firmas pequeñas también enfrentaban dificultades de escala y administrativas: utilizar la franquicia requería gestionar accesos a la plataforma del Sence, verificar asistencias, relacionarse con los Organismos Técnicos Intermedios para Capacitación (OTIC) y realizar el seguimiento tributario correspondiente, tareas que en las grandes compañías solían recaer en áreas de recursos humanos y contabilidad.
Frente a ese escenario, Fuentes propuso implementar un sistema de vouchers, de manera que las empresas pequeñas y medianas no tuvieran que desembolsar directamente el costo de las capacitaciones, sino que estas fueran pagadas por una agencia estatal.
Bajar los tramos y focalizar el beneficio
Parte de la fórmula planteada para financiar un mecanismo de ese tipo sin elevar el gasto fiscal estuvo en modificar los tramos de renta de los trabajadores cubiertos por la franquicia.
Fuentes planteó que los límites eran demasiado elevados respecto de la realidad salarial del país y propuso reducirlos de manera significativa.
En concreto, sugirió que el umbral para acceder al beneficio de 80% del valor hora bajara desde 25 UTM hasta 11,6 UTM, cifra cercana a un ingreso mediano bruto. Para el tramo que permitía financiar el 50% del valor hora, propuso reducir el límite desde 50 UTM a 17,8 UTM, equivalente a 1,5 ingresos medianos brutos.
"Esto nuevamente liberaría recursos que podrían destinarse a aumentar el valor máximo por hora a descontar, sin aumentar el gasto fiscal total, lo que reforzaría el incentivo para realizar potencialmente mejores capacitaciones para un grupo más vulnerable de trabajadores", planteó el informe.
Aumentar el costo del valor hora de las capacitaciones es otra de las modificaciones que quedaron pendientes a juicio de Fuentes.
“El cambio más urgente, a mi parecer, es aumentar el valor por hora, ya que aumentará la competencia entre los proveedores de capacitación y permitirá potencialmente acceder a cursos de mejor calidad”, afirmó.
El estudio sostuvo que el valor máximo por hora podía terminar operando como una referencia de precios entre los proveedores de capacitación, reduciendo la competencia. Por ello, propuso elevarlo y financiar el mayor costo mediante una focalización más estricta de los recursos hacia trabajadores de menores ingresos.
De cumplir asistencia a aprobar el curso
El rediseño propuesto por Fuentes incorporó una última modificación a los incentivos del sistema.
El estudio explicó que, para obtener el beneficio tributario, se exigía una asistencia de 75% en los cursos presenciales o completar el 100% de las horas en las capacitaciones e-learning. Aunque Sence exigía que los cursos contaran con evaluaciones, aprobarlas no era requisito para acceder a la franquicia.
Por ello, Fuentes propuso incorporar la aprobación de una evaluación al término de la capacitación como condición para utilizar el beneficio.
A su juicio, esta modificación “alinearía mejor los incentivos de las empresas con que los trabajadores desarrollen las habilidades trabajadas en los cursos”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Carolina León