Un fondo estatal que comprará créditos hipotecarios a la banca es una de las principales apuestas de la reforma al mercado de capitales, la denominada MK4, que el miércoles pasado inició su tramitación en el Congreso.
El diseño del Fondo Nacional para la Vivienda (Fonavi), sin embargo, abrió varias interrogantes: cuánto podría, efectivamente, reducir las tasas hipotecarias, qué riesgo asumirá el Estado y cómo evitar que un mayor acceso al crédito termine presionando al alza los precios de las viviendas.
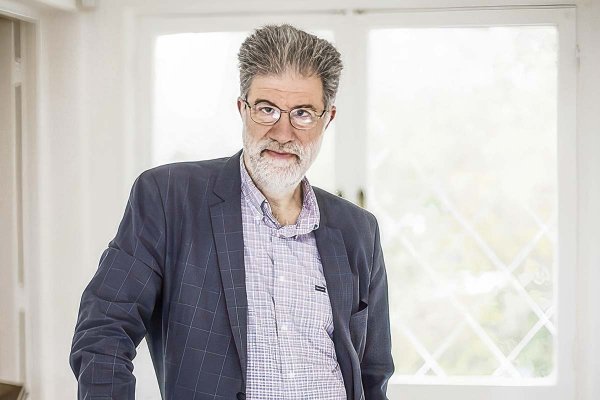
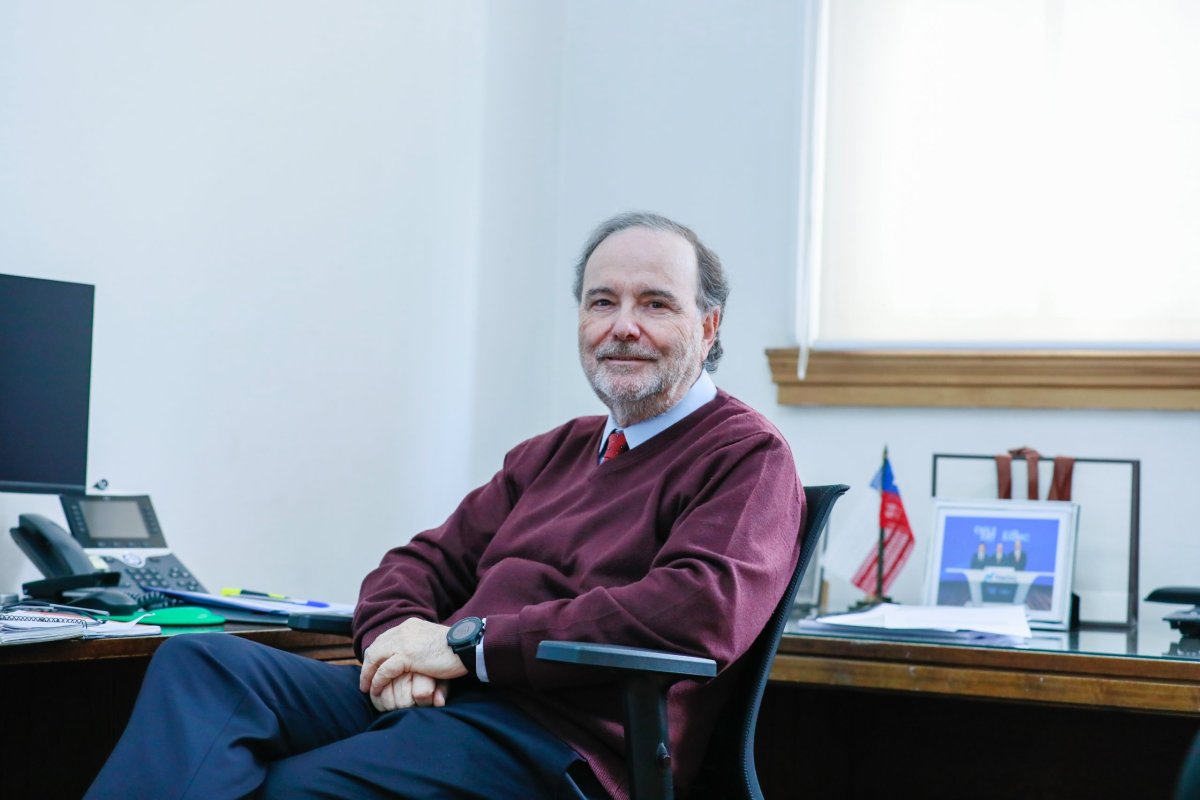
En conversación con DF, el coordinador de Mercado de Capitales del Ministerio de Hacienda, Eugenio Symon, abordó el diseño de la iniciativa.
Fonavi bajo la lupa
—¿En cuánto estimó Hacienda que Fonavi podría reducir las tasas hipotecarias?
—El objetivo del Fonavi es generar mejores condiciones financieras para que más familias puedan acceder a su primera vivienda. El diseño combina mecanismos de financiamiento con competencia entre las instituciones, de manera de ampliar las alternativas disponibles para las personas y favorecer mejores condiciones de plazo, pie y carga financiera.
El efecto dependerá de las condiciones de mercado y de las ofertas que realicen las instituciones financieras.
—Si Fonavi puede endeudarse hasta 10 veces su patrimonio, ¿qué riesgo fiscal implica una eventual alza de la morosidad hipotecaria?
—El diseño contempla varias capas de protección para gestionar adecuadamente los riesgos. En primer lugar, los créditos financian en hasta un 90% el valor de la vivienda, por lo que existe un pie aportado por la propia familia. En segundo término, la vivienda constituye la garantía del crédito. Luego, ante eventuales pérdidas, una parte debe ser absorbida por la institución financiera que originó el crédito y, posteriormente, opera el capital del propio fondo.
—¿El énfasis de la iniciativa en el acceso a la vivienda busca construir un respaldo político?
—El crédito hipotecario es el principal instrumento de crédito para las personas en el mercado de capitales chileno. Es un producto financiero complejo, que requiere articular ahorro, financiamiento de largo plazo, liquidez, gestión de riesgos e instituciones sólidas.
Por eso, poner el foco en la vivienda no es algo ajeno a una reforma al mercado de capitales. Al contrario: es una de sus expresiones más concretas.
—¿Cómo evitarán que el mayor acceso al financiamiento termine elevando los precios de las viviendas?
—Hay tres elementos que permiten que este proceso sea gradual y vaya acompañado por una mayor capacidad de respuesta de la oferta.
Primero, Fonavi podrá financiar viviendas nuevas y usadas, ampliando desde el inicio el universo de propiedades disponibles para las familias. Segundo, el Ahorro Voluntario para la Vivienda (AVV) exige al menos 30 meses de ahorro previo, por lo que una parte de esta nueva demanda se irá materializando gradualmente, dando tiempo para que el mercado ajuste su oferta. Y tercero, esto se complementa con las medidas aprobadas en la Ley de Reconstrucción y con los cambios a la Ordenanza General de Urbanismo y Construcciones, orientados a facilitar el desarrollo de nuevos proyectos y reducir costos.
Los otros flancos
—¿Por qué no se avanzó en una revisión más amplia de la Tasa Máxima Convencional (TMC)?
—La inclusión financiera es una preocupación relevante para el Ministerio de Hacienda, especialmente porque determinadas condiciones de acceso al crédito pueden dejar a personas y segmentos fuera del sistema financiero formal.
En esta etapa, el proyecto se concentra en un conjunto específico de medidas para mejorar el funcionamiento del mercado de capitales.
—¿Cuáles son las expectativas para la tramitación legislativa?
—El ministro Quiroz ha señalado que espera que el proyecto pueda ser aprobado durante este año.
—¿Los efectos de la reforma podrían comenzar a verse durante este gobierno?
—Sí, esperamos comenzar a ver efectos durante este mandato, aunque cada medida tiene su propio reloj. Algunos cambios regulatorios y tributarios pueden modificar incentivos relativamente rápido; Fonavi deberá constituir su primer fondo dentro de los 12 meses siguientes a la publicación de la ley, mientras el AVV requiere al menos 30 meses de ahorro para acceder a la bonificación.
La reforma está diseñada para empezar a producir resultados en el corto y mediano plazo, y acumular efectos estructurales en el tiempo.
—¿Qué tendría que cambiar para considerar exitosa la reforma al término de este mandato?
—Que volvamos a ver el ahorro transformándose en oportunidades concretas de financiamiento. Eso debiera reflejarse en señales visibles: Fonavi operando, una bolsa junior funcionando, nuevos instrumentos y emisores, más inversionistas locales y extranjeros participando, mayores volúmenes de transacción y un mercado local con mayor profundidad y liquidez.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 mercado bursatil
 {{/if}}