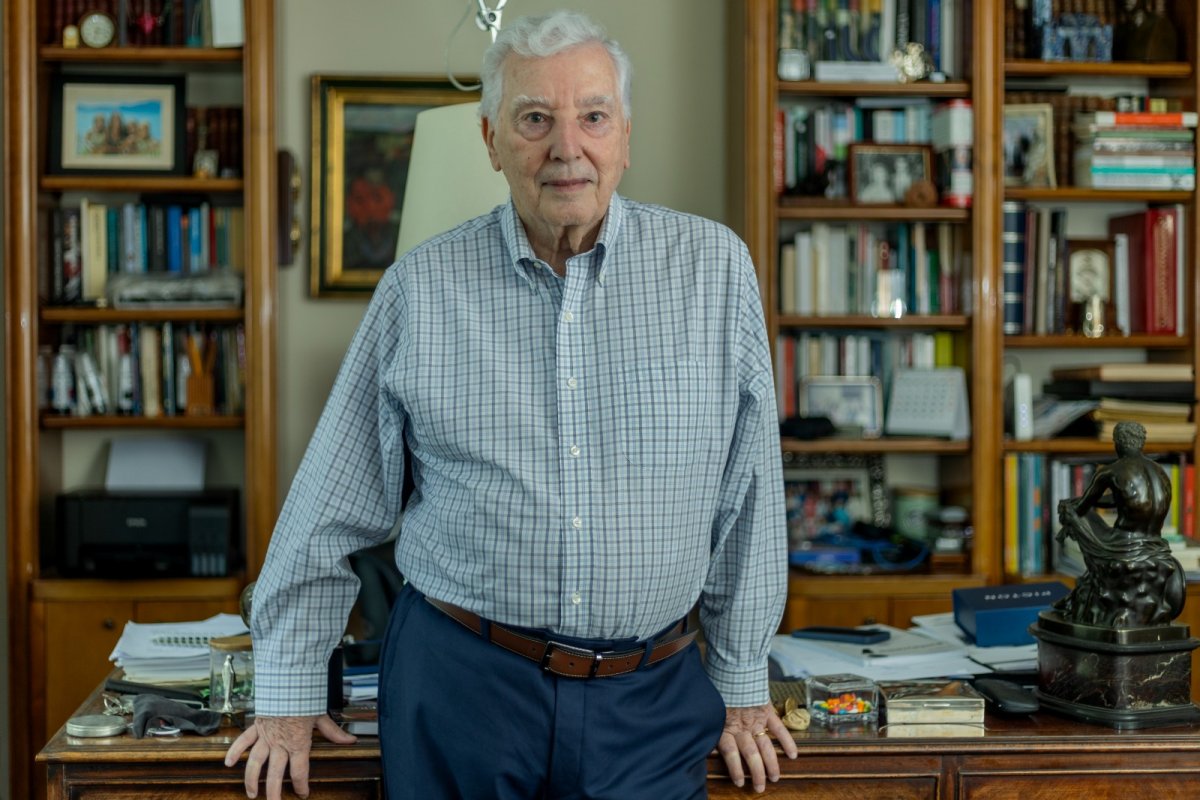
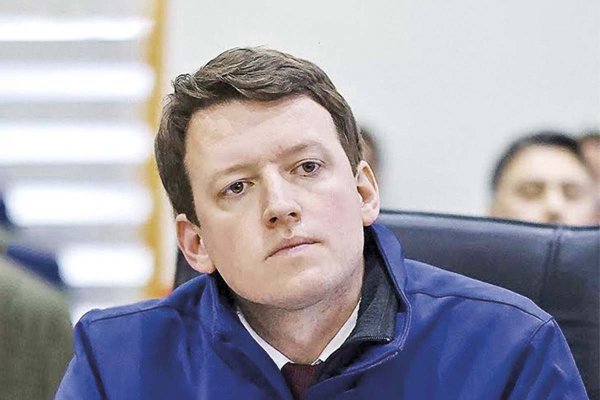
A punto de cumplir, el próximo 29 de octubre, 85 años, José Antonio Guzmán dice que la industria previsional ha pasado por muchas crisis. “La peor fue la del 2008, con la subprime. Esa sí que afectó a más gente y afectó a todos los fondos. Esto es una cuestión puntual que yo creo que se va a resolver”, plantea, entrando de lleno a compartir su visión del trance que vive esta industria, desatada la polémica por el retroceso que experimentó el fondo E y en alguna medida el D entre enero y septiembre, influida por el uso de swaps.
Hoy, aunque está retirado de la primera línea de actividad, José Antonio Guzmán Matta, ingeniero civil de profesión de la Universidad de Chile y empresario de la construcción con Guzmán & Larraín, tuvo un rol protagónico en el devenir de las políticas públicas en el pasado reciente en Chile.
Tras liderar la Cámara Chilena de la Construcción (CChC) entre 1989 y 1990, fue presidente de la CPC entre 1990 y 1996, recién reestrenada la democracia con Patricio Aylwin. Y luego presidió, entre 2006 y 2014, AFP Habitat, ligada al gremio constructor. Desde esa experiencia, aceptó hablar con DF MAS con la franqueza que acostumbra.
Parte señalando que no pretende minimizar el daño o el impacto de la caída del fondo E, “pero tampoco quiero exagerar, sobreestimar”, dice. A su entender, hay muchas razones que explican esta caída. Como el hecho, dice, de que “nadie pensó que las tasas de interés iban a subir lo que subieron”. “Tuvimos una guerra intempestiva a fines de febrero y gran parte de esta inversión, de esta apuesta -como quiera llamarlo-, es bastante anterior a eso, en un momento en que la economía, el mundo, incluso el propio Trump, estaba presionando por bajar la tasa de interés. Entonces, apostar de alguna manera a ese hecho no parecía una cosa extraña”, dice.
Pero eso cambió bruscamente en febrero de 2026 con la guerra entre Estados Unidos e Irán, con lo que el petróleo se fue a las nubes y la inflación se fue arriba, a lo que se suma que Trump subió los aranceles en Estados Unidos, y se generó una política de alza de tasas de interés.
Pero a continuación dice tajante: “La segunda causa es más interna y es un exceso de inversión en instrumentos ligados a una sola variable que se salió de la política normal que tenían las AFP, en instrumentos derivados -me refiero a los swaps-, a mi juicio, en forma bastante imprudente”.
- ¿Por qué imprudente?
- Primero, el que estuvieran tan dependientes de una tasa de interés. Normalmente la inversión del fondo E resguardaba muy bien que los instrumentos en que invertía fueran seguros, tuvieran una rentabilidad mínima, pero positiva. Y yo creo que en este caso hubo una imprudencia de parte de los gerentes de inversiones o los equipos de inversiones de las AFP, arrastradas por el efecto manada. Yo creo que un directorio debiera haber levantado una alerta diciendo “oiga, no se comprometa tanto en un solo instrumento”. Creo que hubo falta de control de los directorios y una reacción tardía, porque cuando pararon este asunto, ya era tarde.
- ¿Pararon porque hubo una regulación en abril que dio plazo hasta noviembre?
- Exactamente. No fue iniciativa propia que pararan.
“Se corrieron riesgos innecesarios e imprudentes”
- La explicación que han dado las AFPs es que tras esta estrategia está que necesitaban calzarse con la pensión. O sea, que no hay que mirar sólo la rentabilidad del fondo, sino el monto de la pensión. ¿Ese argumento no le hace sentido?
- No, no me hace mucho sentido. Con la presión pública, particularmente después de la reforma previsional, el monto de la pensión cobró mucha importancia. Entonces, me imagino que los ejecutivos de las AFP dijeron ‘privilegiemos la pensión antes que la rentabilidad’. Me hace lógica hasta por ahí nomás, siempre que no se corran riesgos innecesarios, que fue este caso. Yo creo que aquí se corrieron riesgos innecesarios e imprudentes. Siempre ha habido altos y bajos desde la fundación del sistema en 1981 en adelante. Si me hubieran hablado que la caída del fondo E es del 4%, es parte de las reglas del juego. Hacía memoria ayer tarde (miércoles), que yo siendo presidente (de Habitat) en el año 2008, la caída de los fondos de renta variable A, B y C, fue brutal y se formó el mismo escándalo. Pero se supo esperar, se entendió la lógica del sistema y un año después se había recuperado todo el dinero.
- ¿Cuál es el distingo que hace de esos escenarios, de este episodio?
- Primero, porque se trata de fondos distintos. Yo actuaría con distinta prudencia de los fondos de renta variable (…) Me refiero al monto y al riesgo asumido por el monto invertido en estos instrumentos, por los swaps. Y entramos en un tema que yo encuentro bastante influyente, que es el tema del efecto manada. Me llama muchísimo la atención y no puedo creer que los directores o gerentes de inversiones, ninguno haya pensado que las tasas de interés podrían subir, en lugar de bajar. El sistema induce a que una AFP tenga que obligatoriamente seguir a la otra, porque si no, se arriesga a multas bastante importantes de parte de la Superintendencia. Entonces, yo creo que ahí faltó personalidad de los gerentes de inversión y de los directores de decir “yo no me voy a comprometer a algo que no creo o que es demasiado riesgoso”. ¿Qué pasa si una AFP no hubiera invertido? Tendría una rentabilidad positiva, pero igual sería castigado por la autoridad, por salirse de la manada. También hay un problema de regulación, que yo estoy en desacuerdo. Porque una de las cosas esenciales, particularmente después de los multifondos, es que cada persona tuviera la libertad de escoger el riesgo que quería, que no lo obligaran. Y el efecto manada va en la dirección opuesta. Hace perder libertad a las AFPs y a los afiliados.
- ¿La estrategia detrás de hacer calzar con la pensión no le parece un argumento suficientemente sólido o atendible?
- No me parece un argumento suficientemente solido porque se invirtió más recursos de los que correspondía arriesgar. Yo no digo que no vale el argumento. Sí vale, pero no apuesto todo a un solo número. En eso, discrepo de la excusa de las AFP. Vale la excusa si hubieran tenido un porcentaje de inversión bastante menor. Hubiera sido más válido. Pero apostar en la forma que lo hicieron a la baja de las tasas de interés, yo no lo habría hecho.
- Si usted hubiera estado hipotéticamente en el directorio de Habitat. ¿Qué preguntas le habría hecho al gerente de inversiones antes de tomar estas posiciones?
- Cuáles son las bases, las razones o los argumentos que a usted le hacen creer que las tasas de interés van a bajar. Primera cosa. Porque todo esto dependía en parte de eso. Si el gerente de inversiones me dice “mire, la presión política de Trump va a conducir a una baja y va a tener éxito”, yo le habría dicho “no me convence”. O sea, puede ser que sea así, pero no podemos apostar todo nuestro capital a esa situación. Entonces, la primera pregunta que correspondería hacer a un director es en qué se fundamenta la política que usted tomó. Y si me contesta “la otra AFP tomó esta decisión y yo estoy obligado a seguirla”, yo mediría riesgo-beneficio. Si el riesgo es que a uno le pasen una multa, pero el beneficio puede ser mucho mayor, yo prefiero pagar la multa.
- ¿Los incentivos, bonos de los ejecutivos de las AFP, pueden ser un factor?
- No creo. El recuerdo que yo tengo de Habitat es que los bonos estaban relacionados con los resultados de la AFP y no los resultados de los fondos de pensiones.
- ¿Qué le diría usted a un afiliado que está en esta situación y que perdió parte de sus ahorros?
- Que lamento que le haya ocurrido esto. Y que el administrador en los 40 años que lleva funcionando ha sido un buen administrador. Y que tiene una parte de solución. Vea si puede esperar el jubilar. Si va a jubilar, hágalo en retiro programado.
“Macías no tomó decisiones, dilató”
- ¿Cómo evalúa el actuar de Osvaldo Macías, el exsuperintendente?
- Macías no tomó decisiones, dilató. Pensaba que las AFP estaban tomando demasiado riesgo en este instrumento. Entonces, si yo como regulador estoy convencido de eso y lo digo públicamente -como lo ha dicho-, tengo que tomar decisiones. (El proceso fue) muy dilatado.
- ¿Le pareció prudente el actuar de Joaquín Cortez, que activó un proceso sancionatorio?
- En virtud de la transparencia pública, el asunto tiene que investigarse. Si hay más responsabilidad del efecto manada, si hay responsabilidad de los directorios, si intervinieron o no en la discusión, corresponde hacerlo por transparencia.
- Pero es primera vez que se anuncia un proceso sancionatorio antes de haber formulado cargos.
- Me parece bien el camino que ha elegido. Para infundir un poquito de tranquilidad a la opinión pública está bien que el regulador diga “voy a investigar”.
- ¿Estos temas y decisiones se discuten a nivel de directorio en profundidad?
- No en profundidad. En el Comité de Inversiones de las AFP ahí sí que se discute en profundidad. Y ahí es donde yo veo mayores responsabilidades de los directores que participan en estos Comités de Inversiones. Porque ahí sí que hay que hacer preguntas más profundas y justificar razones para determinadas decisiones. Si el Comité de Inversiones no profundizó en este tema cuando se lo llevó la administración de la AFP, no levantó alerta, evidentemente que tiene una culpa. En todas las reuniones de directorio, el presidente del Comité de Inversiones daba cuenta de la síntesis general de las decisiones que se habían tomado. Entonces, yo veo que hay responsabilidades que ciertos directores tienen que asumir. Me ha llamado la atención la timidez y el silencio de las administradoras. Debieran ser más explícitas en decir y justificar por qué se tomaron esas decisiones.
- ¿Los reguladores y autoridades no han sobrerreaccionado?
- Ahí entramos en otro tema. El daño es bastante menor. Los afectados en esto son el 1% de los cotizantes. Se ha exagerado, se ha magnificado como si fuera un daño al sistema. Hay algunos que llegan a decir nuevamente que hay que acabar con las AFP. Son reacciones oportunistas y desproporcionadas.
- ¿Que todas las AFP muestren el mismo comportamiento, habla de un riesgo de mercado inevitable o de una regulación que lleva a efectos sistémicos?
- Ahí volvemos al efecto manada. Creo que está bien que el regulador o la ley imponga un comportamiento más o menos parecido, como una forma de que las AFP se resguarden. Que no haya una que invierte en empresas tecnológicas y otra que invierte en tallarines. Es una forma de uniformar, pero yo creo que el margen es muy bajo. Inhibe a los administradores de tomar decisiones, en uno u otro sentido.
“Las AFP se defienden mal”
- Las AFPs en tanto accionistas minoritarios en las empresas donde están invertidas piden rendir cuentas. ¿Ellas rinden cuentas de la misma forma con sus afiliados?
- Yo soy pensionado de Habitat y me llegan cartas o mails informándome de los principales hechos. De este en particular no me ha llegado nada. Estoy en retiro programado en el fondo D. Yo encuentro que no rinden cuentas suficientes. Por eso que me llama la atención la timidez, el silencio de las AFP frente a este problema, porque hay una explicación que tienen que dar.
- En épocas pasadas usted era particularmente duro, en casos como Cascadas, y exigía transparencia. ¿Las AFP han sido transparentes?
- Les ha faltado transparencia, porque es un problema que ha inquietado a la opinión pública. Puede ser que sea desproporcionada la reacción de algunas personas. Pero no han sido claras en señalar, por ejemplo, que este problema realmente afecta al 1%. Eso no se ha dicho. Las AFP se defienden mal.
- ¿Qué debieron haber dicho al afiliado que no le están diciendo?
- Ahí entramos en un problema comunicacional, en que las AFP siempre han sido deficitarias. No es nuevo. Incluso bajo mi presidencia también fuimos deficitarios en la comunicación con el afiliado, con la opinión pública. En este caso no han tenido la valentía de decirlo: “perdí parte de sus fondos, no es mucho, y estas son las razones”. Pero tienen que decirle al cotizante.
- ¿Deberían compensar?
- Antes de salir de Habitat, lo planteé en el directorio. Que voluntariamente las AFP debieran estudiar una forma de compensación cuando la rentabilidad era negativa y cuando tenían la responsabilidad por ello. Hice unos números para ver qué significaba y era perfectamente absorbible por la AFP, porque en los 40 y tantos años que administran fondos, la cantidad de veces que han perdido ha sido mínima. Yo sigo pensando que, como una decisión voluntaria, las AFP debieran considerarlo como una herramienta competitiva.
- ¿Qué había pasado en ese momento?
- No había pasado nada. Justamente lo propuse en un período en que no había pasado nada, siempre voluntario, y lo planteé en su momento en el directorio de Habitat como una herramienta competitiva frente a otras AFP.
- ¿En este caso en particular aplicaría?
- Aplicaría. Yo creo que hay responsabilidades porque para mí es un hecho que no debiera haberse producido ni en la magnitud ni en los fundamentos que tiene.
- ¿Compensar podría desactivar la molestia ciudadana que ya se ha expresado en tribunales?
- Creo que sí. Que los cotizantes vean que es una entidad responsable la que le está administrando los bienes.
- Si le pudiera dar un consejo hoy día a quien dirige una AFP, ¿cuál sería?
- Primero, informe bien por qué le ocurrió a usted. Lo del alza de tasas es una cuestión general. Tienen que dar una explicación más específica.
- ¿Cumplieron el deber fiduciario?
- No puedo decir ex ante que voluntariamente incumplieron el deber fiduciario. Lo hicieron tratando de obtener una mayor rentabilidad para los fondos, para las personas. Eso no es incumplir el deber fiduciario. No me atrevo, por razones de resultados, a acusar de incumplimiento del deber fiduciario.
- Usted ha sido crítico de los sectores que quieren eliminar a la AFP. ¿Un caso así les da argumentos?
- Por supuesto, porque magnifican el problema, el daño, y son oportunistas. Hay personas más radicales como la gente del Partido Comunista, No+AFP, que dicen “esto demuestra que hay que acabar con este sistema”. Otras son reacciones más oportunistas, que son las de Parisi y compañía, que dice “retiremos los fondos antes de que lo sigan perdiendo”. Y la mayoría, una reacción desinformada que no consideran la rentabilidad histórica, que sigue siendo positiva. En los 45 años que administran han mostrado un rendimiento espectacular, que ha tenido otros beneficios para el país. Me parece que sería muy insensato tomar decisiones respecto al sistema a raíz de un problema puntual.
- ¿Hay un nuevo daño reputacional?
- Hay un daño reputacional porque se exagera el daño que ha producido. Sigo pensando que la capitalización individual es fundamental. De otra manera no subsiste un sistema previsional en ninguna parte del mundo. Sería muy insensato que se objetara la continuidad del sistema de capitalización individual.
- ¿Cómo pueden recomponer este daño reputacional?
- Si las AFPs consideran que incurrieron en un error, en una decisión errónea que perjudicó a los afiliados, debieran compensarlos de alguna manera.
“No estoy de acuerdo con los fondos generacionales”
- ¿Qué expectativas tiene usted con la reforma previsional y el cambio del sistema a los fondos generacionales?
- Los fondos generacionales incumplieron con conservar la libertad de elección. No estoy de acuerdo con los fondos generacionales. Yo creo que van a perjudicar a los afiliados, a los cotizantes. Se lo dije en su momento a las personas que me vinieron a consultar por mi opinión sobre la reforma previsional. Yo expuse dos razones. Si se preserva la capitalización individual y la libertad de elección, estoy de acuerdo con la reforma. Se respetó la mitad nomás.
- En una mirada de largo plazo, desde el inicio del sistema, ¿considera que está cumplida la promesa que se le hizo a los trabajadores con él?
- Se le hizo la promesa de que trabajando 40 años y cotizando el 10% iban a tener una pensión equivalente como al 70% de su último sueldo. Eso no se cumplió, por varias razones, pero la principal es que se mantuvo el tope de cotización. Las personas cotizaron menos de lo que les correspondía para poder cumplir la promesa. Ahora empieza a subir. Pero respecto de la promesa inicial hasta llegar ahora, pasaron muchos años que la gente no cotizó lo que correspondía. Antes de salir de Habitat propuse que se subiera al 13% de cargo a los empleadores. Ahora esta reforma previsional subió al 16%, cosa que yo encuentro exagerada. Hay un 2% que en definitiva no es un beneficio previsional para las personas. Es un préstamo que el Estado le pidió a las empresas que no estoy seguro si va a ser capaz de entregárselo a los trabajadores cuando corresponda.
“Soy optimista en la parte económica. Creo que el país se va a recuperar, pero…”
- ¿Qué es lo que más le preocupa del Chile actual?
- Soy optimista en la parte económica. Creo que el país se va a recuperar. Las iniciativas que ha tomado este Gobierno van en la dirección correcta. Pero no estoy tan optimista respecto a la parte política. El conflicto político en el país sigue latente. Esto de “lo que tú apruebas yo lo rechazo”. Mientras no tenga señales de que hay una decisión, un interés en una mayor convergencia entre los sectores políticos, creo que no vamos a llegar a ninguna parte. Si el próximo gobierno es del mismo signo del anterior, después vendrá otro que va a reclamar también. Y así nos vamos a ir sucesivamente. Vamos a empatar todo el tiempo y el país no va a progresar. Esa es mi principal preocupación.
- ¿La baja de impuestos de la Ley de Reconstrucción augura un mejor 2027, pero que no sea sólo fruto de un rebote respecto de este año?
- Creo que sí. Genuinamente hay muchas personas que estaban esperando este tipo de medidas para tomar decisiones de inversión. Yo tomo el caso de mi empresa. Tenemos en este momento ocho proyectos con decisiones de inversión que no estaban antes. Existían en el papel.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 Azucena González