Los derivados quedaron en el centro de la discusión previsional. En las últimas semanas el ruido se ha concentrado en los swaps de tasas, que explican buena parte de la pérdida del fondo E.
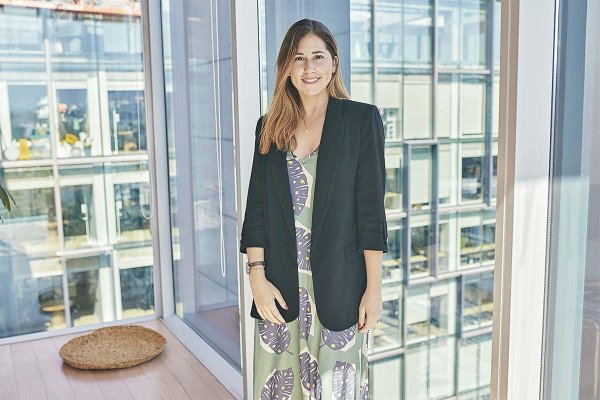
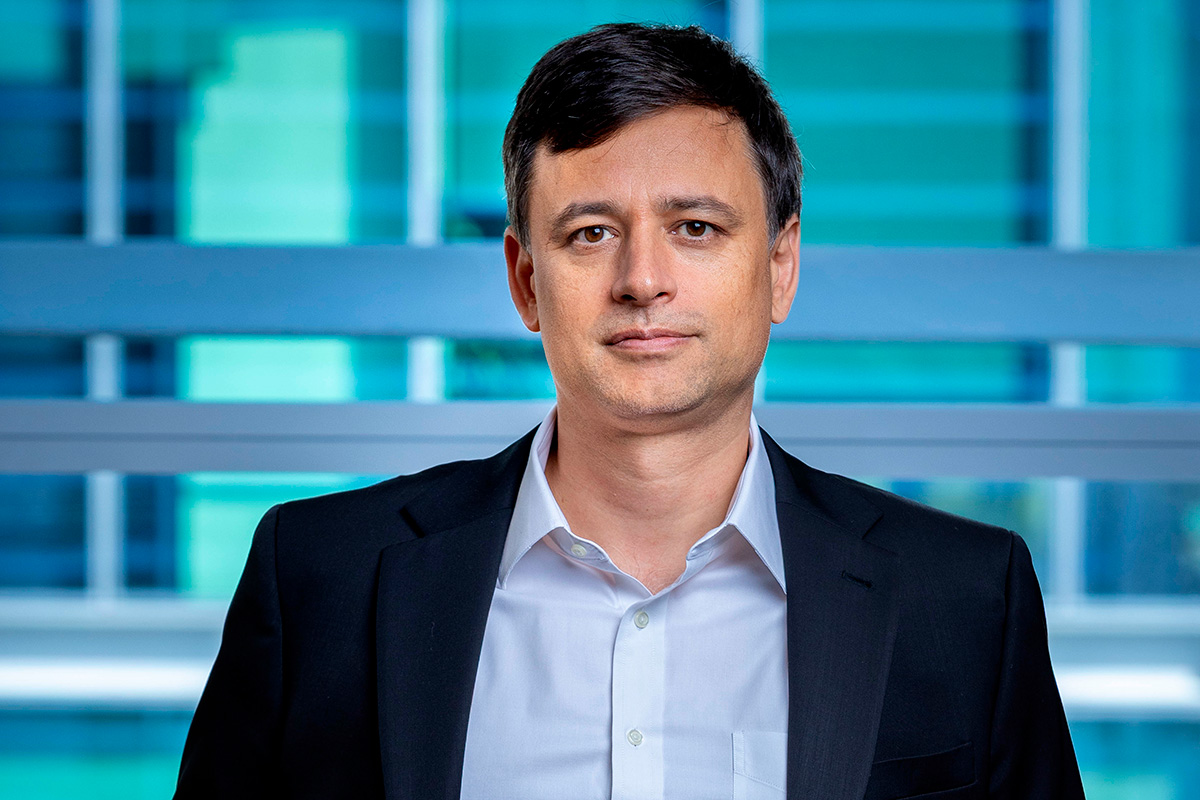
El CIO de Principal Chile, Felipe Lira, quien lidera la estrategia de inversión de la firma y es director de la Afore de la gestora en México, conoce al detalle los instrumentos que gatillaron la crisis de rentabilidad.
En 2006, en la UC, trabajó con el profesor Eduardo Walker en un paper que planteaba que cubrir las inversiones en el exterior con ventas de dólares a futuro (forwards) podía aumentar el riesgo en vez de reducirlo.
La crisis subprime les dio la razón. El fondo A cayó casi 40%, en gran parte por el alto nivel de cobertura cambiaria que tomaban las AFP. Sin embargo, esa tesis no fue recogida en su momento ni por el regulador ni por los equipos de inversión de las administradoras.
Como una especie de déjà vu, hoy los protagonistas del mal momento de los multifondos son otros derivados, los swaps de tasas, que explican 80% de la caída del fondo E en lo que va del año.
En el podcast Señales Financieras, Lira detalló que una de las causas de origen del problema es que en Chile el régimen de inversión limita cuánto pueden tener los fondos en renta variable versus renta fija, pero no su nivel de riesgo. Así, un fondo puede tener mucha renta fija, pero con una duración muy alta. La duración mide la sensibilidad del precio de un bono a la tasa de interés, y mientras mayor es, más riesgo.
-¿Cuánta duración tiene hoy el fondo E?
-Con bonos están en más de diez años. Con swaps, incluso pueden llegar hasta 17.
Según Clapes UC, ese aumento de duración creció con fuerza y llevó a que el riesgo del fondo E casi se triplicara en los últimos años.
Lira conoce de cerca la industria. Principal es el controlador de AFP Cuprum, y entre 2019 y 2023 él estuvo a cargo de la asignación de los cinco fondos de AFP Capital.
Con un MSc en Essex y un doctorado en Economía en Cambridge, también manejó fondos de renta fija internacional en Moneda AGF y armó estrategias cuantitativas en la fintech Stratagemma. En sus primeros años profesionales también trabajó con el economista Áldo Lema y con el expresidente del Banco Central Rodrigo Vergara y
La apuesta en swaps: cómo y por qué
-¿Por qué las AFP llegaron a tomar tanto riesgo en el fondo E?
-Como la regulación no pone un techo al riesgo, se puede tener mucha renta fija con una duración muy alta. El fondo E partió con duraciones bastante bajas y las AFP las fueron subiendo fuertemente, sobre todo después de la pandemia.
-Una duración de hasta 17 años, ¿fue una apuesta excesiva?
-El punto no es el instrumento. El derivado, bien usado, es súper beneficioso. Tras el estallido social y los retiros, la renta fija local quedó con poca liquidez, y los derivados les devolvieron flexibilidad a las AFP. El punto es para qué se usan. Se fue a una apuesta unidireccional de duración, y con el famoso efecto manada, en que unas se copian de las otras, las AFP aumentaron la duración en forma muy agresiva. Más allá de lo que yo considero óptimo, sobre todo para los que ya están jubilados.
-¿Cuándo tiene sentido tener ese nivel de riesgo o duración?
-Si voy a comprar una renta vitalicia que me va a durar 20 años, tiene sentido tener duraciones de 20 años. Cuando suben las tasas cae el saldo, pero la renta vitalicia sale con una tasa más alta y la pensión queda igual. ¿Cuál es el problema? Que a alguien de 75 años la renta vitalicia no le va a durar 20 años. Le están metiendo mucho riesgo.
-¿Lo corrigen los fondos generacionales?
-En la consulta, el regulador acogió en parte ir bajando la duración a medida que avanza la edad, porque hay personas que mantienen el retiro programado o compran renta vitalicia más tarde. Hoy el objetivo de duración para la parte final es de entre cuatro y cinco años, y eso es bastante aceptable. Entonces no debería volver a pasar ya que los niveles de riesgo serán bastante aceptables.
-Además de los swaps, el fondo E pasó a cubrir más del 100% de sus dólares con forwards, apostando a que el peso se iba a apreciar. ¿Cómo se combinan ambos efectos?
-Los swaps son de tasas de Estados Unidos, en dólares, pero lo que las AFP tienen que pagar son pensiones en UF, y por eso cubren el dólar. Cuando esas tasas suben y la apuesta pierde, las AFP tienen que reponer las garantías de los swaps. Para eso venden activos en pesos y compran dólares, lo que hace subir el dólar en Chile. Normalmente esa alza habría compensado en algo la pérdida por tasas, pero no pasó, porque cubrieron el dólar al 100%. Es un segundo efecto negativo.
-¿Cuánto pesa eso en el tipo de cambio?
-Son impactos transitorios, que aumentan la volatilidad. Pasó lo mismo con la intervención, entre comillas, que anunció Hacienda. El dólar cayó $20 en un día y al tercer día volvió a subir. El peso se ha debilitado tanto porque la economía chilena ha estado muy débil frente a lo fuerte que está Estados Unidos.
La nueva era de tasas
-El bono del Tesoro a diez años pasó de 3,97% en febrero a más de 5,3%. ¿Esperaba un alza tan fuerte?
-Está cerca de lo que esperaba, aunque la velocidad fue muy rápida. Si Estados Unidos crece entre 2,5% y 3% y la meta de inflación es 2%, la tasa de equilibrio está en torno a 5%, más un premio por plazo. Esa tasa tiene sentido en un mundo de políticas fiscales más desordenadas y conflictos geopolíticos. Lo que ocurrió antes fue lo raro. Tener tasas de interés por debajo de esos niveles era extraño.
-¿Qué está empujando las tasas?
-Primero, el desorden fiscal pospandemia en Estados Unidos, Japón y Francia. Segundo, los data centers. Los hyperscalers emiten bonos de poco riesgo que funcionan como sustitutos del Tesoro, y muchos inversionistas prefieren financiarlos a ellos. Y tercero, los grandes compradores, que eran los gobiernos, compran cada vez menos por razones geopolíticas, como China e incluso Japón.
-El secretario del Tesoro, Scott Bessent, dice que las elevadas tasas responden a la inflación y que volverán a la normalidad cuando termine la guerra.
-Para que caigan las tasas tenemos que ver una economía estadounidense débil. Una economía fuerte con tasas bajas no la vamos a ver en muchos años. Además, las expectativas de inflación siguen ancladas a la meta. Lo que ha subido es la tasa real, que ya está cerca de 3%.
-¿Es momento de comprar bonos del Tesoro?
-Por valorización está muy atractivo, pero el momentum macro todavía no da para alargar duración. Primero tiene que ordenarse lo fiscal en Japón, Francia y Estados Unidos, que desde el primer gobierno de Trump usa la política fiscal de forma procíclica. Por ahora es un wait and see.
-Usted ha dicho que el Tesoro dejó de ser el activo refugio. En una crisis como la subprime, ¿los inversionistas no volverían a él?
-Estados Unidos perdió su rol preeminente en la política global y pasamos a un mundo multipolar. Los acuerdos post caída del Muro de Berlín se rompen, y un país que hoy es aliado puede no serlo mañana, así que hay que diversificar. Esa capacidad de ser el activo refugio se acabó para el bono del Tesoro. En una crisis como la subprime sí volvería a serlo, pero siento que hay un daño más permanente.
-Si tuviera que elegir un solo activo refugio, ¿cuál sería?
-El oro.
La tesis de inversión
-Ante los temores de una burbuja, ¿podríamos ver una corrección en el corto plazo?
-Todavía no. El gran motor de crecimiento son los data centers, y miramos dos señales de alerta en los hyperscalers. Cuando lo que generan no cubra su inversión, y cuando por su mayor deuda empiecen a perder el grado de inversión. Estamos lejos. Recién podría haber algo a mediados del próximo año, antes si el ritmo se acelera.
-¿Cuál es el mayor ruido que enfrenta el mercado?
-Todos miran a Trump, pero su impacto sistémico es cada vez más bajo. Las tres grandes variables son la Fed, Irán y la inteligencia artificial, y las dos primeras ya están en precio. Lo de Kevin Warsh es de manual. Los presidentes de la Fed asumen con un discurso más duro para ganar credibilidad, como Alan Greenspan y Ben Bernanke, pero eso no significa un ciclo largo de alzas.
-¿Qué ve en emergentes?
-Emergentes es otro animal. Hoy pesan China, Taiwán y Corea, que junto a Estados Unidos son los grandes ganadores de la inteligencia artificial. Europa no se subió a ese carro. Hoy Europa se parece más a Latinoamérica y Asia, más a Estados Unidos.
-¿Y Latinoamérica?
-Sigue muy atractiva. Excepto Chile, las tasas reales están súper altas, sobre todo en Brasil, y Colombia también es atractivo. Si se hacen las cosas relativamente bien, el retorno potencial es muy importante.
-¿A Brasil le queda espacio después del rally de la primera vuelta?
-Sí. El rally se explica por un Congreso favorable a un candidato más promercado, pero falta ver qué harán con lo fiscal, que es el gran tema. Si se ordena, caen las tasas reales, suben las acciones y se aprecia el real. Nosotros preferimos acciones en Brasil antes que renta fija


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok





 Alto contraste
 AFP
 {{/if}}