Ante la inminente publicación de la Ley de Reconstrucción en el Diario Oficial en los próximos días, tras la sentencia entregada el viernes pasado por el Tribunal Constitucional, aumenta el interés de los contribuyentes respecto a las modificaciones tributarias que traerá la iniciativa, sea de forma permanente o transitoria.
Entre estas últimas, destaca la rebaja transitoria, por un año, en un 50% del impuesto a las donaciones, medida con la cual el Ministerio de Hacienda espera recaudar US$ 300 millones, pero cuyo interés de parte de los contribuyentes radica en la posibilidad de realizar la transferencia del patrimonio en vida hacia sus familiares.
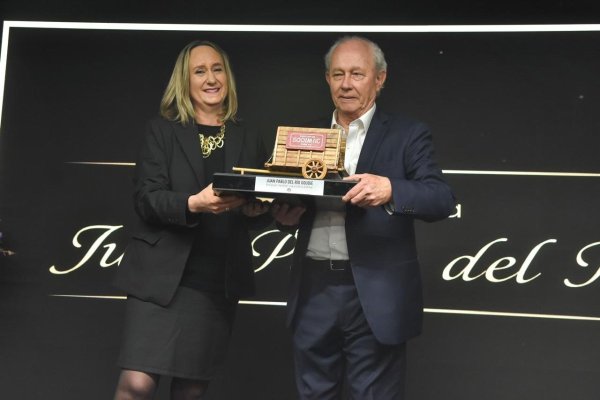
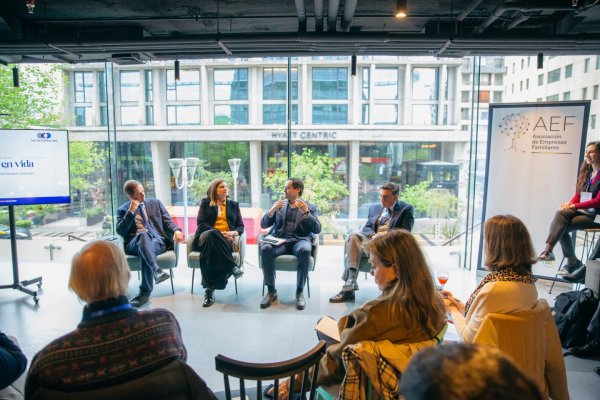
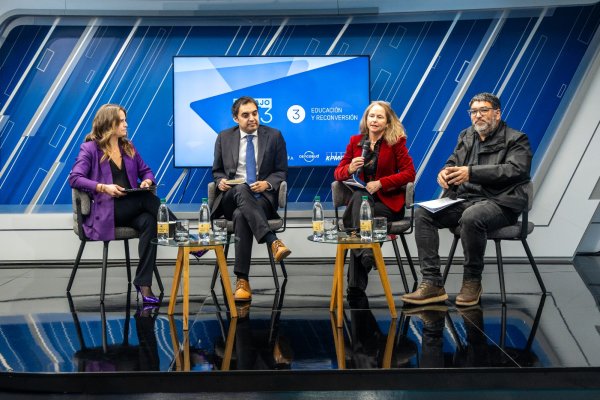
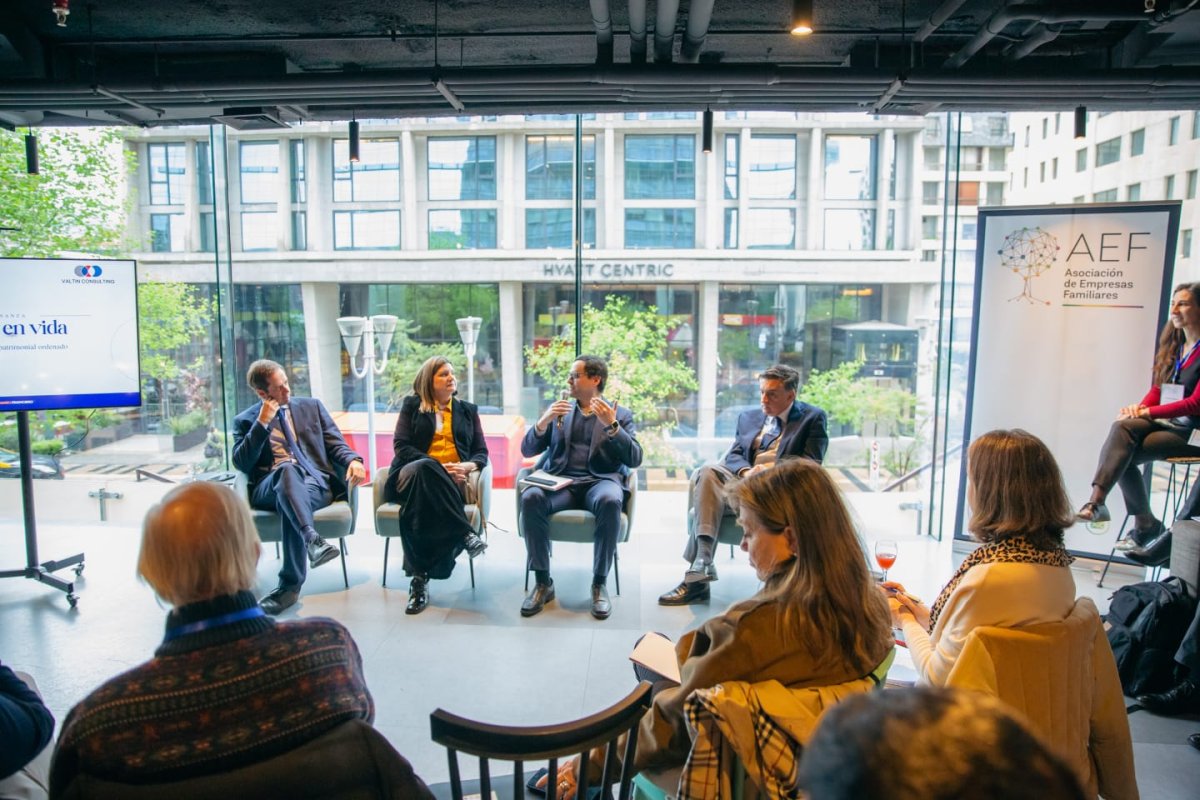
En este contexto, la Asociación de Empresas Familiares (AEF), en conjunto con Valtin Consulting, realizó el seminario “Donaciones en vida: oportunidades para el traspaso patrimonial ordenado”, que contó con la exposición y debate de especialistas tributarios, legales y financieros.
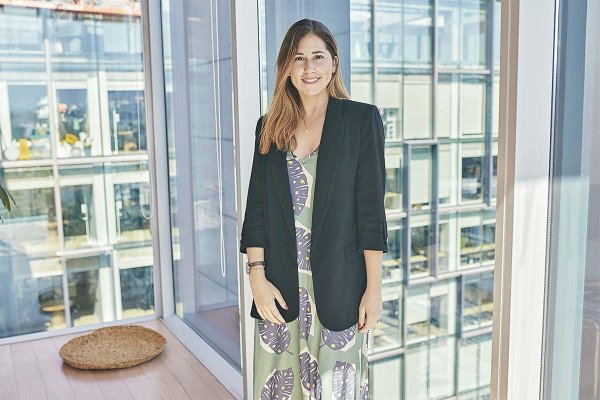
El puntapié inicial lo entregó la presidenta de la AEF, Anne Traub, quien hizo un llamado a los cerca de 50 empresarios y representantes de ramas de compañías familiares presentes en el evento a ver la ventana transitoria como “una oportunidad que, además de sus beneficios tributarios, permite simplificar desde el punto de vista legal varios procesos asociados con los traspasos patrimoniales”.
Luego se dio paso a las presentaciones de distintos especialistas, como el socio de Carey, Manuel Alcalde; el socio principal de Valtin Consulting, Javier Vergara; y la directora legal de Valtin Consulting, Macarena Letelier.
Las limitaciones legales
Por su parte, Alcalde ahondó en las bases del impuesto a las donaciones, cuya rebaja -en caso de que la ley se publique en el Diario Oficial en octubre- estaría vigente a partir del primero de diciembre de 2026, por un lapso de un año.
En primer lugar, repasó cómo funcionaban los traspasos en vida y aquellos por herencia, los que comparten una estructura prácticamente idéntica, con tasas progresivas en los impuestos que pueden alcanzar hasta el 25%.
Considerando este marco legal, el abogado y académico explicó que esta ventana transitoria “hay que mirarla directamente como una oportunidad de anticipar un traspaso que, de otra manera, afecta al impuesto a la herencia”.
Así, destacó que la transferencia en vida permite que la plusvalía futura se traspase directamente a la siguiente generación.
No obstante, recalcó que esta rebaja está sujeta a las reglas del sistema sucesorio, que impone obligatoriamente una mitad del traspaso para los denominados “asignatarios forzosos”, como los cónyuges, padres e hijos, mientras que el otro 50% restante se divide en un tramo para mejorar la cuota de ciertos asignatarios y otro de libre disposición, que se puede destinar a una persona o institución independiente del parentesco.
Por ello, si bien el beneficio no limita el tipo de bien a donar, sí restringe a un 50% el total del patrimonio que el donante puede transferir a sus donatarios.
Por una única vez, los interesados podrán acceder a una reducción del 50% del costo tributario y eximir la donación del trámite de insinuación judicial, el que se reemplazará por una escritura pública y declaración jurada bajo reserva que se debe presentar ante el Servicio de Impuestos Internos (SII).
Valoración del patrimonio
Por su parte, Vergara remarcó que era importante tener en cuenta que el SII “es muy estricto en todas las fiscalizaciones de organizaciones familiares” debido a los avances tecnológicos y el fortalecimiento de la Norma General Antielusión.
Por ello, mencionó que una de las grandes ventajas de esta ventana transitoria, además de reducir el impuesto, era reducir los tiempos del proceso.
Pero antes de realizar el trámite, planteó que había que considerar que el proceso era irreversible, por lo que llamó a poner atención a qué tipos de bienes se donarán mediante esta ventana transitoria y la valoración de estos bienes, recomendando transferir activos de gran rentabilidad.
Además, recalcó que el proceso de tasación tomaba tiempo, por lo que era recomendable realizar el proceso durante los primeros meses de 2027, idealmente comenzarlo no más allá de marzo.
Vergara postuló que “uno necesita documentar muy bien lo que hizo y explicar muy bien lo que hizo” ante la autoridad tributaria, en particular en el caso de las sociedades, ya que “el servicio hace muy bien la valorización de activos inmobiliarios”, no así la valorización de compañías.
Anticipar potenciales conflictos
Finalmente, Letelier abordó la protección del núcleo familiar. En este sentido, señaló que este beneficio tributario permitiría solucionar los conflictos relacionados a la herencia en vida al adelantar conversaciones consideradas “difíciles” entre familias empresarias.
Así, planteó que la modificación que trae la ley “da la oportunidad de establecer un proceso más ordenado” al poner en la conversación tópicos como “los intereses contrapuestos de los hijos” y alinear los objetivos.
“El ordenar este traspaso patrimonial con tiempo estando vivo es una tremenda oportunidad”, aseveró.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 reforma tributaria
 {{/if}}