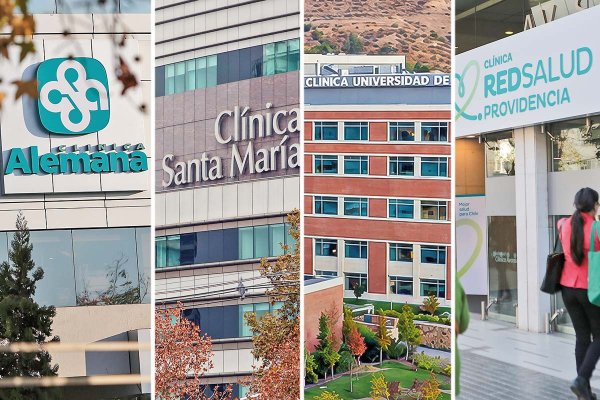
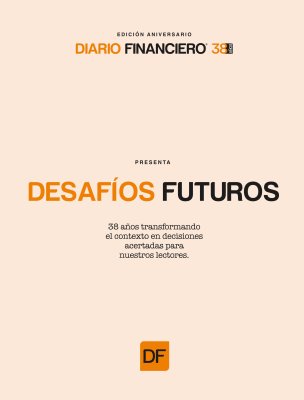
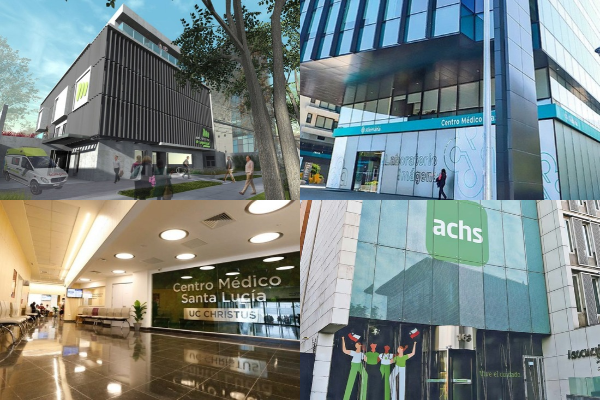
En el último tiempo, varias de las principales instituciones de salud del país han comenzado a ampliar su presencia, pero a través de formatos más pequeños. Hace algunos meses, UC Christus abrió un centro médico en Vitacura, mientras que Clínica Alemana hizo lo propio en San Carlos de Apoquindo. A ellas se suma Clínica Indisa, que está explorando nuevas ubicaciones para expandir su red de atención ambulatoria.
Los movimientos dan cuenta de una estrategia que ha ido ganando terreno en la industria: acercar las prestaciones médicas a los pacientes, a través de recintos de menor tamaño y con una inversión más acotada que la requerida para levantar una clínica u hospital.
Y las cifras reflejan la magnitud de este fenómeno. Según un estudio de la consultora XBrein, entre 2022 y 2026, el número de centros médicos en Chile pasó de 1.588 a 2.177 establecimientos, lo que representa un crecimiento de 37,1% en apenas cuatro años.
La tendencia también se observa en los centros de tomas de muestras, que durante el mismo período aumentaron de 459 a 549 localizaciones, equivalente a un alza de 19,6%. Así, entre ambos formatos, el país suma actualmente 2.726 establecimientos, casi 680 más que en 2022.
En términos de superficie, los centros médicos alcanzan hoy los 863.374 metros cuadrados destinados a atención, con un promedio de 397 m2 por establecimiento. Las tomas de muestras, en tanto, suman otros 56.111 m2, con una superficie promedio de 102 m2. En conjunto, ambos segmentos superan los 919 mil m2 a nivel nacional.
¿Qué está detrás de esta expansión? El CEO de XBrein, Daniel Encina, explica que el fenómeno responde tanto a las características del negocio como a los cambios demográficos que está experimentando el país.
Por una parte, abrir un centro médico o una toma de muestras requiere una inversión considerablemente menor que construir una clínica, lo que facilita la expansión de las redes de atención. A ello se suma que se trata de prestaciones utilizadas transversalmente por pacientes de distintos grupos socioeconómicos.
Otro factor relevante, indicó Encina, es el envejecimiento de la población. Actualmente, las personas de 65 años y más son cerca del 14% de los habitantes del país, un segmento que presenta una mayor frecuencia de consultas médicas y exámenes.
"Hay señales claras de que los distintos operadores se están expandiendo en esa dirección. No es que la clínica o el hospital desaparezca, sino que el primer contacto con el paciente se desplaza a formatos más pequeños y cercanos, con ubicaciones en zonas estratégicas y con conglomeración de distintos comercios”, enfatizó el fundador de Xbrein.
Radiografía al mercado
De acuerdo a los datos de la plataforma de geointeligencia, la Región Metropolitana concentra el 42,2% de los centros médicos del país, seguida por Valparaíso, con un 12,3%. Más atrás se ubican Maule (6,3%), Los Lagos (6,1%) y Biobío (6%).
En el caso de las tomas de muestras, la Región Metropolitana también lidera, con el 39,6% del total nacional, seguida por Valparaíso (15,6%) y Biobío (14%). A mayor distancia aparecen Maule (5%) y Los Lagos (4,9%).
Al poner la lupa sobre la capital, el estudio contabiliza 920 centros médicos y 214 tomas de muestras, que en conjunto suman más de 476 mil m2 de superficie de atención.
Providencia encabeza la concentración de centros médicos, con el 16,9% de las localizaciones, seguida por Las Condes (15,2%) y Santiago (10,2%). Más atrás aparecen Maipú (7,4%), Ñuñoa (4%) y La Florida (3,7%).
En tomas de muestras, en tanto, Providencia y Santiago comparten el primer lugar, con un 15% cada una, seguidas por Las Condes (13,6%) y Maipú (6,1%).
Según Encina, esta distribución responde a una combinación de factores. Por un lado, el perfil socioeconómico de los residentes y, por otro, la elevada población flotante que reciben estas comunas, producto de la concentración de oficinas, empresas y actividad comercial.
En cuanto al tipo de inmueble, el informe revela que el 54,1% de las localizaciones opera en establecimientos independientes, como casas o locales a la calle, mientras que otro 32,1% se ubica en edificios. Los strip centers representan el 5,2% y los malls apenas el 3,1%.
Respecto a las empresas, en centros médicos la Achs y Mutual de Seguridad lideran entre las cadenas identificadas, con 80 establecimientos cada una, seguidas por el Instituto de Seguridad del Trabajo (IST), con 49. En términos de superficie de atención, sin embargo, Integramédica encabeza el mercado, con una participación de 10%, seguida por Achs (8,3%), Mutual de Seguridad (6,7%) y UC Christus (6,1%).
En tomas de muestras, Bionet mantiene el liderazgo por número de localizaciones, con 61 recintos y una participación de 11,1%, aunque esta última retrocedió 1,5 puntos porcentuales respecto de 2022.
Le siguen UC Christus, con 55 establecimientos y una participación que pasó de 9,6% a 10%, y RedSalud, con 49 puntos de atención. Esta última cadena registró uno de los mayores avances del período, al aumentar su participación desde 7,4% a 8,9%.
Las proyecciones
Pese al fuerte crecimiento registrado durante los últimos cuatro años, en XBrein consideran que el mercado todavía tiene un amplio espacio para continuar expandiéndose.
De hecho, la consultora estima que el número de establecimientos podría aumentar del orden de un 25% adicional a nivel nacional hacia 2030, impulsado por el envejecimiento de la población y las brechas de cobertura que persisten en distintas zonas del país.
“La expansión debería ir hacia zonas en comunas de clase media en crecimiento y hacia los centros regionales, con formatos en ubicaciones stand alones, strip centers y centros comerciales de mayor tamaño”, enfatizó Encina.
En concreto, entre las zonas con mayor potencial en la Región Metropolitana, Encina identifica a Puente Alto, La Florida, Maipú, Pudahuel y San Bernardo, comunas que cuentan con una importante población.
En regiones, las oportunidades se concentran tanto en ciudades del norte, como Arica, Iquique, Antofagasta y Calama, como en centros urbanos del centro-sur, entre ellos La Serena, Coquimbo, Temuco, Concepción, San Pedro de la Paz y Chillán.


 VER MÁS
 MARKET DATA
 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Medicamentos
 {{/if}}