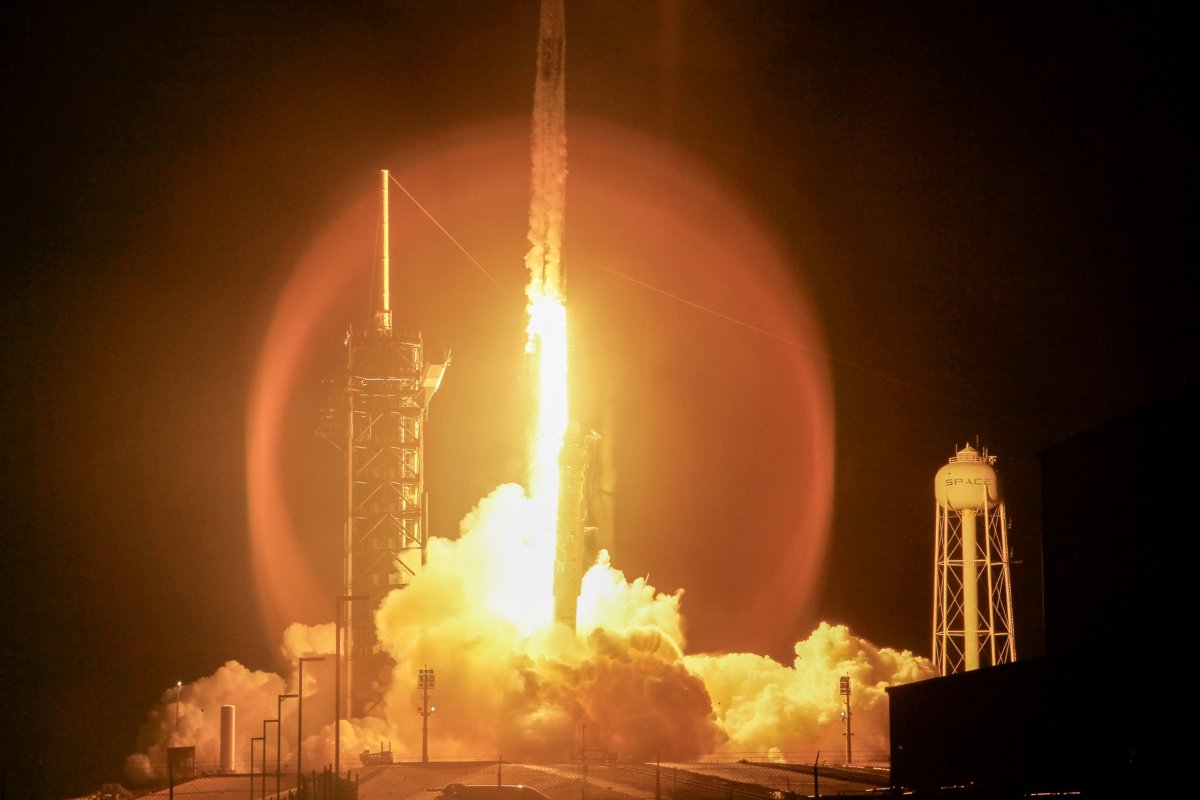
La inversión mundial en tecnología espacial alcanzó un récord de US$ 20.800 millones durante el tercer trimestre de 2026, un aumento de 181% respecto de los US$ 7.400 millones registrados entre abril y junio, según el último informe de Seraphim Space, firma británica especializada en inversiones en el sector.
El resultado estuvo impulsado por una ronda de financiamiento de US$ 10.000 millones de Blue Origin, la compañía fundada por Jeff Bezos, aunque incluso excluyendo esa operación, los US$ 10.800 millones restantes habrían marcado igualmente un máximo histórico.
La expansión también se refleja en una perspectiva más amplia. En los últimos 12 meses, la inversión acumuló US$ 40.100 millones, frente a US$ 11.400 millones un año antes, mientras que durante el tercer trimestre se concretaron 216 operaciones, comparadas con las 140 del período anterior.
“En general, el entorno de captación de financiamiento para la tecnología espacial nunca ha sido más sólido”, sostiene el reporte difundido este miércoles, el cual identifica un retorno del capital hacia empresas en etapas avanzadas de crecimiento, después de varios años en que los inversionistas privilegiaron proyectos emergentes.
Buena parte de los recursos se concentró en la infraestructura que sostiene la economía espacial. El segmento que agrupa la fabricación de equipos, satélites y sistemas de lanzamiento (Space Access) captó US$ 16.400 millones mediante 120 operaciones. Sin considerar a Blue Origin, los US$ 6.400 millones restantes superaron en aproximadamente 80% el récord anterior de esa categoría.
En contraste, las empresas dedicadas a infraestructura y actividades en órbita recibieron US$ 4.000 millones, mientras que las aplicaciones y servicios derivados de datos satelitales captaron apenas US$ 400 millones, frente a US$ 1.100 millones en el segundo trimestre.
El vicepresidente de Seraphim Space, Lucas Bishop, atribuyó este dinamismo a una demanda que comienza a traducirse en proyectos concretos. “Lo que está impulsando esa inversión más amplia es una evidencia cada vez más tangible de la demanda”, afirmó.
Según explicó, las compañías están obteniendo importantes contratos comerciales y gubernamentales, iniciando procesos de producción y levantando recursos para ampliar su capacidad industrial. Esta tendencia resulta especialmente visible en los lanzamientos, la fabricación de satélites y la infraestructura orbital, donde las necesidades comerciales coinciden con crecientes requerimientos de defensa y soberanía tecnológica.
EEUU y China impulsan la carrera espacial
El auge del financiamiento también está modificando el mapa de la industria. Norteamérica concentró el 70% de la inversión mundial durante los primeros nueve meses de 2026, frente al 40% registrado en 2024, consolidando su predominio en un sector cada vez más estratégico.
Además de Blue Origin, entre las mayores operaciones estadounidenses del trimestre figuraron los US$ 1.370 millones captados por Hadrian, especializada en manufactura avanzada, los US$ 1.000 millones de Stoke Space y los US$ 500 millones de K2 Space, fabricante de satélites.
China, por su parte, registró su trimestre más dinámico, con US$ 3.300 millones invertidos en 49 operaciones, superando ampliamente su anterior récord de 35 acuerdos. Según Seraphim, el financiamiento chino está dejando de concentrarse exclusivamente en sistemas de lanzamiento y constelaciones de satélites de órbita baja para extenderse hacia vigilancia espacial, logística orbital y computación en el espacio.
Europa también incrementó su captación de capital, desde US$ 1.500 millones a US$ 5.300 millones en los últimos 12 meses, aunque el número de operaciones disminuyó, reflejando una mayor concentración de recursos en un grupo reducido de compañías.
La competencia por desarrollar estas capacidades responde tanto a oportunidades comerciales como a objetivos estratégicos. El informe destaca el creciente interés de los gobiernos por disponer de infraestructura propia de comunicaciones, observación y acceso al espacio.
En este contexto, Bishop sostuvo que las grandes rondas de financiamiento de Blue Origin y Stoke Space demuestran que “los inversionistas claramente no creen que el mercado de lanzamientos vaya a quedar en manos de un único ganador”.
A su juicio, la disponibilidad de transporte hacia la órbita sigue siendo una de las principales limitaciones de la industria, lo que abre oportunidades para nuevos proveedores capaces de competir con SpaceX.
Sin embargo, el crecimiento de la inversión está superando la capacidad de expansión de la infraestructura espacial. Seraphim advierte que los retrasos y suspensiones de operaciones de los sistemas New Glenn, Vulcan y Ariane 6 han restringido la disponibilidad de lanzamientos, afectando especialmente a los operadores de satélites más pequeños, que enfrentan dificultades para desplegar sus equipos.
“Prevemos que las restricciones de lanzamiento persistirán durante 2027 y 2028, sin un alivio significativo antes de 2029”, señala el informe, que condiciona esa recuperación a la expansión de nuevos proveedores y a la incorporación de capacidad comercial adicional.
Pese a estas limitaciones, Seraphim anticipa que 2026 se convertirá en el año de mayor financiamiento de la historia de la industria espacial. La firma espera cierta moderación durante el cuarto trimestre, considerando que varias operaciones extraordinarias impulsaron las cifras recientes, pero sostiene que el sector ha alcanzado una escala y madurez mayores.
El desafío será transformar ese flujo de capital en capacidad productiva y de lanzamiento suficiente para responder a una demanda comercial y gubernamental que continúa expandiéndose.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 espacio