¿Qué ocurrió? Las administradoras aumentaron la duración de las carteras de renta fija mediante derivados, apostando a una baja de las tasas de interés. La estrategia entregó buenos resultados mientras las tasas descendieron, pero elevó considerablemente la sensibilidad del selectivo que se creó para ser el más conservador del sistema de multifondos. Cuando las tasas subieron, los instrumentos perdieron valor y arrastraron finalmente su rentabilidad, con los resultados a la vista.
Las alertas estaban. El Banco Central advirtió varias veces sobre el riesgo de un alza abrupta de las tasas de interés que terminó por impactar la alta exposición del selectivo a instrumentos derivados, lo que se suma a varios estudios que realizó el investigador de Clapes UC Arturo Cifuentes.
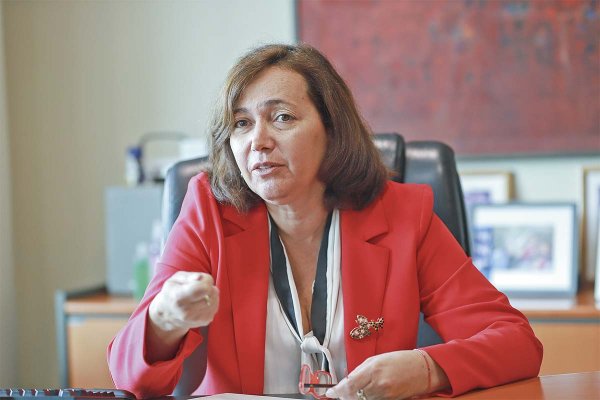
En conversación con Señal DF, la exsuperintendenta de Pensiones y expresidenta de la Comisión para el Mercado Financiero, Solange Berstein, indicó que “si bien estas operaciones estaban permitidas por la regulación vigente, una gestión prudencial no termina cuando una operación está autorizada: por una parte, el gestor de los fondos tiene una responsabilidad fiduciaria y, por otra, el supervisor debe observar cómo evoluciona el uso de los márgenes que permite la regulación y su contribución al riesgo total de la cartera”.
“El problema se produce, como en este caso, cuando una posición alcanza una magnitud tal que modifica sustantivamente el perfil de riesgo del fondo. Lo relevante es que el sistema detectó una exposición creciente y se reguló. La discusión que corresponde ahora es entender cómo se acumuló ese riesgo, cómo se gestionó por parte de las administradoras y qué lecciones deja para el diseño futuro”, agregó la también académica e investigadora de la Escuela de Negocios de la Universidad Adolfo Ibáñez.
"No sería la primera vez que la supervisión previsional debe mirar no solo el riesgo individual de una AFP, sino la similitud de estrategias entre administradoras".
- ¿Cómo evalúa la caída que ha experimentado el fondo E?
- El sistema de multifondos considera cinco fondos, de los cuales el fondo E es el más conservador, lo que no significa sin riesgo. Significa menor exposición a renta variable y mayor inversión en renta fija. Una cartera de renta fija puede tener riesgo considerable de tasa de interés, especialmente si tiene alta duración o utiliza derivados que aumentan la sensibilidad al riesgo de tasas. En este caso, la exposición del fondo E era muy alta, esto tuvo resultados positivos el año 2025, pero generó una caída en el valor de mercado de estos fondos en lo que va del 2026. El año pasado en el Informe de Estabilidad Financiera (IEF) del Banco Central se advirtió sobre la exposición a instrumentos derivados de tasas de los fondos de pensiones, la que había aumentado de manera muy significativa, aumentando así el riesgo frente a una eventual alza de tasas.
- ¿Esta caída se condice con el objetivo del fondo?
- El fondo E es un fondo voluntario, no está dentro de la trayectoria definida por defecto para los afiliados al sistema, la que asigna al fondo D a quienes están próximos a pensionarse. No obstante, es un fondo conservador y el nivel de exposición al riesgo de tasas era alto, lo que se refleja en los resultados que estamos observando. El mismo supervisor consideró que no era adecuado y decidió modificar la regulación. En todo caso, es importante recalcar que esta caída está reflejada en el valor de los fondos, pero los precios pueden recuperarse; sin embargo, nadie puede predecir cuándo ni cuánto.
- ¿Qué factores pueden explicar principalmente este resultado?
- Las administradoras, en particular después de los retiros de fondos de pensiones, siguieron una estrategia que aumentó la duración de la renta fija en sus carteras a través de derivados y eso generó buenos retornos durante varios años. Esto aumentó los incentivos a replicar y profundizar esa estrategia. Una vez que la industria se ha movido en esta dirección si una AFP se aparta antes de la estrategia común corre riesgo de quedar rezagada frente a sus competidores, y ofrecer una menor rentabilidad a sus afiliados.
Es difícil determinar cuándo una tendencia cambiará y por eso las exposiciones pueden terminar siendo similares y crecientes en varias administradoras, y es complejo que esto cambie sin una instrucción del regulador. No sería la primera vez que la supervisión previsional debe mirar no solo el riesgo individual de una AFP, sino la similitud de estrategias entre administradoras. Antes de la crisis financiera global ya hubo preocupación por exposiciones crecientes y comunes a determinados riesgos.
"No tengo los antecedentes de supervisión necesarios para evaluar el actuar de la superintendencia o para determinar en qué momento particular correspondía intervenir. Lo que sí es importante ahora es evaluar retrospectivamente cómo evolucionó la exposición y qué podemos aprender de ese proceso".
“Cada persona deberá evaluar su situación”
- Al ser voluntario, en la industria sostienen que la mayoría de los próximos a pensionarse se encuentran en el fondo D. ¿Justifica ello una estrategia como la que adoptaron las AFP, con mayor riesgo?
- El fondo E es conservador según el marco regulatorio vigente, por lo que los afiliados que han decidido estar en este fondo, independiente de su edad, eligieron el fondo según el perfil de riesgo definido para este fondo por el marco regulatorio. Dicho eso, para quienes están próximos a pensionarse importan tanto el saldo como las condiciones de conversión en pensión; en renta vitalicia existe un potencial efecto compensador, al menos parcial, de tasas más altas. En el caso del retiro programado se mantiene el activo, por lo tanto, podría recuperar el valor, aun cuando es incierto el plazo en que esto ocurra. Cada persona deberá evaluar su situación particular y no tomar decisiones precipitadas.
- ¿Cree que las decisiones de inversión adoptadas por las AFP deberían revisarse a partir de este episodio?
- Es difícil evaluar las decisiones que se tomaron sin la información que tenemos hoy, porque era una estrategia que venía generando buenos resultados. Será labor del supervisor el revisar estas decisiones. Respecto a la composición de las carteras, el cambio regulatorio ya se está haciendo cargo de que se converja a una estrategia distinta. Por lo tanto, la institucionalidad está operando. Esta es la razón por la cual existe un organismo supervisor, un régimen de inversiones que es revisado por el Consejo Técnico de Inversiones, y requerimientos de gobernanza y gestión de riesgos para quienes gestionan los fondos.
Lecciones
- ¿Cómo evalúa el papel que ha desempeñado la Superintendencia de Pensiones y cuál debería ser su rol frente a situaciones como esta?
- Sabemos que la Superintendencia tenía este tema en el radar hace algún tiempo y que el Banco Central había identificado esta exposición. En abril, la Superintendencia emitió una regulación específica, la que previamente estuvo en consulta pública. No tengo los antecedentes de supervisión necesarios para evaluar el actuar de la superintendencia o para determinar en qué momento particular correspondía intervenir. Lo que sí es importante ahora es evaluar retrospectivamente cómo evolucionó la exposición y qué podemos aprender de ese proceso.
- ¿Lo que ocurrió debería impulsar una revisión del régimen de inversión de los fondos generacionales para las cohortes que agrupan afiliados de mayor edad?
- Este episodio muestra la importancia de regular y gestionar adecuadamente el riesgo que aportan los distintos instrumentos al portafolio: en particular la exposición bajo estrés y cuál es el nivel prudente de tolerancia a caídas en el valor de los fondos frente a distintos escenarios, determinar si se deben evaluar requerimientos de liquidez y monitorear el comportamiento agregado de las administradoras. La regulación de abril avanza precisamente en esa dirección.
Esta experiencia es, además, particularmente relevante a meses de pasar a fondos generacionales. El nuevo régimen debería reducir decisiones individuales de market timing, pero aumenta todavía más la importancia del diseño de las carteras de referencia, de la gestión de riesgo y de una supervisión capaz de mirar efectos agregados.
- ¿Cree que esto puede volver a generar ruido en torno al sistema previsional?
- El sistema previsional cumple un rol tremendamente importante, con impacto directamente en la vida de las personas. Esto implica que frente a este tipo de episodios se vuelque la atención a la capacidad del sistema para responder a las expectativas de los futuros pensionados.
Tenemos una reforma que está en plena implementación, me parece importante extraer lecciones con altura de miras, manteniendo como objetivo los beneficios previsionales y su sostenibilidad. El cambio regulatorio de la superintendencia de abril y la reforma previsional, en particular a través de los fondos generacionales, y el nuevo régimen de inversión, dan el marco para avanzar en la dirección correcta. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Daniel Vizcarra
 {{/if}}