La holandesa ASML intenta reavivar el rally de las acciones tecnológicas. La firma fabrica máquinas litográficas para producir los semiconductores más avanzados destinados a la IA. Sus acciones suben 2,65% tras reportar que duplicó sus utilidades en el tercer trimestre, elevar la proyección de sus ventas para el total del año, y advertir que la demanda desde el sector de la IA es tal que sus clientes ya están consultando por asegurarse órdenes hacia 2030.
El pronóstico bullish de ASML ayuda a moderar las caídas de las acciones de semiconductores y otras tecnológicas en Asia y a apuntalar los futuros estadounidenses de cara a la apertura.
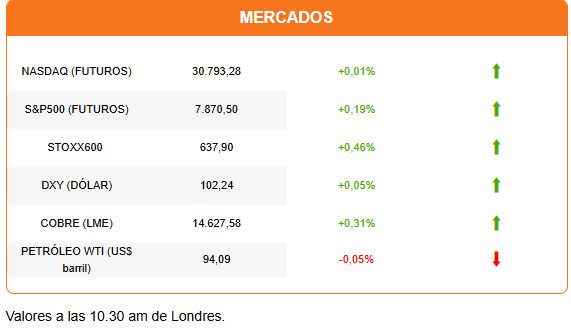
En Asia, el Nikkei cayó un leve 0,05%, y fue Shanghái (-0,83%) el que lideró las pérdidas. El Stoxx600 suma un alza de 0,48% y los futuros estadounidenses se alinean con avances moderados. El dólar opera plano, a la espera del reporte de inflación en EEUU. El petróleo opera mixto, con una caída moderada del Brent y un alza leve del WTI. El barril de crudo Brent se mantiene por encima de US$105 y el WTI por encima de US$94.
Nuevos ataques de las milicias hutíes contra Arabia Saudita complican el escenario energético. Riad asegura que los hutíes atacaron varias ciudades sauditas. Las instalaciones de Saudi Aramco en Dhahran, a 1.400 kilómetros del territorio de los hutíes, fueron atacadas con misiles y drones.
La Agencia Internacional de Energía advirtió esta mañana que las restricciones en el mercado del diésel se extenderán hasta bien entrado el próximo año. En su reporte de octubre, la IEA alerta que “a pesar de que se prevé una rápida recuperación en los volúmenes de procesamiento de las refinerías hacia finales de año… es poco probable que se repongan las existencias perdidas, más allá de las fluctuaciones estacionales habituales, antes del segundo semestre de 2027”.
En este contexto, el mercado estará atento al reporte de inflación de EEUU. Ayer, el gobernador de la Fed Christopher Waller señaló su postura a favor de un alza más este año, pero sin prisa, lo que ayudó a apuntalar las apuestas del mercado por una pausa de la Fed en su reunión de la próxima semana.
También se pone atención a las acciones de los bancos de Wall Street. Ayer, JPMorgan, Goldman Sachs, Wells Fargo y Citi presentaron cifras mixtas, aunque en general con sólidos reportes de resultados. Sin embargo, los bancos acusaron el impacto de las alzas de tasas en sus negocios de renta fija. Hoy será el turno de Bank of America y Morgan Stanley. El primero llega a la cita golpeado por una multa de US$1.200 millones en EEUU, por fallas en alertar sobre transacciones sospechosas de lavado de dinero. Las acciones del banco caen 1,56% antes de la apertura.
China también está en los titulares. Beijing reportó un aumento de 36,3% en sus exportaciones en septiembre, la mayor tasa de crecimiento desde febrero. Los envíos fueron liderados por semiconductores, componentes electrónicos y automóviles.
Las importaciones crecieron un 31%, por encima de las expectativas, pero se concentraron en commodities y componentes, lo que apunta a que el motor de crecimiento sigue siendo la actividad fabril y no el consumo interno.
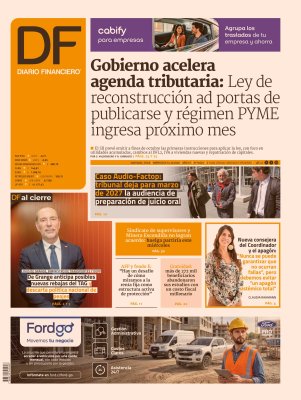
En la portada de Diario Financiero: Sindicato de supervisores y Minera Escondida no logran acuerdo: huelga partiría a las 8 horas de este miércoles. Ley de Reconstrucción se publicará esta semana en el Diario Oficial y el SII compromete primeras instrucciones para fin de mes.
HOY ESTAMOS ATENTOS A:
- BofA, Morgan Stanley and BlackRock publican resultados antes del inicio de la sesión.
- 08:30 El Banco Central publica la Encuesta de Crédito Bancario correspondiente al tercer trimestre.
- 09:30 En EEUU se publica el índice de inflación a septiembre.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 petróleo