Comienza la cuenta regresiva para la implementación de la Ley de Reconstrucción Nacional, luego de que el pasado viernes el Presidente de la República, José Antonio Kast, firma el decreto promulgatorio de la principal reforma económica de la actual administración.
Ahora, resta que la Contraloría General de la República tome razón de la normativa, para luego publicarse en el Diario Oficial y comenzar a regir formalmente.
Esto último ocurrirá durante esta semana. Incluso, altas fuentes con conocimiento de la materia anticipan de que este miércoles podría materializarse la publicación de la nueva ley en el Diario Oficial, con lo que comenzarán a regir las primeras normas.
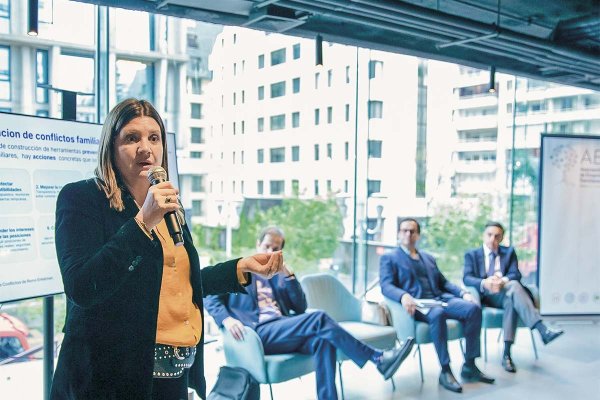
Este tópico fue uno de los principales temas de conversación en un seminario organizado este martes por la Sociedad de Fomento Fabril (Sofofa) y KPMG, que contó con la exposición de la presidenta del gremio industrial, Rosario Navarro; el socio principal de la firma, Francisco Lyon; y el director del Servicio de Impuestos Internos (SII), Jorge Trujillo.
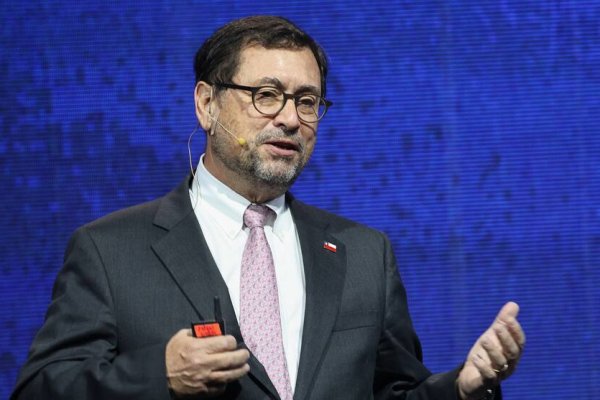
En su exposición, Vallebona recalcó la necesidad de implementar la norma con la mayor prolijidad y rapidez posible, pensando en que varios artículos tienen aplicación inmediata en el corto plazo, como las ventanas transitorias para aumentar la recaudación de impuestos, y otras a partir del primero de enero del 2027, como el régimen de invariabilidad tributaria para inversiones desde US$ 50 millones.
De hecho, enfatizó las mejores perspectivas para la economía, con una expansión del Producto Interno Bruto (PIB) de 3,3% el próximo año y una inversión que se expandiría más de un 8% en el período.
¿En qué se basa todo esto? Obviamente el Proyecto de Reconstrucción Nacional y Desarrollo Económico Social, el cual fue un gran salto, que tuvimos una tramitación de 90 días, el cual partió el 22 de abril y ya contamos con un proyecto aprobado y espero que este proyecto ya esté publicado dentro de los próximos días en el Diario Oficial", señaló la autoridad.
Primeras instrucciones a fin de mes
Tras la exposición de Vallebona fue el turno de Trujillo, quien en conversación con Lyon abordó los plazos para la implementación de la nueva ley.
De hecho, adelantó que este martes sostendrá una segunda reunión con asesores tributarios para discutir la puesta en marcha de la iniciativa.
"Eso, además, por supuesto, del proceso que ya está regulado, que es el Consejo Tributario, que tiene opinión sobre las circulares que emite el Servicio de Impuestos Internos y luego la consulta pública, que va a ser un proceso que va a terminar de afinar las instrucciones que esperamos ya se emitan a fines de este mes", adelantó el ingeniero.
Luego, en el marco de un panel de conversación, el subdirector de Normativa del SII, Simón Ramírez, explicó que ya está definido el orden para entregar las primeras instrucciones de la nueva ley, pensando en aquellas que tienen efecto inmediato en el corto plazo y cuyas entradas en vigencia son más próximas.
Así, explicó que primero se publicará la instrucción que norma el nuevo régimen para para que contribuyentes con saldos de utilidades acumuladas pendientes de tributación puedan sacarlos a cambio de un impuesto único y sustitutivo.
La opción se puede ejercer en un plazo de ocho meses desde la publicación de la ley, que ahora será analizada por el Senado. El gravamen es de un 10% para saldos históricos y acumulados de utilidades (FUT, Fondo de Utilidades Reinvertidas FUR y STUT). Esto permite liberar gravámenes finales pagando una tasa menor y sin derecho a los créditos asociados. La base imponible será el monto menor entre el saldo del registro STUT y el saldo del registro RAI al 31 de diciembre de 2025 o 2026.Con esta medida, el Fisco busca recaudar US$ 770 millones en dos años.
Una segunda instrucción que se dará a conocer se relaciona con un régimen transitorio para la adquisición de viviendas con los cambios que trae el proyecto para el DFL-2, ampliando su alcance para la tercera vivienda por hasta 90 metros cuadrados y a cambios de un impuesto único de 5% sobre las rentas de arriendo.
La exención por un año del IVA a la vivienda para la venta de viviendas nuevas será otra de las instrucciones que se publicarán en el corto plazo, anticipó Ramírez.
Luego vendrá la repatriación de capitales mixta con una tasa que puede ser de 7% o 10%, y la rebaja transitoria a la mitad por un año del impuesto a las donaciones.
¿Y la invariabilidad tributaria? Ramírez señaló que las instrucciones sobre dicha materia serán probablemente las últimas en publicarse, debido a su complejidad y que la norma tuvo cambios tras su paso por el Tribunal Constitucional (TC), que declaró inconstitucional algunos de los artículos.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}