El último trimestre de 2026 estará acompañado por un escenario de tasas alcista a nivel global, con la Reserva Federal (Fed) de Estados Unidos marcando la pauta, luego que a mediados de septiembre subió el interés referencial a 3,75%-4% por primera vez en tres años, para contener la inflación.
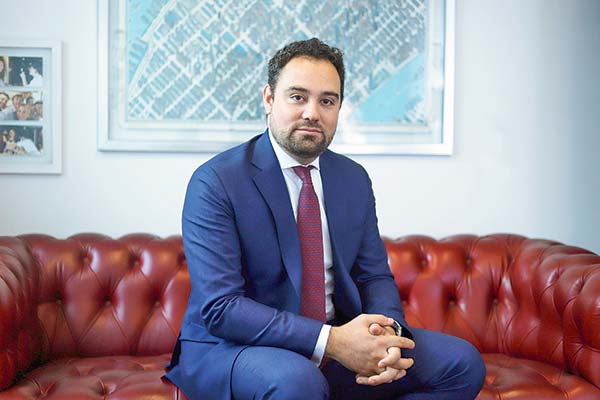
Con ese telón de fondo, el director de estrategias activas para las Américas de BlackRock, Jorge del Valle, mantiene el optimismo de cara a la recta final del año. “Nos sigue gustando equities, Estados Unidos y el trade de tecnología”, dijo a Diario Financiero.
El ejecutivo chileno, que inició su carrera en la oficina de BlackRock en Santiago y luego pasó por Bogotá, Ciudad de México y Nueva York, tampoco comparte, por ahora, la tesis de una eventual caída en el sector tecnológico, dominado por la inteligencia artificial (IA). “No estamos frente a una burbuja desde el punto de vista de las valorizaciones”, afirmó.
Eso sí, advirtió que el mercado deberá comprobar si la fuerte inversión que están desplegando las compañías “realmente generará beneficios” para seguir impulsando sus resultados.
Del Valle identificó otro cambio que viene de la mano de esta tendencia. A medida que aumentan las diferencias de desempeño entre acciones, la gestión activa ganará espacio y podría marcar mayores diferencias entre los distintos gestores.
Explicó que, después de una década en que bastaba con comprar un índice -como el S&P 500- y acompañar al mercado, una selección más fina de los portafolios cobra especial relevancia. “Cuando hay volatilidad hay dispersión, y cuando esto ocurre hay oportunidades para generar mejores retornos”, afirmó.
El cierre de 2026
- ¿Cuáles son las principales variables que deberían considerar los inversionistas para este último trimestre?
- Lo primero son las elecciones intermedias Estados Unidos en noviembre, que definirán la conformación del Congreso de dicho país y qué podría significar para los próximos dos años de Donald Trump.
También, vamos a escuchar bastante poco el concepto de datacenters por parte de los políticos estadounidenses de aquí a las elecciones, ya que genera una reacción bastante negativa entre parte de la población votante.
A nivel de acciones, generalmente recibimos la pregunta de si estamos en una burbuja de valoraciones en el mundo de IA y nuestro parecer esto no está ocurriendo porque si bien el precio de las acciones de estas empresas ha subido, también se han elevado sus ganancias.
- Otro de los grandes focos para el cuarto trimestre será la decisión de tasas de la Fed.
- Si hubiésemos tenido esta conversación con participantes del mercado hace 12 meses, probablemente una subida de tasas no estaba en el papel de muchos inversionistas. Hoy, es esta situación es distinta y probablemente vamos a ver más subidas de tasas. Los inversionistas vamos a tener que aprender a vivir con que el target de inflación de 2% de la Fed ya no es tan realista y va a ser más cercano a 3% o 3,5%.
- ¿Dónde está mirando con mayor atención los efectos de las tasas altas?
- Estamos mirando muy de cerca es el mercado de hipotecarios y real estate en Estados Unidos. Mucha gente compró una casa en la pandemia se endeudó a tasas muy bajas. Estas personas hoy no quieren soltar ese nivel de tasas para endeudarse. Si la tenía al 3%, no quiere endeudarse a 6%. Eso ha producido una desaceleración en el mercado de real estate, y eso es importante porque el mercado de hipotecas tiene un multiplicador importante sobre la economía.
La apuesta por acciones
- Con este escenario de tasas altas, ¿cómo se está posicionando BlackRock en los portafolios?
- En general, seguimos con varios de nuestros portafolios en acciones. No necesariamente en las compañías más grandes como Amazon, Google o Nvidia, sino que también en aquellas que se están beneficiando de eficiencias en cuanto a la IA.
La selectividad es realmente relevante. La táctica está pagando bien hoy porque venimos de un período, entre 2010 y 2020, en que prácticamente bastaba con comprar un índice o un ETF y acompañar al mercado para obtener buenos retornos. Después del Covid-19 cambió el escenario: se rompieron las cadenas de suministro, se replanteó la globalización, volvió la inflación y aumentó la volatilidad. Y esa volatilidad genera dispersión entre activos y compañías. Cuando hay más dispersión, hay más oportunidades para ser selectivo y generar mejores retornos a través de una gestión activa.
- ¿Y qué rol está jugando la renta fija en este escenario?
- La renta variable y fija históricamente han tenido una correlación baja o negativa. Cuando una sube, la otra baja y, cuando uno lo mira en el contexto del portafolio, eso ayuda a tener un "colchón". Hoy la historia es distinta. Las correlaciones están bastante arriba, por lo que la renta fija no está necesariamente cumpliendo ese rol de diversificador en un portafolio.
Si hoy pudiera armar un portafolio de renta fija con poca duración, poco riesgo de crédito y que me está pagando 6% o 7% en dólares, sería bastante atractivo.
- ¿Hay algún otro sector donde esté viendo oportunidades fuera de tecnología?
- La salud porque ha estado bastante descontada y, además, se beneficia indirectamente de la IA. El desarrollo de nuevas vacunas, medicamentos o avances en tratamientos, por ejemplo, contra el cáncer, son áreas donde la IA puede tener un impacto importante.
- Este ciclo de inversión en IA también está elevando la importancia de la infraestructura y de los minerales críticos. ¿Qué oportunidad abre eso para América Latina?
- Latinoamérica tiene varios aspectos interesantes. Hay un apetito por los países de traer su cadena de suministros más cerca de sus actividades. En Estados Unidos por ejemplo, muchas empresas fabricaban sus productos en Asia, pero hoy vemos un apetito de hacerlo geográficamente más cerca, y Chile está dentro de ellos.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 BlackRock
 {{/if}}