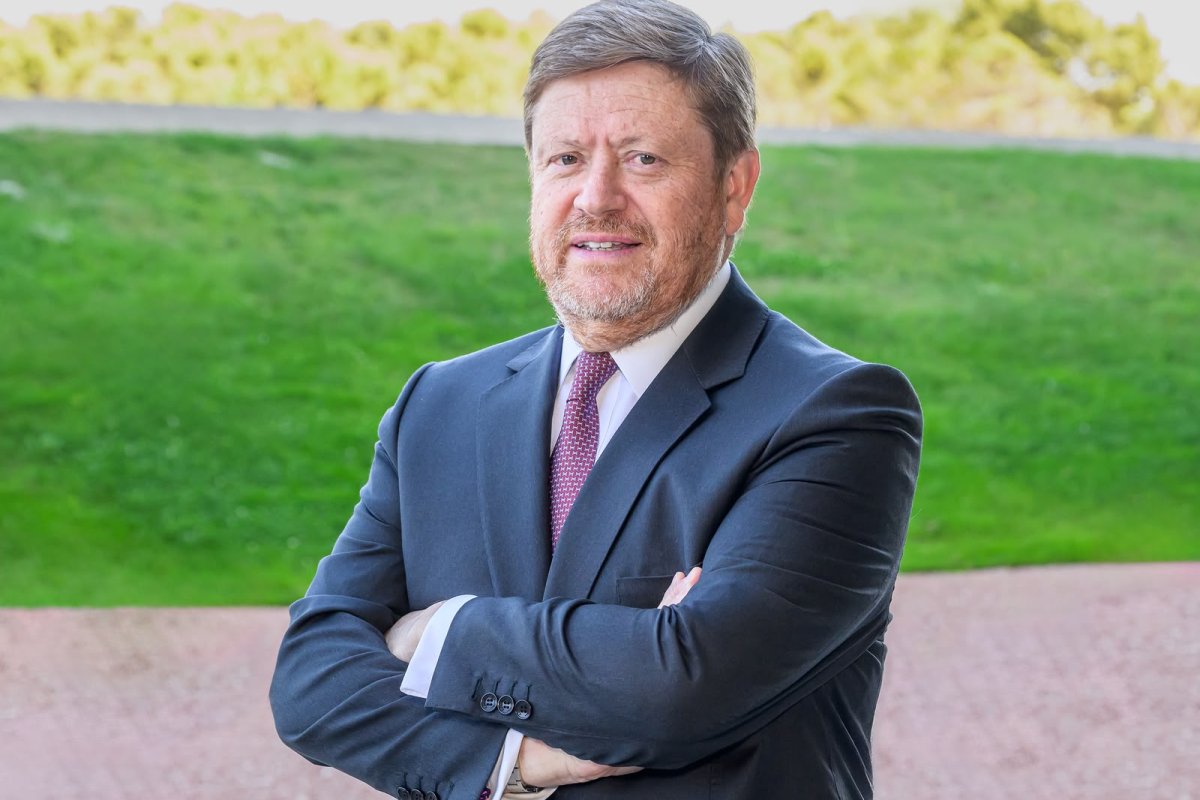
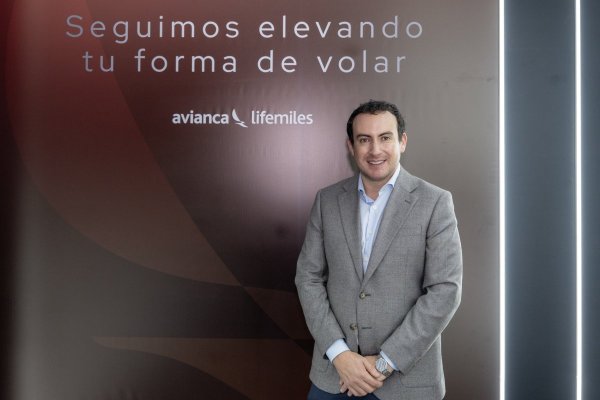
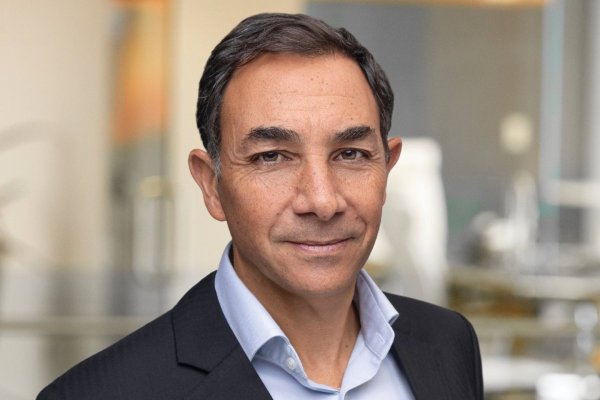
A poco más de un año de haber asumido como executive vicepresident (EVP) de Santander Corporate & Investment Banking Chile (CIB), Carlos Ruiz de Gamboa hizo un balance de ese período, que califica como "curiosamente interesante": partió con una ola de optimismo tras las elecciones presidenciales, sufrió un freno de mano entre febrero y julio por la guerra, el alza del petróleo y el denominado bencinazo y, desde agosto, empezó a haber un "renacer" de los negocios.
En lo que va del año, Santander ha tenido un rol protagónico en el mercado de capitales chileno, participando en el 100% de los bonos corporativos offshore de emisores nacionales y encabezando los league tables tanto en el mercado internacional como local.
Desde agosto de 2025, este liderazgo ha estado marcado, además, por transacciones especialmente relevantes e innovadoras. Entre ellas, el bono híbrido de Arauco; la mayor emisión primaria de un corporativo en el mercado local, por UF 20 millones, y operaciones de project bonds, como STM y Ruta del Maipo. En conjunto, Santander ha participado en cerca del 60% del volumen total emitido en el mercado local, reflejando una presencia transversal de los emisores, pero también conectando con las necesidades de los inversionistas.
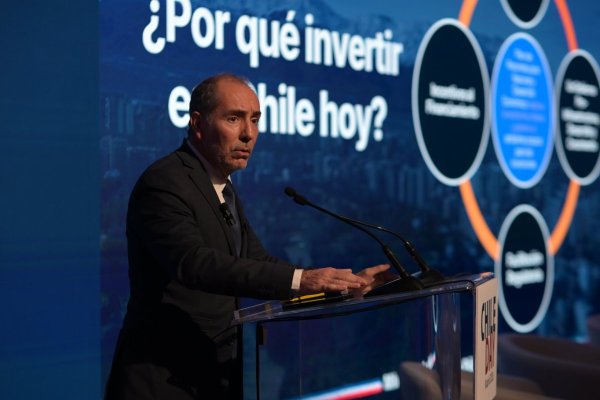
En el marco del ChileDay, Ruiz de Gamboa repasó en esta entrevista el 2026, defendió que el mercado de capitales local vive su mejor momento en volumen histórico, puso el desempleo como el gran problema pendiente de Chile y se mostró optimista con lo que está haciendo el gobierno, con el viento de cola que eso significa para los próximos 12 meses.
- ¿Cómo evalúa este primer año al mando del área?
Ha sido un año mucho mejor de lo que habíamos pronosticado, y curiosamente interesante. Llegué con la expectativa de las elecciones recién instalada, y el mercado se empezó a mover de una manera muy positiva. El Presidente salió electo con una buena votación y, ya en noviembre y diciembre, incluso en enero, se hicieron una serie de transacciones grandes e importantes, sobre todo, en el mercado de capitales, tanto de clientes chilenos como extranjeros. Las expectativas eran muy altas -creo que ahí coincidimos todos- y eso se tradujo en operaciones concretas. Hoy, Santander Chile es el número uno en emisión de deuda local con clientes corporativos chilenos y hemos participado en el 100% de las transacciones que han hecho clientes chilenos en el mercado internacional de bonos, básicamente en Nueva York.
“Ha influido el cambio de actitud del Comité de Ministros para destrabar proyectos”.
- ¿Y qué pasó con ese impulso?
- A partir de febrero la cosa cambió. Se decía que la gente estaba de vacaciones y que en marzo "vendría con todo", y ahí llegó el primer frenazo. No diría que cambió la expectativa, pero sí provocó un shock no menor la guerra y, producto de eso, el alza de las bencinas. Esa expectativa muy exuberante se fue enfriando, y entre medio, con las cifras y todo lo demás, la situación se puso un poco más negativa.
Las empresas pusieron el freno de mano. Decisiones que pensaban ejecutar en noviembre se postergaron para enero, febrero o marzo, y varias directamente para 2027. El precio del petróleo volvió a estar cerca de los US$ 100, algo que nadie esperaba, y eso desfasó la expectativa. No es que los proyectos se cerraran, es que se pospusieron. Eso lo vimos en el nivel de negocios, que bajó entre mayo y julio. Pero a partir de agosto empezamos a ver de nuevo una especie de renacer, inversionistas extranjeros volviendo a mirar hacia acá, mostrando un interés concreto en las cosas que vienen. A pesar de las cifras, yo veo mucho interés. Es un 2026 de reseteo, con las empresas más atentas a lo que pasa con el petróleo, el cobre y las definiciones del gobierno, y eso retrasó un poco todo. Pero si me preguntas hoy, veo un ambiente muy positivo y de mucho entusiasmo.
- ¿Qué proyectos grandes están dando ese dinamismo?
Están terminando algunos de los proyectos más importantes que se llevan ejecutando hace mucho tiempo, y el más relevante para mí es Kimal-Lo Aguirre, que está en su última etapa. Eso genera un dinamismo muy positivo, similar al que vimos a comienzos de año. También ha influido el cambio de actitud del Comité de Ministros para destrabar proyectos, ha sido impresionante ver cómo se está corrigiendo algo que estaba trancado por años. El gobierno ha sido muy vocal respecto del potencial de Chile en infraestructura y minería -recursos que son para el resto del mundo, no solo para nosotros- y eso se traduce en proyectos concretos que estamos estudiando.
¿Dónde ve riesgos?: “ En empresas del Estado como Codelco, que es una empresa con gran reputación, pero cada día tiene más deuda”.
Empresas como CMPC y Arauco, aunque están invirtiendo en otros países, generan una necesidad enorme de financiamiento desde Chile. Hablamos de inversiones del orden de los US$ 10 mil millones, y de alguna u otra manera vamos ayudando a esas compañías. Te doy un ejemplo: el año pasado ayudamos a Celulosa Arauco a emitir un bono híbrido, un instrumento con características de capital bastante novedoso para el mercado chileno, con una colocación de 20 millones de UF -alrededor de US$ 800 millones, dependiendo del tipo de cambio-, la transacción más grande que se ha hecho en el mercado de capitales chileno. La contracara de todo este ambiente de "mala onda" se verifica, sin embargo, con un mercado de capitales local que está en su mejor momento de la historia.
- Dice que el mercado de capitales chileno vive su mejor momento de la historia. ¿En qué se sostiene esa afirmación?
- En volumen de transacciones. Después de los retiros de fondos previsionales, las AFP tuvieron que reestructurar sus carteras, pero ya a fines del año pasado estaban absolutamente de vuelta y con muchas ganas de operar. Creo que cuando la gente habla de un mercado "alicaído" se refiere más al sector hipotecario e inmobiliario, que sí arrastra un inventario grande y no se ha recuperado como se esperaba. Pero para las empresas chilenas que están presentes de forma continua en el mercado, este está más abierto que nunca. Eso sí, las AFP también atraviesan un cambio regulatorio no menor, y mientras se acomodan a las nuevas reglas es natural ver algo de pausa.
- ¿Qué sectores siguen concentrando la demanda de banca de inversión?
- Energía, minería e infraestructura siguen siendo los principales, y espero que a eso se sume el sector inmobiliario, porque el gobierno está preocupado de reactivarlo.
- Y dónde ve el principal problema?
- El gran problema que tenemos en Chile, y hay que buscar la fórmula para resolverlo, es el desempleo. Creo que el gobierno está muy consciente de esa problemática. La tasa de desempleo está al borde de los dos dígitos, es gigante. Cuando comparo el mercado laboral estadounidense con el chileno, estamos en la vereda contraria, allá hay flexibilidad para contratar y trabajar los días que el negocio lo requiera.
- ¿Cómo han afectado las tasas altas a las estructuras de financiamiento que arman para sus clientes?
- Hay cosas que uno no puede manejar: las compañías y los retornos se van ajustando al nuevo escenario de tasas. A veces, surgen arbitrajes interesantes, como que convenga emitir deuda dolarizada en Chile en vez de salir afuera, gracias a instrumentos derivados. Pero en las grandes transacciones el mercado sigue abierto, más allá de que el costo haya subido algo más.
Pero creo que hay que poner las tasas actuales en perspectiva. Desde la crisis de 2008 tuvimos casi quince años de tasas cero, porque los gobiernos inyectaron liquidez de forma masiva. Con la pandemia esa liquidez extra generó inflación y las tasas subieron. Hoy la tasa americana a 30 años está en torno a 5,3% y la de 10 años cerca de 4,8%. Descontando una inflación de 2%, hablamos de una tasa real de 2,8%, que no es tan alta si uno mira veinte años atrás.
Nos mal acostumbramos a tasas artificialmente bajas. Los proyectos en Chile -infraestructura, carreteras, hospitales, cárceles- son créditos a 20 años, así que hay que mirarlos en el largo plazo, donde las cosas se ven más tranquilas. Existen distintas fórmulas para abaratar el costo: tasa flotante, combinación de instrumentos, estructuras de risk management de tasa de interés y moneda, donde como banco tenemos un liderazgo importante gracias al respaldo global del grupo Santander y a nuestro equipo de project finance, uno de los mejores del mundo.
- ¿Y dónde ve los riesgos?
- En empresas del Estado como Codelco, que es una empresa con gran reputación, pero cada día tiene más deuda, un deterioro en el riesgo de crédito de una institución pública de ese tamaño, puede pegarle al resto de las compañías chilenas por efecto de contagio, lo que en la jerga se llama spillover. A diferencia de lo que pasó entre 2023 y 2024 con Falabella o Latam, que perdieron el investment grade. pero cuyo impacto quedó más acotado a su propia industria, cuando la que se deteriora es una empresa estatal el riesgo es distinto, porque afecta la referencia de spread y de crédito para todas las compañías chilenas. La actual administración ha dicho que uno de sus objetivos es frenar el endeudamiento de Codelco, y eso, si se cumple, debería acotar ese riesgo.
- ¿Cómo se conecta la estrategia local con la del grupo Santander a nivel global?
- La idea de fondo es seguir expandiendo el negocio global con nuestros clientes chilenos. Tenemos banco en Brasil, y ahí hay dos clientes importantes de Chile instalados (CMPC y Arauco); eso nos permite apalancarnos de nuestra presencia mundial -Estados Unidos, Europa- para dar servicio a nuestros clientes de una manera que el resto de la banca chilena no puede replicar fácilmente.
- ¿Cómo ve el cierre de año y las perspectivas de crecimiento para Santander CIB en los próximos doce meses?
- El balance de todo el año es bueno y estamos incorporando como buena noticia el viento de cola de los cambios y las nuevas leyes de mercado de capitales, lo que nos permite proyectar una mejora respecto de años anteriores. Como banco público, no puedo dar una cifra exacta de crecimiento, pero vemos buenas oportunidades, en la medida que los mercados en el resto del mundo se calmen, la guerra termine o se llegue a algún acuerdo, y el tema de los aranceles se resuelva, aunque no parece que vaya a ser pronto. Estoy optimista con lo que está haciendo el gobierno y con el viento de cola que eso significa para los próximos 12 meses.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Banco Santander