Una rápida caída de las acciones de los productores de Potasio a nivel mundial se produjo tras la decisión de la rusa Uralkali de aumentar su producción, lo que se traduce en una baja del precio de un producto, que hasta ayer, estaba controlado globalmente.
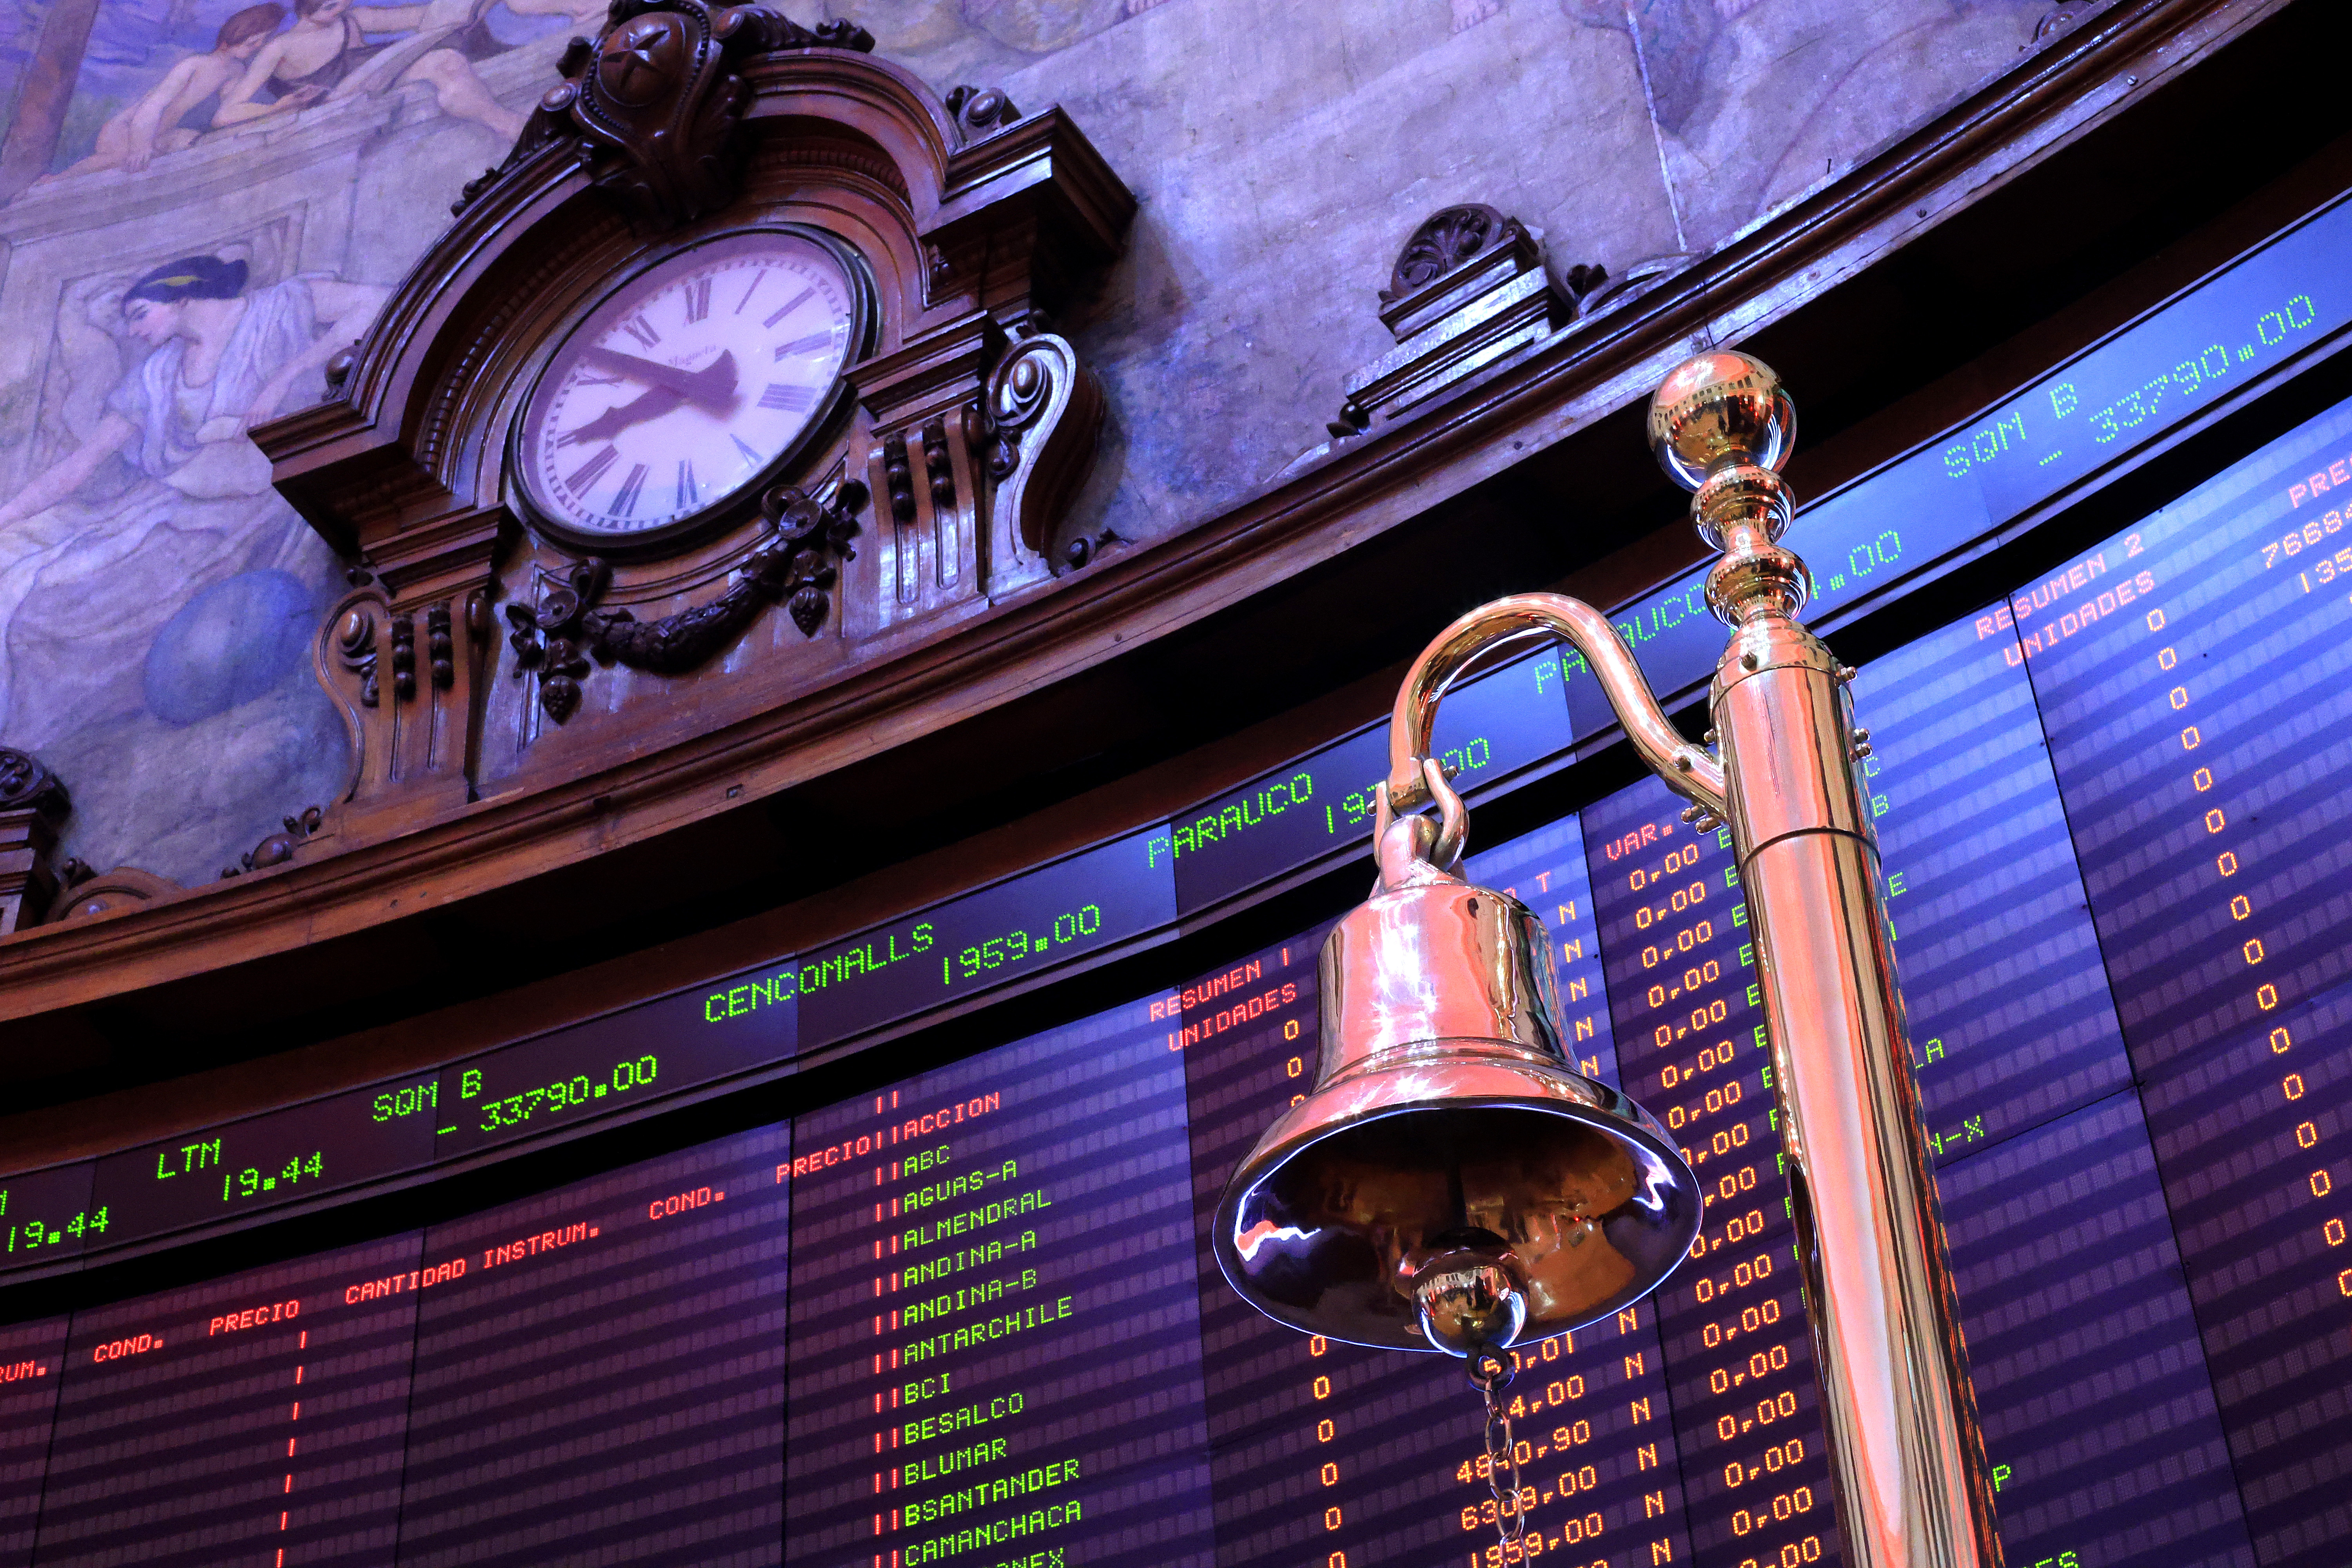
En este escenario, los papeles de la serie B de la chilena SQM no tardaron en acusar el golpe y, tras la primera venta de acciones en la plaza local, la Bolsa de Comercio de Santiago suspendió la transacción, que a las 9:28 ya caían 15,53%. Finalmente, el título fue el más negociado de la sesión con más de $ 29.000 millones y alcanzó su nivel más bajo desde abril de 2009.
Pero el flujo más importante estuvo en su cotización en EEUU, bajo la figura de ADR que cayó 17,11% hasta los US$ 30,35.
Desde una corredora comentaron que si bien SQM-B estuvo suspendida por cerca de una hora y 30 minutos en el mercado local, la cotización del ADR no fue suspendida en EEUU, aunque sí se paralizaron las operaciones de venta corta.
"En el ADR se transó en más de 10 veces a lo que lo hace en un día normal, lo que claramente te indica que el flujo real del papel está afuera y el que se quiso salir fue en gran parte el inversionista extranjero", explicó un operador.
Por su parte, las caídas de las principales productoras a nivel mundial se extendieron entre 16,54% y 14,62%, para el caso de Potash Corp y la rusa Uralkali, por ejemplo (Ver tabla).
Mercado revisa estimaciones
Con este escenario de inmediato los departamentos de estudios comenzaron a evaluar el impacto para la firma. Desde BCI Estudios explicaron que su precio objetivo de $29.800 para SQM-B "no considera posible contagio a otras líneas de negocio, en la cual la compañía posee poder de mercado en las decisiones de producción de la industria". Así, estimaron que por cada US$ 10 menos por cada tonelada de Potasio, el precio objetivo tendría un impacto de $ 750 por unidad.
"Si bien la coyuntura inevitablemente generará presiones bajistas a la industria y a los títulos del sector, consideramos que la diversificación en generación de flujos será un vehículo que permitirá mitigar presiones bajistas en sectores determinados. Pese a lo anterior, colocaron "en revisión" su precio objetivo, lo mismo que Banchile.
Mientras, desde BICE Inversiones, que también están revisando su precio objetivo, señalaron que "anticipamos una disminución significativa, ya que la estructura de recios cartelizada era un componente fundamental en la tesis de inversión".
En una visión un poco más pesimista, en EuroAmerica sacaron los títulos de SQM de su cartera recomendada (donde representaba sólo un 6% de la cartera total), y, en línea con el mercado, pusieron en revisión su precio objetivo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Bolsa chilena