Lo dieron vuelta. Hace poco más de una década, imágenes de pasillos vacíos y locales bajando sus cortinas en Estados Unidos alimentaron un pronóstico: el modelo de malls tenía los días contados.
Con el comercio online avanzando a pasos agigantados y grandes cadenas como Sears y JCPenney declarándose en quiebra, consultoras de retail como Coresight Research llegaron a proyectar que hacia 2025 uno de cada cuatro centros comerciales cerraría sus puertas.
Pero en Chile la historia fue distinta. En un mercado dominado por jugadores como Cenco Malls, Mallplaza y Parque Arauco, este modelo de comercio recibe más de 700 millones de visitas al año y, según un Estudio de Reputación Corporativa de Ipsos 2026, se posiciona como el cuarto sector empresarial con mejor reputación, con un 86% de los encuestados declarando visitarlos al menos una vez al mes.
Y va al alza. Según el termómetro de la Cámara Nacional de Comercio (CNC), en el segundo trimestre de 2026 el flujo de personas que transitó por ellos creció 3,9% anual. De cara al negocio, Mallplaza reportó que cerró 2025 con un crecimiento de 32% en ingresos; mientras que Parque Arauco con un 21,2% y Cenco Malls con un 7%.
86% de los chilenos visita un centro comercial al menos una vez al mes.
El mix
Según el gerente de estudios de la Cámara de Comercio de Santiago, George Lever, dos de los factores claves que explican el éxito de los mall chilenos son que sus tiendas ancla –a diferencia de Estados Unidos– están normalmente asociadas a grandes retailers locales con inversiones en la industria y que estos, comúnmente, se ubican en entornos urbanos, “por lo que están mejor integrados a la demanda”.
La presidenta de la Cámara de Centros Comerciales, Carolina Cuevas, complementó afirmando que los malls chilenos “han sabido evolucionar junto con las necesidades, hábitos y expectativas de las personas, incorporando nuevas experiencias, servicios y espacios que van mucho más allá de las compras”.
En esta línea, ambos destacaron la capacidad del negocio chileno de operar bajo un modelo omnicanal, mezclando presencialidad y compras online.
“Han sabido integrarse a esta nueva realidad, incorporando tecnología, nuevas experiencias y soluciones que conectan el mundo físico con el digital”, describió Cuevas.
Esto, coincidieron los expertos, acompañado de un mix de servicios que ofrecen, que incluye oferta comercial, gastronomía, salud, servicios financieros, espacios públicos y entretenimiento.
Cuevas, además, destacó la “capacidad de la industria para entender las particularidades de cada territorio, desarrollar proyectos que respondan a las necesidades de sus comunidades y mantener una visión de largo plazo en materia de inversión”.
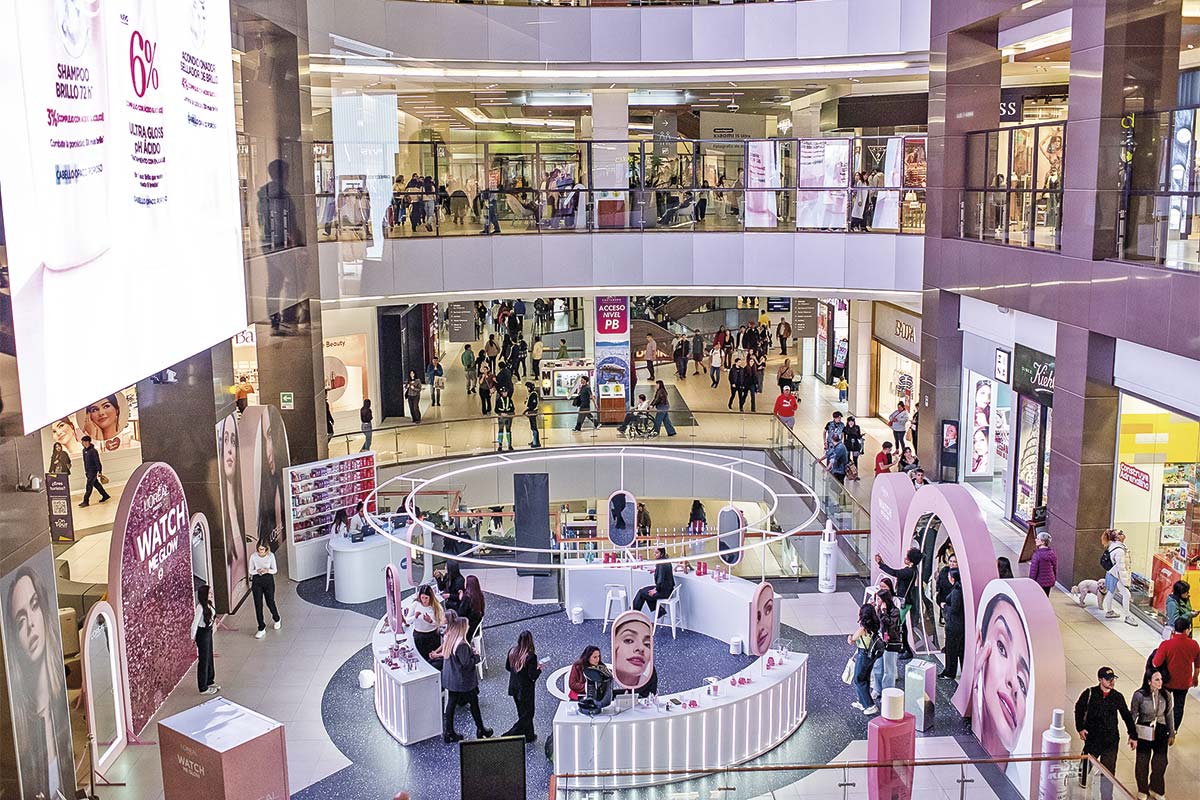
Foto: Aton
Exportar el modelo
El formato chileno cruzó la frontera: Mallplaza hoy es el segundo mayor operador de centros comerciales de Colombia; Parque Arauco, Ripley -con Mall Aventura-, Cenco Malls y la propia Mallplaza están en Perú; y Grupo Patio llegó a España.
¿Las claves? Lever identificó haber logrado entrar a cada país “en su momento oportuno de desarrollo” y “una altísima capacidad de gestión, medios de pago, procurement de primer nivel con proveedores locales e internacionales, amplio mix de productos y precios atractivos”.
Cuevas, por su lado, mencionó como ventaja del modelo la unipropiedad de los negocios –a diferencia de la multipropiedad frecuente en la región– que “permite una administración integral de la oferta, la mantención, la seguridad y la reinversión, y que cada centro comercial se adapte a las necesidades de su entorno y a la oferta que buscan sus comunidades”.
Ambos expertos, eso sí, coincidieron en que aún queda espacio para crecer.
Lever, por su parte, ve amplio espacio de crecimiento tanto en comercio físico como online.
Y Cuevas, señaló que Chile cuenta con 300 metros cuadrados (m2) de superficie arrendable de centros comerciales por cada 1.000 habitantes, lo que si bien nos posiciona por sobre varios de nuestros vecinos, “todavía estamos lejos de mercados maduros como Estados Unidos”.
En el mediano plazo, destacó que hay alrededor de US$ 2 mil millones en proyectos anunciados de inversión de centros comerciales en Chile, pero que, para materializarlos, hay que contar con ciertas condiciones, por ejemplo, “avanzar hacia una reforma integral del sistema de permisos municipales, con procedimientos más simples y plazos claros y conocidos”, dijo.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Catalina Vicuña
 {{/if}}