En los últimos años, el Servicio de Impuestos Internos (SII) ha puesto la lupa sobre distintos mecanismos -sean nuevos o de larga data- que utilizan los contribuyentes para distribuir su patrimonio, lo que en determinadas ocasiones puede tener efectos tributarios.
El escrutinio del organismo fiscalizador se ha posado en lo más reciente en los denominados “trust”, que -en términos simples- son una estructura legal de organización mediante la cual un contribuyente (conocido como el “generador”) divide parte de su patrimonio y se lo entrega a un tercero (conocido como el “trustee”) para beneficiar, de acuerdo con ciertas condiciones, a una o más personas o entidades. En esta figura, se constituye un fondo separado que no forma parte del patrimonio personal del “trustee” o del “administrador” del mecanismo.
En la práctica, su funcionamiento se basa en que una persona transfiere bienes o derechos a otra persona de su confianza (el trustee), para que éste los controle y administre en beneficio de quienes la persona generadora del trust designe.
Tradicionalmente, los trust se establecen en jurisdicciones en el extranjero -algunas de baja tributación o paraísos fiscales-, por lo que el SII echó mano a la red de acuerdos de intercambio de información con distintos países para recabar antecedentes.
Tradicionalmente, los trust se establecen en jurisdicciones en el extranjero -algunas de baja tributación o paraísos fiscales-, por lo que el SII echó mano a la red de acuerdos de intercambio de información con fines fiscales con distintos países para recabar antecedentes relacionados con la constitución, identidad de partes, aportes, distribuciones, beneficios recibidos, revocación o término, para lograr una mayor fiscalización sobre las estructuras offshore.
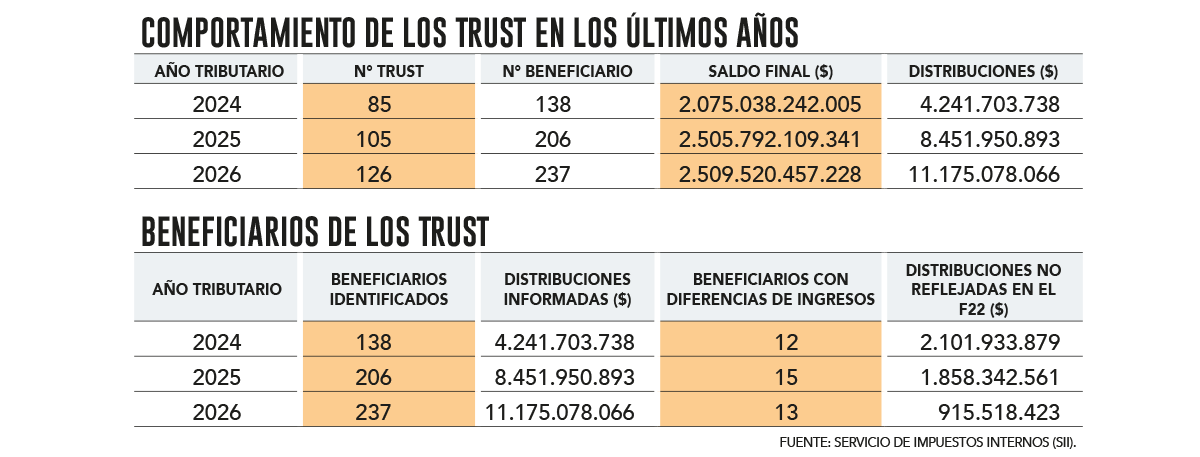
¿El resultado? Según datos del SII para el año tributario 2026 (en base a información comercial del 2025), en los últimos tres años la cantidad de trust informados por los contribuyentes chilenos aumentaron un 48,2%, de 85 a 126, mientras los beneficiarios identificados se expandieron un 71,7%, de 138 a 237.
Asimismo, las distribuciones de recursos reportadas hacia los beneficiarios aumentaron desde $ 4.200 millones a $ 11.200 millones, lo que -explicó el SII- refleja una mayor disponibilidad de información para fines de análisis y fiscalización.
El año pasado, el saldo total de dichos vehículos legales superó los US$ 2.500 millones (ver tabla).
Rendimiento de fiscalizaciones
En la reciente Operación Renta, el SII fortaleció las acciones de difusión asociadas a la declaración jurada (DJ) 1952 sobre trust, desarrollando acciones preventivas y actividades de asistencia orientadas a mejorar la calidad y cobertura de la información recibida por parte de constituyentes, beneficiarios, trustees y controladores, explica el director de Impuestos Internos, Jorge Trujillo.
La autoridad detalla que las diferencias entre las distribuciones de recursos y los ingresos declarados por los trust disminuyeron desde $ 2.102 millones en el año tributario 2024 a $ 916 millones en 2026, una reducción cercana al 56%.
“Lo anterior muestra que, pese al aumento de las distribuciones reportadas y de los beneficiarios identificados, las brechas detectadas disminuyeron, situación que es consistente con una mejora en los niveles de cumplimiento tributario y con el fortalecimiento de las acciones preventivas y de asistencia implementadas por el SII. En otras palabras, se evidencia una ampliación del alcance de la información disponible, acompañada de una reducción de las brechas detectadas, lo que constituye una señal favorable para las labores de análisis y fiscalización”, agregó.
Dados los montos asociados a los trust, el SII mantiene un trabajo permanente orientado a fortalecer el cumplimiento de las obligaciones tributarias asociadas al uso de este mecanismo. Este trabajo incorpora desde charlas, actividades de difusión y comunicaciones dirigidas a contribuyentes con este tipo de estructuras para orientar su cumplimiento tributario, sostiene la subdirectora de Fiscalización del organismo, Carolina Saravia.
En materia de fiscalización, complementa, el SII está desarrollando nuevas estrategias apoyadas en fuentes adicionales de información, como el Common Reporting Standard (CRS) que permite el intercambio automático de información para fines fiscales y financieros entre países. “La creciente disponibilidad de antecedentes permitirá identificar contribuyentes con estructuras e inversiones en el exterior que aún no han sido informadas o que presentan inconsistencias respecto de las obligaciones tributarias declaradas ante el SII, fortaleciendo así nuestras capacidades preventivas y de control”, agrega la ingeniera.
En este contexto, en los últimos tres años el servicio ha logrado recaudar más de US$ 21 millones ($ 20.000 millones) mediante el monitoreo y control asociado a los riesgos de inversiones de chilenos en el extranjero, a través de la fiscalización de 175 casos ya terminados. En general las principales diferencias corresponden a la detección de contribuyentes chilenos con inversiones en el exterior que omiten declarar rentas foráneas recibidas a través de empresas extranjeras.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}