La actividad económica de 2026 ha estado marcada por el bajo desempeño de la minería, que solo en el Imacec de agosto cayó 17%. Bajas leyes, mantenciones y condiciones climáticas adversas han sido la principal explicación, pero no la única. La industria minera chilena está con problemas estructurales, según varios analistas, y una forma de solucionarlos es invirtiendo en exploración.
Y si bien el solo hecho de obtener una concesión de exploración minera no supone per se la adquisición o descubrimiento de una mina, ese trabajo es fundamental para concentrar el capital en aquellos prospectos que sí podrían llegar a producir, porque entre más se explora, más se descubre y más aumentan las probabilidades de encontrar yacimientos.
En la gran minería del cobre, el yacimiento nuevo más reciente es Antucoya, de Antofagasta Minerals, cuyo inicio de faenas data de 2017, nueve años atrás. En paralelo iniciaron operaciones ampliaciones de minas ya existentes, como Rajo Inca, de Codelco, en 2024; Quebrada Blanca 2, de Teck, en 2023; y Esperanza Sur de Centinela, de Antofagasta Minerals, en 2022.
El desafío de potenciar la exploración greenfield, es decir, sondear desde cero una zona determinada a fin de descartar o continuar con ese prospecto, se enfrenta a la falta de financiamiento, la tramitación de permisos y los plazos acotados para el desarrollo de un trabajo que por su naturaleza es lento.
Concesión para explorar
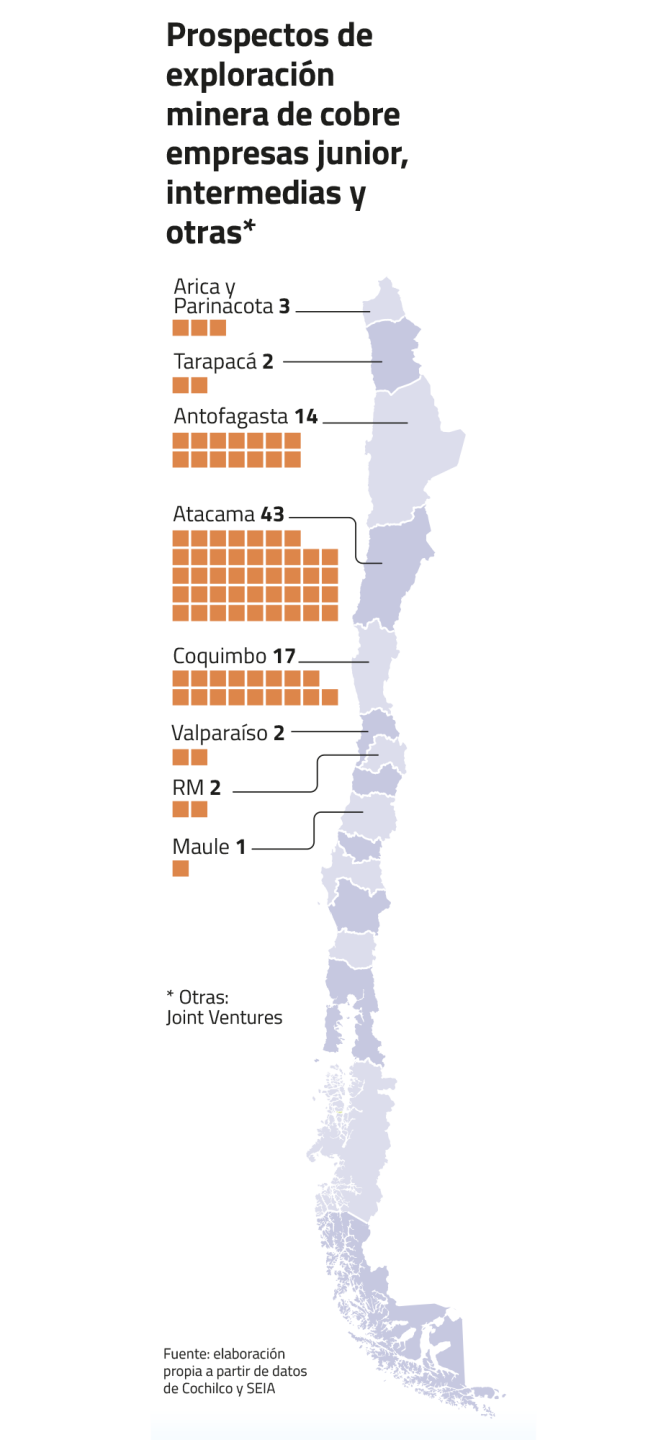
Este permiso lo constituye un juez civil previo informe técnico del Servicio Nacional de Geología y Minería (Sernageomin), y se mantiene vigente con el pago de una patente anual. Se otorga por un período de cuatro años, con posibilidad de prórroga por otros cuatro, con un costo de 0,6 UTM por hectárea al año.
De acuerdo a datos de Sernageomin, actualmente hay 32.235 concesiones de exploración, de las cuales 17.837 están constituidas y abarcan una superficie de 5.456.414 hectáreas; y 14.398 están en trámite, abarcando 4.046.900 hectáreas.
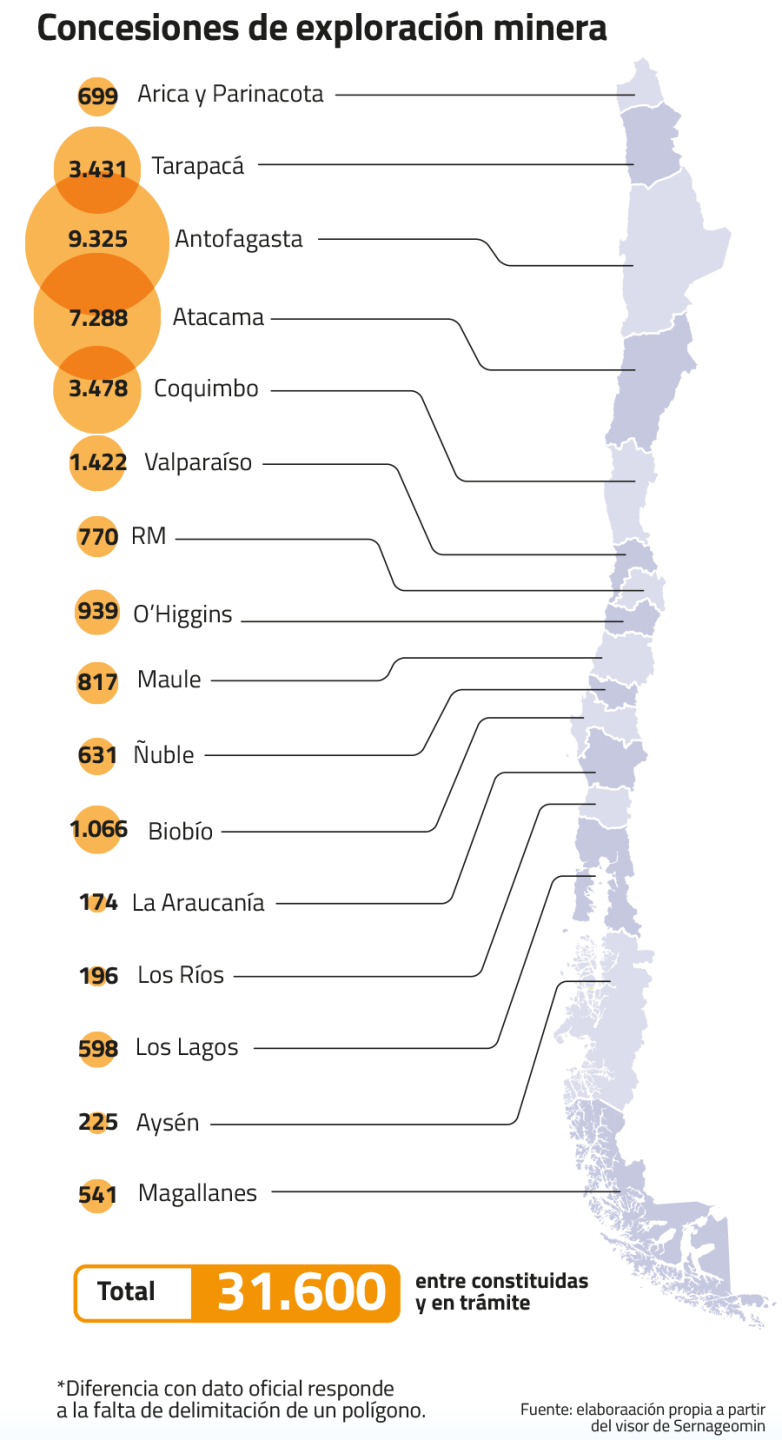
Esas concesiones son exploradas por 94 empresas, según el último catastro de la Corporación Chilena del Cobre (Cochilco), de 2025. De ellas, 83 corresponden a perfiles junior, 6 son intermedias y las restantes son joint ventures formadas entre empresas de distintos tamaños. Este escenario configura una estructura de mercado más intensiva en exploración temprana y, a su vez, más sensible a condiciones de financiamiento, dice el reporte. De hecho, de los 235 prospectos que registra Cochilco, 158 se mantienen activos y 77 paralizados, principalmente condicionados por restricciones económicas.
El cobre es el mineral que concentra de forma más holgada la cartera, con 134 prospectos (57,4% del total), le sigue el oro con 58 prospectos (24,7% del total) y el litio con 26 prospectos (11,1% del total). En el catastro, las compañías chilenas son las que lideran el presupuesto de exploración de cobre, con el 20,95% del total (US$ 669,6 millones) y 63 empresas activas; le siguen las estadounidenses con un presupuesto de US$ 398 millones y tras ellos, empresas provenientes de Canadá y Perú, con US$ 356 y US$ 311 millones, respectivamente.
Prospectos
“Para que un hallazgo llegue a producción deben coincidir muchas condiciones, tales como mineralización, ley, tamaño, profundidad, metalurgia, costos, precio esperado, acceso a agua y energía, infraestructura, permisos, viabilidad ambiental y territorial, y financiamiento. Incluso después de un descubrimiento relevante, el tránsito hasta la producción toma habitualmente más de una década”, explica el director ejecutivo de Plusmining, Juan Carlos Guajardo.
Actualmente, del total de 134 prospectos de cobre hay 84 activos asociados a empresas junior, medianas o joint ventures, la mayoría en Atacama, Antofagasta y Coquimbo, y existen otros 50 que están paralizados. De los prospectos activos 41 están en etapa de seguimiento, es decir, el polígono a explorar es testeado para determinar si hay o no mineralización; 23 en etapa avanzada, donde ya hay información geológica definida y se puede dar curso a la campaña con una delineación más detallada; y 20 en etapa generativa, que es la prospección temprana en áreas donde aún no han identificado recursos.
Si bien en Chile no existe el dato medido, las estadísticas mundiales dan cuenta de que uno de cada 100 o incluso 1 de cada 800 prospectos pasa a convertirse en mina y comienza su etapa de explotación. Por eso, plantean los expertos, que exista una superficie amplia disponible para explorar no implica que esa superficie deba traducirse mecánicamente en hectáreas explotadas. La exploración es precisamente la etapa que permite descartar áreas que no justifican una inversión mayor y concentrar capital en los pocos casos que sí lo hacen.
Ahora bien, en el país sí ha habido casos de exploración minera en los que se descubrieron yacimientos y, con ello, se dio paso a una concesión de explotación, en general, ligados a grandes mineras. Uno de los casos más recientes es la prospección minera Cachorro, de Antofagasta Minerals, ubicada en la comuna de Sierra Gorda, en la región de Antofagasta, cuya caracterización como depósito de potencial geológico inició en 2017, tras la aprobación ambiental, con una inversión inicial de US$ 30 millones. Aún no comienza a producir.
De igual forma, en el Servicio de Evaluación de Impacto Ambiental (SEIA), hay otros dos prospectos de explotación de cobre: Valeriano y Carmen. El primero se trata de un proyecto ubicado en la comuna de Alto del Carmen, en la región de Atacama, que cuenta con una inversión de US$ 140 millones para sondajes de cobre y oro, y pertenece a ATEX Valeriano SpA, filial de la empresa canadiense ATEX Resources. El segundo corresponde a un proyecto de sondajes ubicado en la misma comuna, perteneciente a Carmen Copper SpA, cuya inversión alcanza los US$ 25 millones. Ambos ingresaron este año a evaluación y están en proceso de calificación.
Desafíos
Quienes inician se ven enfrentados a falta de financiamiento, plazos acotados y vulnerabilidad frente al ciclo. El abogado y socio de Grupo Alianza, Raimundo Montt, explica que “en la teoría un período de 8 años en que se realicen trabajos de exploración se ve como un plazo prudente para lograr el objetivo de definir un recurso. Sin embargo, en la práctica lo que ocurre es que ese plazo de 8 años no siempre es de trabajos de exploración propiamente tal”. En ese período, por ejemplo, se puede requerir un relacionamiento previo con las comunidades existentes en la zona, tiempo de preparación y posterior tramitación ambiental del proyecto, obtención de permisos sectoriales y tras ello vienen los trabajos de exploración.
Además, el presupuesto también cobra relevancia: no es lo mismo una empresa que explora mientras hay un ciclo favorable que una que enfrenta un ciclo recesivo en el camino. Si bien el año pasado los recursos destinados a exploración inicial tuvieron un aumento, pasando de US$ 185 millones en 2024 a US$ 206 millones en 2025, la exploración en mina sigue concentrando más de la mitad del presupuesto. Por lo mismo, los analistas plantean que ese crecimiento se debe sostener, idealmente, elevando la productividad de las exploraciones y acelerando permisos, de modo que efectivamente la indagación se transforme en descubrimientos y proyectos para desarrollar.
“Es necesario poder acelerar la tramitación para los permisos requeridos para el desarrollo de este tipo de actividades, con requisitos y plazos diseñados para campañas exploratorias. (...) Los proyectos de carácter greenfield muchas veces no requieren de instalaciones complejas. Si combinamos una correcta planificación de los proyectos con procedimientos más claros y oportunos por parte de las autoridades, podemos reducir los tiempos de desarrollo de la exploración y aumentar las posibilidades de descubrir nuevos yacimientos”, sostiene Montt.
¿Cuál debería ser el rol del Estado como dueño de las minas? El exdirector de Sernageomin, Alfonso Domeyko, plantea que una vía es otorgar subsidios indirectos a la pequeña y mediana minería, mientras se fortalece el sistema de información del que dispone el país con la Comisión Calificadora de Competencias en Recursos y Reservas Mineras: “No sé si a través de un financiamiento o con una mejor regulación, pero que tuviera un apoyo en la validación y certificación de la fiabilidad de los datos de ese nivel de exploración. En buen chileno que no me chamuyen”.
A su vez, otra posibilidad para potenciar la exploración es abrir las concesiones que tiene Codelco y Enami a empresas junior. “Yo soy partidario completamente de que haya más negocio en el tema de exploración. No solamente Codelco y Enami, todas las compañías mineras deberían hacerlo. Mi aspiración es que ojalá la mayoría de las propiedades mineras estén explorando. Ese es el objetivo. Que sea Codelco, una privada, una junior, una major, poco importa. Lo importante es que las propiedades estén con inversión para que haya chances de descubrimiento”, agrega Guajardo.
En síntesis, coinciden los consultados, las grandes dificultades para las junior que exploran pasan por ausencia de ventas y flujo de ventas, dado que estos proyectos todavía no generan ni minerales ni ingresos regulares; por la extensión de los plazos; porque es una inversión de riesgo y como tal, no todos los bancos los financian, asumiendo muchas veces las propias empresas la pérdida; y porque el capital especializado es menor que en otros centros mineros.
Mesa de trabajo
El Ministerio de Minería confirmó a Señal DF que convocó a una Mesa de Exploración, que reúne a los principales actores del mercado, como Grupo Alianza, Rio Tinto, Hot Chilli, Atex Resources, entre otros, que busca abordar aquellos ámbitos que inciden en el desarrollo de nuevos proyectos.
Esto supone que, por ejemplo, en materia de financiamiento y mercado de valores analizará cómo ampliar alternativas para el levantamiento de capital y la sostenibilidad de la exploración, particularmente en las empresas junior. En cuanto a incentivos tributarios revisará las condiciones que influyen en el costo y el atractivo de invertir en exploración minera; y buscará mejorar la disponibilidad, calidad y acceso a datos que permitan orientar mejor la búsqueda de yacimientos.
Además, Minería mencionó que la mesa también abordará las barreras de acceso a las concesiones y áreas con potencial, revisará las duplicidades y tiempos que afectan las campañas exploratorias; e iniciará un trabajo de posicionamiento del país como destino para capital especializado en exploración. La instancia ya se ha reunido previamente y ha entregado insumos a la cartera, cuyos resultados deberían conocerse próximamente.
"Chile mantiene un importante potencial geológico, pero el desafío es transformarlo en nuevos descubrimientos. Las empresas junior cumplen un papel fundamental en esa tarea, porque asumen el riesgo inicial, abren nuevas zonas y alimentan la cartera de proyectos que permitirá sostener la minería del futuro", comentó a Señal DF, el subsecretario de Minería, Álvaro González.
Ahora bien, González también reconoce que “la exploración no resuelve los problemas de producción del mes siguiente, pero sí determina la minería de la próxima década. Sin nuevos descubrimientos, se reduce la posibilidad de reemplazar operaciones que pierden capacidad y de sostener en el tiempo la producción, el empleo, los proveedores y los ingresos del país”.
¿Se logra revertir la producción?
El riesgo de no encontrar nuevos depósitos de mineral no es solo dejar de aumentar la producción, sino que el país podría no tener nuevos proyectos capaces de compensar el agotamiento natural o la disminución de leyes de los yacimientos actualmente en operación. Sin embargo, Domeyko cree que aún estamos a tiempo de revertir el escenario con dos simples medidas: “Una pequeña minería muy fuerte, que es un primer paso muchas veces para las grandes. Y para los grandes simplificar u objetivizar los objetivos de esas evaluaciones ambientales cuando se quiere ampliar las vías útiles o las áreas de explotación”.
Las concesiones de explotación minera, en tanto, alcanzan 71.853, de las cuales 63.971 están constituidas para 12.028.821 millones de hectáreas y 7.882 están en trámite para 1.155.306 hectáreas. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Concesiones
 {{/if}}