El año pasado no fue sencillo para las compañías de seguros generales, luego que debieran enfrentar las licitaciones de seguros ligados a los créditos hipotecarios, provocando una caída de 59,53% en los precios de los seguros de incendio y sismo. Sin embargo, estas cifras no fueron un problema para Seguros Generales de Chilena Consolidada - Zurich Chile.
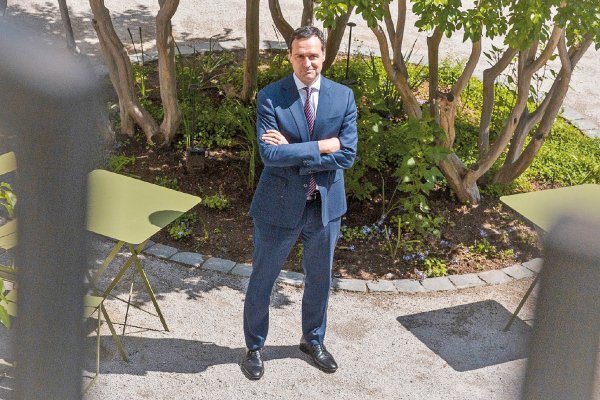
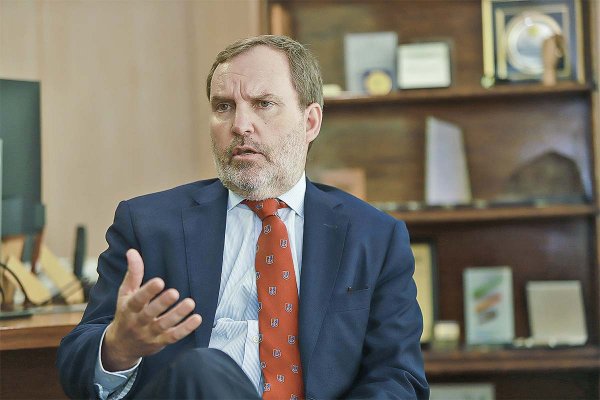
En 2012 la compañía tomó la estrategia de salir de algunos segmentos específicos. “Nos achicamos, bajamos la participación de mercado y nivel de ventas en comparación con el año anterior, en base a una estrategia de mejorar la calidad del portafolio y bajar la volatilidad de riesgo”, dice Eduardo Couyoumdjian, gerente general de la compañía.
De acuerdo al ejecutivo, los segmentos en los que se enfocó la compañía son riesgos de responsabilidad civil, líneas financieras, ingeniería y vehículos motorizados. Además de transportes, seguros de garantía y seguros industriales de alto nivel.
“Nos enfocamos en líneas no catastróficas, con excepción la de ingeniería y grandes riesgos industriales, para irnos a líneas altamente técnicas.”, dice Couyoumdjian.
Y la estrategia parece haber funcionado. Según los datos de Chilena, ésta logró duplicar sus utilidades en un año, pasando de $998 millones en 2011 a superar los $ 2.000 millones el año pasado.
Pierden atractivo
Una de las líneas de negocios de las cuales Chilena Consolidada se está alejando corresponde a la de catástrofes, específicamente sismo e incendio, pero, no necesariamente como consecuencia de la licitación de seguros asociados a créditos hipotecarios.
“Lo que no gusta de esta línea de negocios es la volatilidad que puede generar este tipo de póliza en segmentos específicos, como el comercial. No se trata de dejar de cubrir incendio, vamos a venderlo pero no a todos. Nuestra segmentación es bastante más sofisticada que eso”, explica Couyoumdjian.
En incendio y sismo los nichos que resultan atractivos para la compañía son los segmentos altos, que pueden llegar a pagar US$ 1 millón a US$ 2 millones en prima al año, además de hogar y Pyme.
En el caso de protección a hogares, Chilena decidió apostar por participaciones estratégicas, que consiste en ir a las licitaciones, pero como soporte de otra compañía, sistema que hoy los tiene asociados con Liberty en dos cuentas de coseguro.


 VER MÁS
 MARKET DATA
 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste







 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir