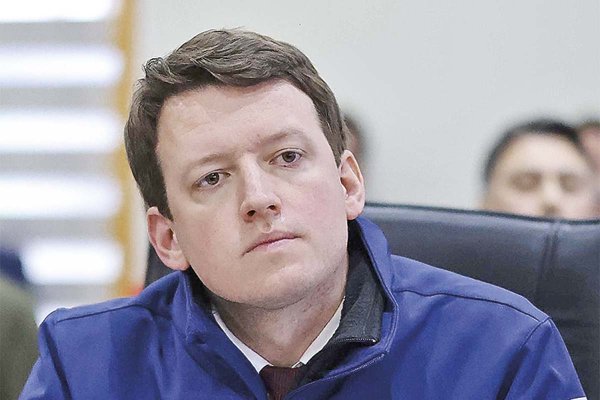
El consejero del Banco Central, Kevin Cowan, se refirió a la estrategia monetaria del ente rector y el impacto que podría tener sobre la economía chilena la reciente alza de la tasa de interés por parte de la Reserva Federal de Estados Unidos (Fed).
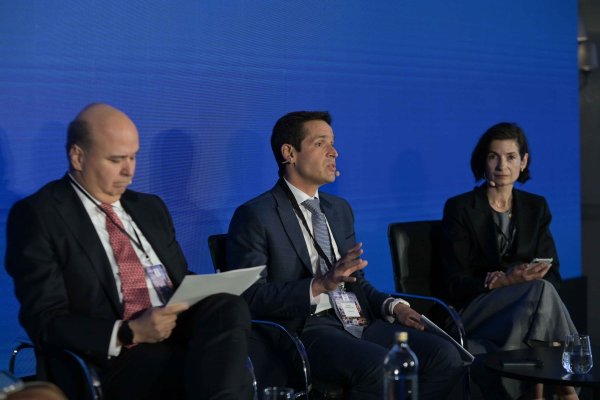
En un evento organizado por Bradesco, el economista indicó que el escenario de riesgos se mantiene "relativamente balanceado”, explicando que por un lado tiene que ver con la recuperación de la inversión a fines de este año y 2027, pero que por otro, siguen los escenarios de riesgos inflacionarios por el lado de la evolución del precio global de los combustibles.
Un segundo factor, indicó, es el rezago que tiene la política monetaria y que su efecto no es inmediato y por lo tanto, empieza a generar aumento de demanda justamente cuando el escenario base del Central contempla un alza de esta.
Acerca de si el comportamiento de la Reserva Federal -que la semana pasada subió su tasa en 25 puntos hacia el 3,75% y el 4%- es una variable relevante para la estrategia monetaria, Cowan respondió “sí y no”.
“Sí, porque efectivamente, hay un movimiento del tipo de cambio chileno respecto al diferencial de tasas. Eso es algo que está en los modelos del banco (...) la variable clave ahí es el corto plazo. Entonces, uno ve que efectivamente si la Reserva Federal shockea el mercado, esto genera un efecto de tipo de cambio”.
No obstante, precisó que el impacto del dólar sobre la inflación debería ser de corto plazo en el horizonte de política.
“No es que es una variable que no reconozcamos que afecte el tipo de cambio. Pero en el horizonte política, el efecto debería ser más bien acotado”, señaló.
Proyección para inversión
El consejero del Banco Central también se refirió a las perspectivas del Informe de Política Monetaria (IPoM) de septiembre y la proyección de que la inversión mejorará en los próximos años e impulsará la actividad.
Ante esto, Cowan indicó que la menor debilidad de la economía de este año no se explica solamente por la inversión, sino también por factores de oferta por el lado de la producción minera, agrícola y pesca.
“Hubo una serie de shocks que afectan la parte no sectores de oferta de la actividad, que parte de esos shocks estamos suponiendo que se revierten, que efectivamente son transitorios. Por lo tanto, no entran al escenario base de los años siguientes”, explicó.
En tanto, indicó que el catastro de la Corporación de Bienes de Capital es un indicador de perspectivas de inversión, "pero nuestro juicio se fundamenta en un conjunto más amplio de variables"
“Creemos también que parte de lo que va a lograr el proyecto de reconstrucción es ir cerrando ese rezago, porque efectivamente hay un esfuerzo grande por facilitar o hacer más expedito el proceso de de permisos”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Amanda Santillán