Mientras en el campo deportivo el plantel de la Universidad de Chile se prepara para disputar este miércoles un partido de cuartos de final de la Copa Chile en Antofagasta, fuera del césped, el club de fútbol vive horas cruciales. La venta de las acciones que posee el fondo de inversión Tactical Sport, dueño del 63,07% de Azul Azul -la sociedad concesionaria tras el plantel deportivo- está entrando en una etapa clave. Esto porque el 90% de las cuotas del mencionado fondo está ligado a la sociedad Asesorías e Inversiones Sartor, la matriz del Grupo Sartor, el conglomerado caído en desgracia y cuyo principal gestor, Pedro Pablo Larrían Mery, se encuentra en prisión preventiva, en medio de una indagatoria penal que lleva hasta ahora a 11 formalizados. Están acusados de participar de un esquema mediante el cual este grupo inversor captó recursos de inversionistas a través de fondos públicos y estas platas fueron a parar a sociedades o proyectos vinculados con los gestores y /o directivos del grupo, dejando una estela de acreedores que reclaman por sus dineros.
La mencionada sociedad Asesorías e Inversiones Sartor (tras Tactical) entró en un proceso de liquidación en la justicia, por lo que ahora está liderada por el liquidador designado Eduardo Godoy Hales. La pieza clave obviamente son las mencionadas acciones de Azul Azul, con cuya venta se pagarían al menos parte de las deudas de Asesorías e Inversiones Sartor, en un proceso en que se acaba de nominar a los asesores financieros para llevar a cabo el deal. Y ya hay al menos un interesado: un grupo de exalumnos de la casa de estudios liderados por un empresario que tiene vínculos con el mundo minero.
Pero, en paralelo, persiste una gran piedra de tope: un abierto conflicto con la Universidad de Chile, casa de estudios que en el pasado otorgó los derechos a Azul Azul a usar el nombre y tradicionales logos en el plantel deportivo, pero que ahora está disconforme. Acusa incumplimientos, quiere cambios drásticos en las condiciones acordadas con Azul Azul, pero además no ha aceptado la interlocución del actual directorio de esta concesionaria que encabeza la exministra Cecilia Pérez.
Si no hay acuerdo con la Universidad de Chile, el proceso de venta queda en tierras muy inciertas. Desde ya, el mencionado grupo inversor le planteó a autoridades del plantel universitario que si bien contaban con los recursos, esperaban que estuviera saneada la situación del convenio y con la universidad.
Octubre, dicen algunos entendidos, es un mes clave para que haya un acuerdo. No sólo por el proceso de venta en marcha. También porque vienen procesos internos en la concesionaria. Uno de ellos es la renovación de pases, como ocurre al fin de cada temporada. Pero, además, el próximo año, el 24 de mayo, el club conmemora su centenario de vida. Y aunque quedan meses, todo el merchandising y auspicios especiales propios de estas actividades se mueven con anticipación.
Despejar la situación del convenio, entonces, resulta más que prioritaria.
Renegociar
El convenio que ahora está en el centro del conflicto data del 18 de agosto de 2008, es decir, fue firmado un año después del contrato de concesión entregado a Azul Azul como tal, que data del 8 de junio de 2007. Y es aquel convenio el que regula la autorización exclusiva del uso de los símbolos distintivos entre la Universidad de Chile y Azul Azul, permitiendo a esta última usar sus nombres, símbolos y marcas registradas, como la palabra y figuras alusivas a la “U”, “Búho”, “Chuncho”, todo sujeto a “las normas y valores de la Universidad de Chile”.
El caso es que con la escalada del Caso Sartor y sus efectos reputacionales, el plantel universitario encargó al abogado Andrés Jana analizar el caso. El informe de 80 páginas de Jana, que más que un informe en derecho, es un documento “estratégico”, con un plan de acción en torno al convenio, ya está terminado. Y establece en uno de sus párrafos centrales incumplimientos graves y reiterados al convenio, algunos previos a destaparse el caso Sartor. Describe, por ejemplo, la existencia de vínculos con casas de apuesta que son ilegales en Chile, con el auspicio de Jugabet en la camiseta. O intentos por inscribir nombres antiguos de la Universidad de Chile, sus primeros escudos o símbolos, como Club Universitario de Deportes. Según datos vigentes en el Inapi, Azul Azul solicitó inscribir este signo en marzo de este año, aunque en mayo desistió de la solicitud. O el intento de vender criptomonedas con el nombre de la Universidad de Chile. Y, por supuesto, el caso Sartor en sí que, al decir del informe, “daña el prestigio institucional de la U. de Chile”.
Con este insumo sobre la mesa y para organizar esta ofensiva, la Universidad de Chile mandató a la prorectora Dorotea López, quien está asesorada por un consejo consultivo que integran los decanos Gabriel Hernández (de Derecho); Óscar Landerretche (de la FEN) y Susana Mondschein (de Ciencias Físicas y Matemáticas). Todos asesorados, a su vez, por el mismo Andrés Jana, profesor de la facultad de Derecho y quien no sólo confeccionó el informe en cuestión, sino que continúa “apoyando en el diseño estratégico la defensa de la Universidad de Chile en la renegociación del convenio”, afirman personas cercanas al abogado, quienes explican que Jana ha actuado ad honorem en ambos ámbitos.
El objetivo de la Universidad de Chile es “renegociar” el convenio con una idea central: que la universidad y los directores que la representen tengan una injerencia real en el manejo de la concesionaria deportiva y no como sucede hoy, que los dos directores a los que tiene derecho no tienen real peso en las decisiones de la concesionaria. Buscan, así, introducir derechos de veto sobre inversiones y auspiciadores. Y, además, mejorar la participación en los ingresos que genera la concesionaria. Desde el año 2012 y hasta hoy éstos ascienden a 1,05% de los ingresos brutos totales o, alternativamente, al 4% de las utilidades netas, según cual fuere el mayor valor. Los últimos datos disponibles en la Memoria de Azul Azul 2025, muestran que por este concepto de royalty pactado en el convenio provisionó $ 384.973.000 para ese año, correspondiente al 1,05% de los ingresos que generó la sociedad, pagaderos en mayo 2026. Cálculos extraoficiales de la casa de estudios apuntan a que aquellos guarismos de pago de royalty pudieran crecer a al menos el 10% de los ingresos brutos.
Otro tema que apuntan es a introducir normas de mayor transparencia, sobre todo en futuras operaciones de venta, para evitar que se dé otro caso Sartor.
Los derechos federativos
Desde la vereda de Azul Azul, la tesis desde la que parten es que no ha habido ningún incumplimiento y que solamente el caso Sartor le dio la oportunidad o ventana política a la Universidad de Chile para forzar cambios a un convenio que está plenamente vigente. Y que la universidad no lo puede desahuciar unilateralmente. “Es arrogante pensar que ellos tienen el toro por las astas. Azul Azul tiene los derechos federativos y la plantilla de jugadores. Es quien está inscrito en el torneo”, expone un cercano a la concesionaria Azul Azul, quien cree que el problema que está generando la Universidad de Chile está afectando al liquidador más que a cualquier otra entidad, porque nadie va a poner dinero para comprar el 63% con este impasse no resuelto, lo que afecta a acreedores. Esto, mientras la concesionaria en sí puede seguir funcionando pues el problema está a nivel de accionistas -Tactical y Asesorías e Inversiones Sartor- y no de la sociedad concesionaria como tal, que no tiene problemas financieros, ni deportivos.
Otro problema de fondo que también transmiten cercanos a la concesionaria es que legalmente las concesiones están protegidas como derechos de propiedad en Chile y no es claro que el directorio, si es que quisiera, tenga facultades para renegociar un convenio vigente, afectando de paso a otros accionistas ajenos al caso Sartor.
En la interna de Azul Azul hay molestia además por las formas, porque -dicen- la relación con la casa de estudios es de socios y no una mera relación transaccional. “No hay avance en nada porque los socios no quieren recibir a sus socios”, dice un entendido, por lo que formalmente no les han expuesto cuáles serían los supuestos incumplimientos.
A la fecha, ha habido cuatro intentos de reuniones entre la universidad y el directorio de la concesionaria, pero todos han sido fracasados. Porque en la Casa de Bello no consideran interlocutores válidos a al menos parte del directorio de Azul Azul, nombrado en la era Michael Clark, también en prisión preventiva. Personas cercanas a la Universidad de Chile, explican que la realidad es que consideran que aquí hay una negociación sólo a dos bandas: la casa de estudios y el liquidador con su equipo, pues para la entidad universitaria no tiene sentido y es un desgaste innecesario reunirse con aquel grupo de directores, dado que, en los hechos, es el liquidador a cargo quien ya tiene el poder.
Una fórmula a la que hasta esta semana se encaminaban, era que se formara un organismo técnico, con otros nombres, que representaran a la concesionaria en estas tratativas. Sin embargo, ante la irrupción de este primer grupo que manifestó interés en invertir, las negociaciones se encaminaban a avanzar entre liquidador y universidad.
¿Qué sucedería si no hay acuerdo? El camino legal es el arbitraje, tal como lo establecen las propias cláusulas del convenio, con un árbitro de derecho nombrado por las partes de común acuerdo. Una ruta que podría tardar años, porque la cláusula no especifica renuncia a recursos judiciales.
Eduardo Godoy, el liquidador tras la venta del paquete accionario de Azul Azul: “Financistas de clubes no deberían poder participar”
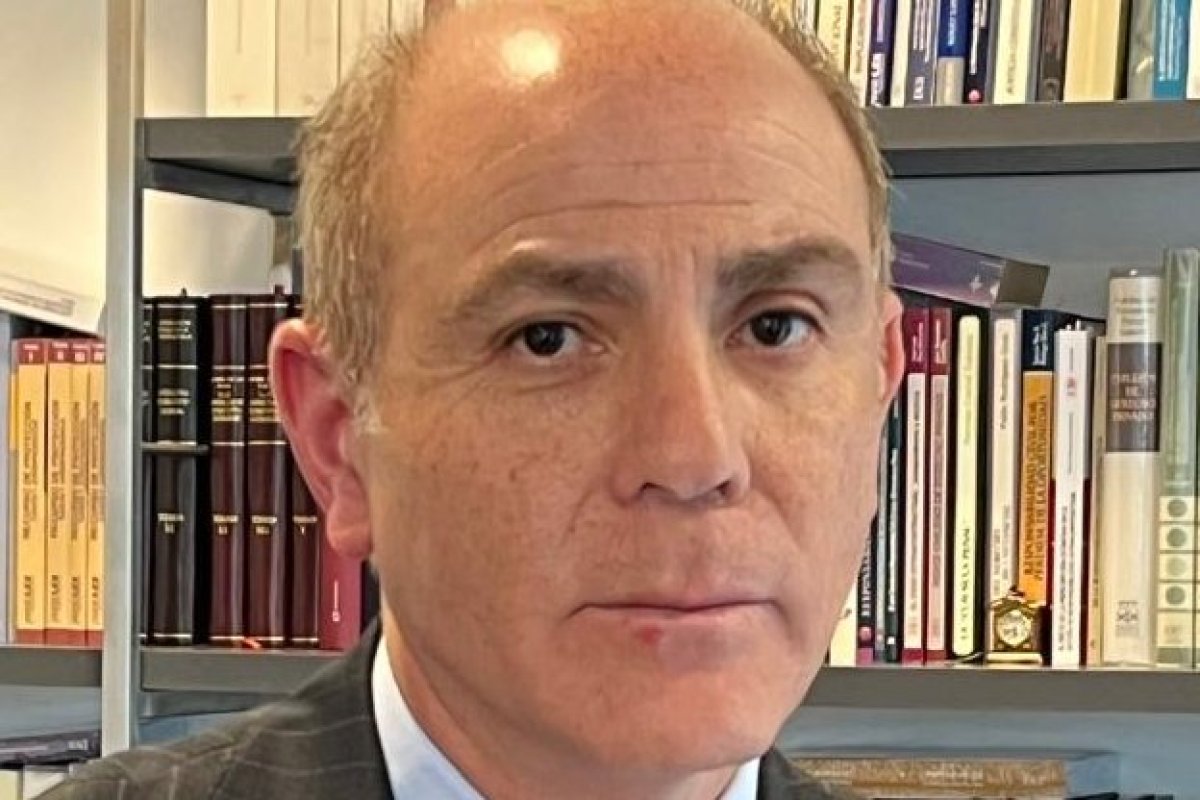
-Acaban de contratar a Landmark y Vector Capital para llevar a cabo este proceso de venta. ¿Cuál es el cronograma que viene?
- Ya elegimos cuáles iban a ser los encargados y desde el punto de vista formal, voy a comunicar a la Junta de Acreedores el martes cuál es el equipo de finanzas corporativas y el corredor de bolsa elegido. Estamos trabajando en la recopilación de los antecedentes para que ellos puedan preparar el teaser que va a ser repartido entre potenciales interesados. Este es un proceso que lo vamos a plantear como un proceso típico de M&A. Queremos que sea especialmente técnico y que los compradores puedan sentirse cómodos en un proceso donde existe información transparente, un proceso ordenado, público, y donde podamos acceder a interesados del mejor nivel posible. Los encargados de finanzas corporativas van a hacer una selección, y vamos a hacer un vendor due diligence para que nos hagan algún tipo de ofertas indicativas, previa calificación de que ellos no tienen ninguna de las inhabilidades que la Ley de Sociedades Anónimas Deportivas dispone. Se han puesto una serie de restricciones para que una serie de personas no puedan participar. Y va a haber un KYC (“conoce a tu cliente”, en castellano), en orden a que, previamente, las personas tengan que informar en forma muy clara quiénes son los beneficiarios finales del vehículo que va a efectuar la compra. Es parte de la ley que dice que no pueden participar personas que tengan participación en otros clubes. Pero esto podría ser sumamente fácil de baipasear por la vía de constituir testaferros. No es que seamos infalibles, pero vamos a poner el máximo de los cuidados. Incluso si es que participaran a través de un fondo, nos tienen que explicar quiénes son los beneficiarios finales de ese fondo, y si tiene créditos.
-¿Cómo se lleva adelante un proceso de venta si no hay certeza de la continuidad de la concesión?
-Su pregunta tiene un error. La concesión no está puesta en duda. Dura hasta el año 2052. Lo que ha ocurrido es que existe un convenio, que es otro contrato con la Universidad de Chile, que permite a Azul Azul usar las marcas, logos y símbolos que son de propiedad de la universidad.
-El convenio es fundamental para esa concesión. Entonces, ¿cómo se lleva adelante ese proceso?
-Hemos atendido que existe un requerimiento por parte de la universidad en revisar ese convenio. Nosotros estamos preocupados y gestionando para que esa situación sea regularizada a la brevedad. Hay avances.
-¿Puede dar fe de que se han tendido puentes y hay algún camino de solución?
-Puedo dar cuenta de que hay voluntad de ambas partes para sentarse a conversar y solucionar los problemas que puede haber tenido este convenio, mejorándolo para ambas partes. Porque el convenio en los términos que estaba no era bueno ni para la universidad ni para Azul Azul. Tiene 20 años. Quedó desactualizado tanto para la universidad como para el club. Y creo que existe la voluntad. Con algunos ripios se están dando ciertos avances.
-¿Para la concesionaria Azul Azul también está desactualizado?
-El convenio tiene muchas áreas abiertas que son las que han dado lugar a interpretaciones. El fútbol también ha evolucionado. Para ambas partes puede ser una oportunidad y creo que existe una buena disponibilidad de ambas partes en mejorarlo.
-¿Es factible llevar a cabo un proceso de venta con la incertidumbre caminando en paralelo?
-Obviamente que no es el mejor escenario. Pero los tiempos no los elijo. Hago presente que me he preocupado de que este tema camine con mayor prontitud para que cuando el proceso concluya, que debería ser más menos en el orden de seis meses, este tema esté resuelto antes, de modo tal que los potenciales interesados, al momento de formular las ofertas vinculantes, este tema no sea un issue pendiente. Espero que antes de diciembre esté resuelto.
-En el escenario fatalista, esto iría a un arbitraje. Si eso llega a ocurrir, ¿se ve factible seguir con la venta?
-Se evaluará. El escenario de arbitraje es posible, pero creo que las voluntades están dadas para buscar mejores soluciones. Creo que es un escenario que hoy no es probable, dado que existe buena voluntad de las partes. Ahora, no sé si vamos a llegar a acuerdos. De hecho, hay algunos acuerdos que probablemente los vamos a tener que dejar a lo mejor medios condicionados.
-¿Hubiera sido deseable que Azul Azul modificara su directorio para allanar este acuerdo con la U. de Chile, que renunciara el directorio actual?
-Yo trato con el máximo respeto al directorio de Azul Azul. Siempre se agradecerían mayores gestos. Pero también hay que considerar que para el desarrollo y la normalidad del proceso es importante que el directorio se haya mantenido, porque para poder vender una empresa y preparar la documentación que requerimos, es importante que la sociedad tenga una dirección y una gobernanza ordenada. Una renuncia masiva del directorio nos hubiera significado puros retrasos, porque hubiera llegado un directorio que no hubiera tenido conocimiento. Estamos a fin de año, hay que analizar ejecuciones presupuestarias, definir presupuestos del próximo año. Yo para poder vender bien una sociedad necesito que siga operando en forma regular tanto financiera como operativamente. De haberlos modificado o cambiado, eso se podría haber visto en parte afectado.
-¿Esto explica por qué usted no ha llamado a junta extraordinaria accionistas para cambiar el directorio?
-Sí, justifica el punto. Básicamente nosotros hemos querido resguardar que la continuidad operativa de la sociedad y financiera se mantenga y que sea el nuevo accionista futuro quien lo defina. Si es que el directorio no cumpliera los requerimientos y exigencias, nosotros vamos a hacer valer los derechos que como accionista nos corresponda, pero en principio existe un directorio válido que está cumpliendo sus funciones. Yo sé que sería muy popular cambiarlo y que me gano más bien antipatías al no hacerlo, pero tengo que actuar seriamente.
-¿Ese directorio que encabeza Cecilia Pérez ha cumplido con los deberes fiduciarios, a pesar de que se le atribuye relación con Michael Clark, hoy en prisión preventiva?
-Hoy día no tengo ninguna crítica. En general, la sociedad se encuentra en un régimen regular, ordenado, donde yo creo que los directores han cumplido los deberes que le asisten. Pero no puedo opinar en particular respecto de cada uno de los integrantes.
-¿La posibilidad eventual de una junta extraordinaria para cambiarlo no está descartada?
-En ningún caso. Siempre está disponible.
-¿Esta es una negociación a tres bandas o a dos? Usted podría decidir sin el directorio de Azul Azul.
-Es en parte a tres bandas.
-A su entender, ¿el convenio se transgredió?
-El directorio de Azul, Azul y su management nos han informado que el convenio ha sido cumplido de forma correcta. Por parte de la Universidad de Chile se han alegado incumplimientos. Creo que lo valioso es que tanto la universidad como Azul Azul existe la disposición de revisarlo para mejorarlo. Ambas partes quieren mantener la relación que tienen, con las mejoras correspondientes.
-Hay una junta ordinaria de acreedores fijada para el 8 de octubre. ¿Cuál es el objetivo?
-Básicamente estamos analizando la contabilidad de la empresa, por parte de un peritaje que se está haciendo a la contabilidad para poder establecer las deudas y créditos que algunas personas han reclamado en el proceso.
-¿Qué hallazgo ha habido?
-Tiene varios objetivos. Revisar si hay activos que se vaciaron, si la contabilidad es fidedigna, si tenemos otras cuentas por cobrar, aclarar créditos. Una serie de situaciones.
-¿Este peritaje podría terminar en acciones legales?
-Obviamente. Si es que de la contabilidad existen antecedentes, tendría que ponerlos a disposición de la Junta de Acreedores y con ese antecedente poder iniciar acciones penales.
-¿Va a haber alguna reestructuración para que la venta sean las acciones directas de Azul Azul y no las cuotas del fondo Tactical?
-Sí. Lo que se va a vender es el paquete de acciones. El fondo Tactical Sport deja de existir y se va a liquidar. Y Tactical Sport tendrá que pagarle a sus acreedores. Y el vuelto, el fondo lo repartirá entre sus aportantes.
-Aquí hay acciones que están embargadas por Cerro El Plomo, que están administradas por Toesca. ¿Cómo va a proceder?
-Ahí estamos haciendo una conversación, una negociación para efectos de que ellos se plieguen a este proceso de venta que hemos estructurado, que creemos va a maximizar el precio en beneficio de todos. Esa es la negociación que se está estructurando. En principio, ha habido acuerdos que todavía no se han materializado porque tienen que pasar por acuerdos de Junta de Acreedores, pero existe la disposición.
-En cifras gruesas, el 63% son más o menos US$ 15 millones. ¿Qué porcentaje usted estima va a quedar para pagarle a los acreedores de esta liquidación de Asesorías e Inversiones Sartor?
-Usted está haciendo muy poco optimista, porque yo creo que deberíamos tener un mejor valor. Nosotros tenemos una deuda con Cerro El Plomo, que va del orden de casi los $9 mil millones. Hay que pagar los gastos del proceso, que son asesor legal, asesor financiero y corredora de bolsa. Y ese vuelto, se queda en el fondo Tactical Sport. El fondo Tactical Sport tiene dos aportantes, que es Asesorías e Inversiones Sartor, que es la liquidación que yo represento, e Inversiones Antumalal, que es una sociedad que le pertenece a don Michael Clark. Hago la prevención de que Antumalal aún debe, tiene un crédito con Asesorías e Inversiones Sartor, por la compra de ese 10%. Un crédito cuyo vencimiento es en abril del 2027. Haciendo la matemática, supongamos son $9.000 millones (de Cerro El Plomo) y los gastos son $300 millones, va a quedar un remanente que van a ser casi $6 mil millones. Si los créditos verificados son del orden de $30.000 millones, podría ser del orden de un 20%.
-Sigue vigente una apelación sobre este proceso de liquidación de Asesorías e Inversiones Sartor. ¿Cómo les afecta?
-Es parte del riesgo. Yo tengo que actuar con lo que hay y no me puedo quedar inmovilizado esperando que la Corte resuelva. Y creo que mucho de lo hecho sería útil en un evento de Reorganización. Le hago presente que se modificó el reglamento del Fondo de Inversión Privado Tactical Sports. Ese fondo cesó su período de inversión. Por lo tanto, lo que le corresponde es vender sus activos del mejor modo posible. Entonces la apelación, si bien podría tener un efecto en que yo ya no tuviera nada que ver, probablemente todo este proceso de venta seguiría en pie. No creo que altere el proceso. Siempre las cosas pueden deshacerse, pero lo veo poco probable.
-¿Van a pedir condiciones a los potenciales interesados? ¿Van a haber vetos, por ejemplo, para personas como Victoriano Cerda y Patrick Kiblisky?
-Ellos están vetados por sus participaciones en otros clubes.
-Pero hay algunos que ya no participan en clubes. Tienen una sociedad que da créditos al negocio del fútbol.
-Nos parece que la vinculación de propiedad no solamente está dada para quienes tienen participación directa como propietarios, sino también para aquellos que de alguna manera financian la operación. Nosotros creemos que financistas de clubes no deberían poder participar.
-¿En este proceso de liquidación de Asesorías e Inversiones Sartor hay otros activos?
-Hay créditos por cobrar, pagarés, deudas por cobrar a distintas personas. Y parte del proceso de análisis que estamos llevando en el peritaje también tiene como punto eventuales activos que fueron eventualmente traspasados en algún minuto y que podríamos iniciar acciones con el objeto de recuperar. Son activos de sociedades no de Asesorías e Inversiones Sartor propiamente tal, sino que hay acciones en filiales donde se tenía participación, se desprendieron de algunos activos en el período previo a la liquidación y que estamos analizando.
-¿El proyecto Faena en Estados Unidos está en este radar?
-Sí. Hay alguna participación que se tenía respecto de ese proyecto. O sea, se está analizando la operación en cuestión.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok




 Alto contraste
 Azucena González