La inversión en capital de riesgo para startups en Latinoamérica repuntó el tercer trimestre del año, aunque concentrada en pocas operaciones. No obstante, la tendencia para 2026 es una caída en montos y rondas, como lo refleja el acumulado en estos nueve meses en comparación con igual período de 2025.
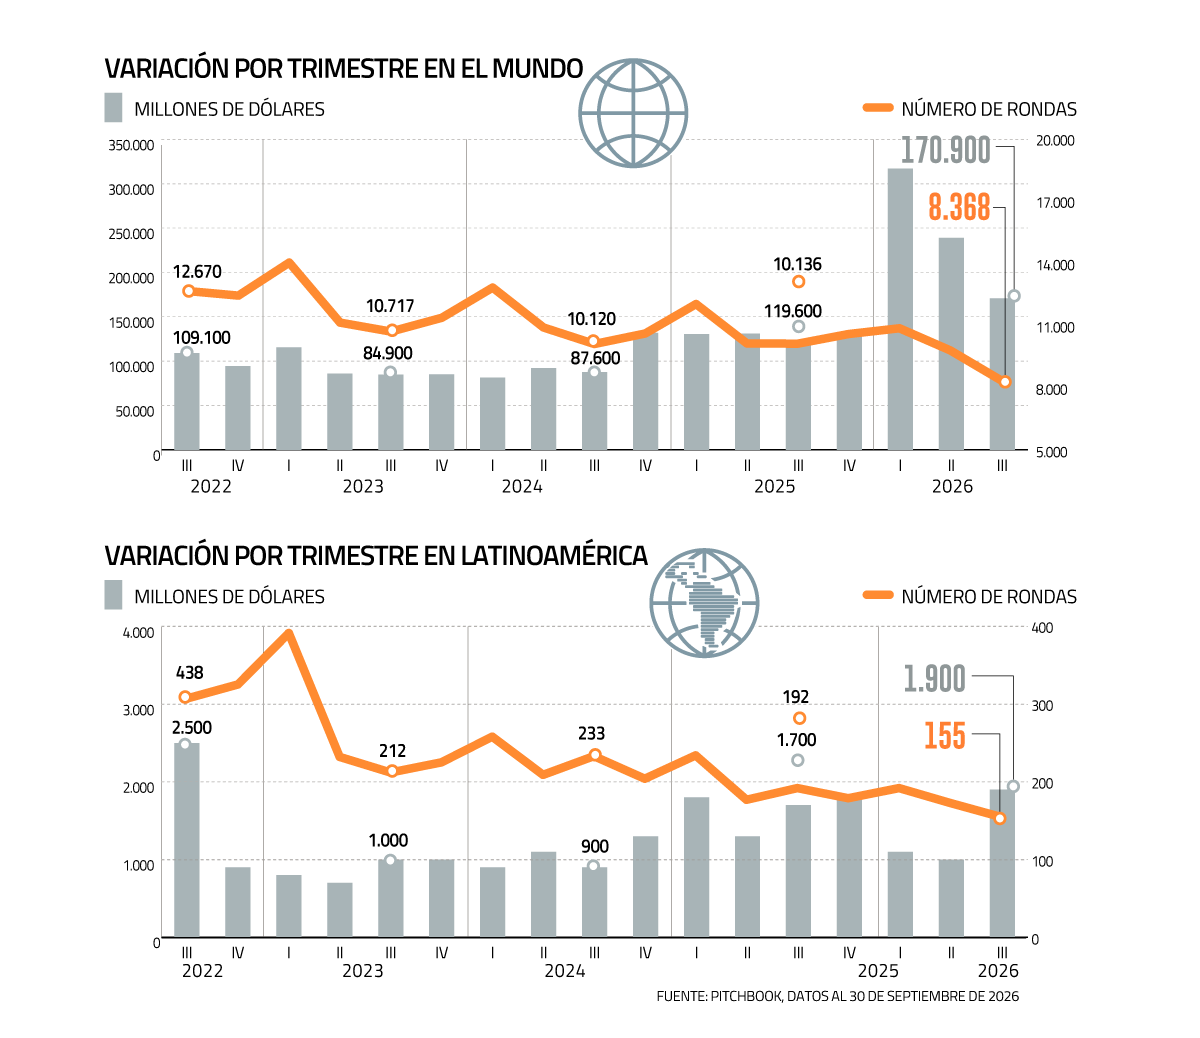
Según el último informe de la plataforma de datos estadounidense PitchBook, entre julio y septiembre, la región captó US$ 1.900 millones, un 12% más que en igual período de 2025 y un 82% por sobre el segundo trimestre.
El número de rondas, en cambio, siguió a la baja. Se cerraron 155 operaciones, un 19% menos que un año antes y un 10% por debajo del trimestre previo.
La diferencia se explica, en parte, por la concentración. La ronda de US$ 500 millones de la fintech mexicana Clip captó más de un cuarto del monto regional. Junto a la argentina Ualá (US$ 197 millones) y la brasileña Flash (US$ 150 millones), las tres operaciones representaron el 45% del total.
En el acumulado de 2026, la región suma un poco más de US$ 4 mil millones en 520 rondas, un 16% menos en montos y un 14% menos en operaciones en comparación con igual período de 2025.
Según PitchBook, es el menor número de rondas a esta altura del año desde 2018.
El director de investigación de venture capital para PitchBook, Kyle Stanford, dijo a DF que “los inversionistas han seguido alejándose de Latinoamérica” y apuntó a un problema de fondo: “La limitada disponibilidad de capital local”.
Para Kyle Stanford de PitchBook, la debilidad de Latinoamérica tiene su raíz en la falta de capital. “Esto genera una fuerte dependencia de los recursos que llegan desde fuera de la región”.
Impulso global por IA
A nivel mundial, la inversión en startups también creció en el tercer trimestre, pero a un ritmo mucho mayor. Alcanzó US$ 170.900 millones, con un alza de 43% frente a igual período de 2025, aunque un 28% por debajo del segundo cuarto, que estuvo marcado por megarrondas en inteligencia artificial.
Esta tecnología volvió a dominar. Concentró US$ 107.600 millones, el 63% de todo el capital invertido en el período, frente al 50% de un año antes. La inversión fuera de la IA, en cambio, se mantuvo prácticamente plana, en torno a US$ 63 mil millones por trimestre.
Entre las mayores operaciones del período analizado destacan los US$ 5 mil millones de Databricks, los US$ 3.900 millones de Crusoe, los US$ 3.500 millones de la china Moonshot y los US$ 3.480 millones de la francesa Mistral AI.
Con ello, en lo que va de 2026, la inversión global suma casi US$ 727 mil millones, un 91% más que en los primeros nueve meses del año pasado. La cifra ya supera todo lo recaudado en 2025 y se acerca al récord de 2021, de US$ 753.400 millones.
En Latinoamérica, la inteligencia artificial también gana peso. Las rondas vinculadas a esta tecnología sumaron US$ 1.200 millones en el trimestre.
Menos fondos, más dependencia externa
Para Stanford, la debilidad de la región tiene su raíz en la falta de capital. En 2026 se han creado solo 14 vehículos de capital de riesgo en Latinoamérica, por US$ 430 millones, y los últimos dos años han estado entre los más lentos de la década en esta materia.
“Esto genera una fuerte dependencia de los recursos que llegan desde fuera de la región. Ese capital fue abundante en 2021 y 2022, pero desde entonces se ha replegado hacia Estados Unidos y otras regiones más estables para invertir”, explicó.
El ejecutivo agregó que, sin abundancia de financiamiento, el mercado se segmenta. Solo algunos países, como México y Brasil, logran sostener una mayor densidad de startups, mientras que los mercados más pequeños “tienen dificultades para hacer crecer y retener a sus compañías”, dijo.
De hecho, las 20 mayores rondas del trimestre en la región se concentraron en México, Brasil, Colombia y Argentina, y gran parte correspondió a fintech.
Stanford advirtió además sobre un fenómeno que han detectado entre los inversionistas. “Las compañías más fuertes están empezando a mirar fuera de la región, con la esperanza de trasladarse a EEUU, donde el capital es más abundante y el acceso a los mercados latinoamericanos sigue siendo relativamente fácil”, explicó.
Liquidez escasa
El otro frente es la falta de exits, que se refiere al retorno de la inversión, por ejemplo, si la startup es comprada, sale a bolsa o si el inversionista vende su participación.
“La liquidez ha sido un problema a nivel global, pero se ha sentido de forma aguda en Latinoamérica”, afirmó Stanford.
Según los datos de PitchBook, en 2026 solo 40 startups de la región han generado liquidez entre sus inversionistas, ya sea por venta o salida a bolsa, por un valor conjunto de US$ 1.900 millones. En el tercer trimestre fueron 12 operaciones por US$ 460 millones, el menor valor en lo que va del año.
Stanford comparó esa cifra con los niveles previos al auge. “Está en línea con los máximos anteriores a 2021 y muy por debajo de lo que dejaría tranquilos a los inversionistas que inyectaron US$ 26.900 millones en Latinoamérica entre 2021 y 2022”, afirmó.
El contraste con el resto del mundo es marcado. A nivel global, los exits sumaron US$ 185.200 millones en el trimestre, liderados por la compra de la startup de programación con IA Cursor, por US$ 60 mil millones, y la salida a bolsa de la tienda en línea Shein, valorizada en US$ 24.600 millones.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Renato Olmos