En una semana en la que no hay datos económicos en la agenda para alimentar las especulaciones sobre qué hará la Reserva Federal, la presentación de resultados de Meta y Tesla tendrá especial protagonismo.
Ambas firmas presentarán sus balances el miércoles 21, y en las respectivas citas con los inversionistas, sus CEO y otros ejecutivos tendrán la posibilidad, por no decir la responsabilidad, de volver a convencer al mercado de que los multimillonarios planes de inversión (y de colocación de deuda) serán rentables en el corto plazo.
Con ellas se abre la temporada de resultados para las grandes tecnológicas estadounidenses. Otras tres de las siete magníficas reportarán la semana siguiente.
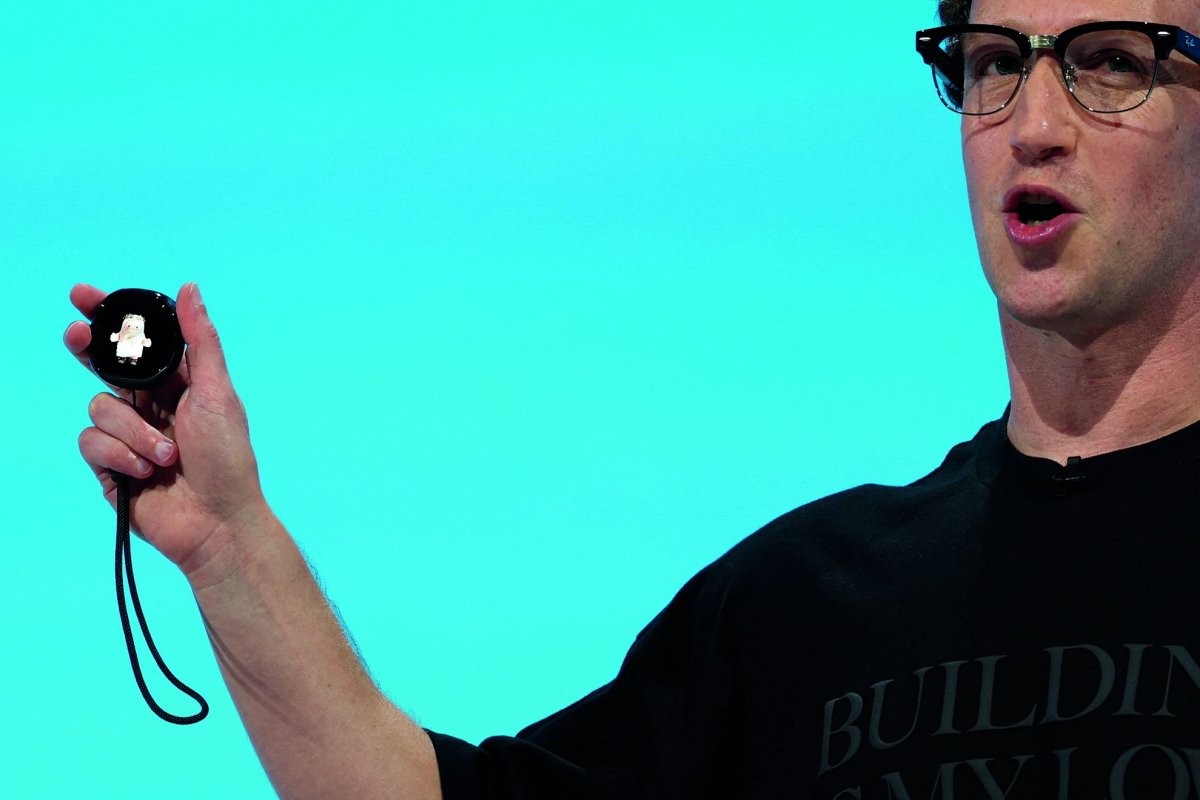
Meta es la que genera más expectativas. Desde que lanzó Muse, su agente de IA, el pasado 8 de septiembre, las acciones de la firma de Zuckerberg han rentado más de 20%.
El simpático agente de IA suma ya unos 3 millones de usuarios semanales. Un mes después del lanzamiento de Muse, Wells Fargo recomendó “sobreponderar” la acción de Meta y elevó su precio objetivo a US$ 1.000, lo que implica un upside (potencial de alza) del 35% desde los niveles actuales en los que cotiza.
El argumento es que Muse, con sus planes de suscripción que varían entre US$ 20 y US$ 100 mensuales, será una fuente creciente de ingresos. Pero hay quienes dudan de que suficientes usuarios estén dispuestos a pagar para que un agente gestione su correo y su agenda, o haga sus compras, como para cubrir los US$ 145 mil millones que Meta invertirá este año en centros de datos.
El ritmo de inversión, los ingresos esperados y las capacidades de su modelo de IA serán foco de las preguntas de los inversionistas en la conferencia con Zuckerberg.
Musk también deberá responder a preguntas similares sobre las inversiones y su rentabilidad. Ya en ocasiones anteriores, el empresario ha argumentado que el ritmo acelerado de capex es necesario y propio de la etapa de desarrollo de una nueva tecnología.
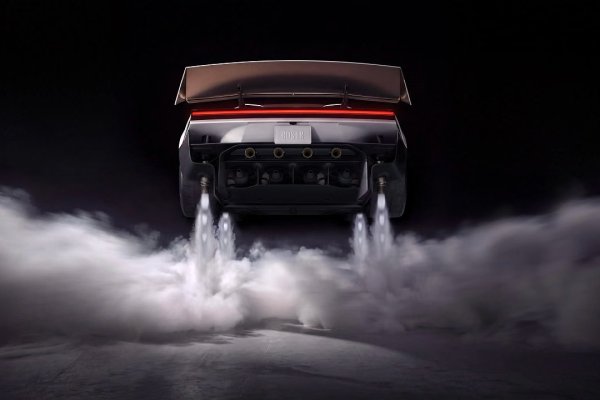
Tesla llega a la presentación de resultados con una caída de casi un 20% en sus acciones en lo que va del año. Ni la exhibición de un auto deportivo capaz de volar fue suficiente para entusiasmar al mercado antes de la presentación de los balances.
El jueves pasado, Musk reveló el modelo deportivo Roadster. En un prototipo -que por ahora no se pondrá a la venta-, el auto pareció volar impulsado por tecnología similar a la de los cohetes de SpaceX.
En las últimas semanas, los rumores sobre una posible fusión de SpaceX y Tesla se han intensificado. Los analistas de Barclays prevén que la operación se anuncie antes de la junta anual de accionistas, prevista para inicios de diciembre.
No es secreto que Musk aspira a crear un gigante de la IA en el que cada una de sus empresas desempeña un papel: SpaceX con el desarrollo de centros de datos en el espacio, Starlink con las comunicaciones, Tesla con la robótica, xAI con Grok, los modelos de lenguaje de gran tamaño.
Por lo pronto, las aspiraciones de los inversionistas son más corrientes y de corto plazo, querrán escuchar sobre estrategias para repuntar las ventas y el balance de Tesla.
Primeras señales
Hacia el fin de la semana, y cuando el mercado haya digerido los balances de las tecnológicas, el foco podría volver a la economía, con la primera estimación de los índices PMI de los países del G7.
S&P Global publicará el viernes 23 la estimación preliminar de los índices de manufactura y servicios para Estados Unidos, la eurozona y Japón correspondientes a octubre.
Será el indicador de EEUU el que concentrará la atención, como primera señal sobre la evolución de la economía a inicios del último trimestre del año. Ya el índice de septiembre provocó movimientos importantes en el mercado, al desafiar las expectativas de desaceleración.
En esta ocasión también hay previsiones de un menor ritmo de la actividad estadounidense, tanto en manufacturas como en servicios, que permitan evitar un ritmo acelerado de alzas de tasas de parte de la Fed. 


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Marcela Vélez-Plickert
 {{/if}}