por sebastián valdenegro toro
El mercado mantiene la expectativa de que la autoridad monetaria actúe para frenar la caída del dólar, luego de que una seguidilla de intervenciones verbales de los titulares de Hacienda y del Banco Central la semana pasada no evitarón que los inversionistas buscaran sobrepasar la barrera de los $ 470 en las primeras operaciones del viernes. Incluso en las transacciones antes de la apertura bancaria la moneda se negoció en
$ 469,50.
Los observadores en el mercado señalan que existen tres fundamentos que están presionando al dólar a la baja: las buenas perspectivas de crecimiento para China, el rally de los mercados mundiales y el diferencial de tasas entre Chile y el mundo desarrollado. Y los expertos preven que éstas se mantendrán o incluso aumentarán en el largo plazo, lo que podría llevar al Banco Central a anunciar un programa de compra de divisas en febrero.
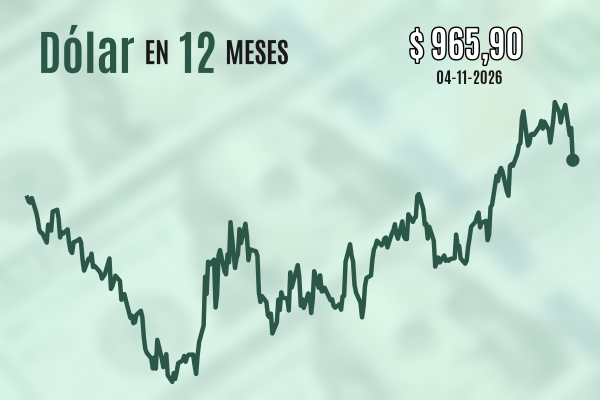
A eso se suma que el tipo de cambio real -variable que el instituto emisor sigue de cerca para evaluar qué tan desalineado está el dólar en Chile respecto a los fundamentos macroeconómicos- se ubicó en los últimos doce meses en su menor valor en comparación a las últimas dos intervenciones (ver gráfico).
El crecimiento de China
La economía china, el principal consumidor mundial de cobre, aumentará el dinamismo que mostró a fines de 2012, cuando cerró con una crecimiento de 7,8%. Una mayor expansión presionará la demanda por cobre, principal determinante en la relación peso/dólar.
Matías Madrid, de Banco Penta, ve perspectivas “positivas” para el gigante asiático este año. “En línea con eso, el precio del cobre tendrá un buen año y probablemente se mantendrá sobre US$ 3,50 por libra”.
Para Cristóbal Doberti, de BICE Inversiones, el cobre -que cerró en US$ 3,65 la libra el viernes- se encuentra en niveles “muy altos” y, comparativamente respecto del valor del petróleo, “hay una ecuación que favorece al peso”, en un contexto de alza generalizada de los commodities.
En lo que va del año, el metal rojo avanza 1,83%.
El rally bursátil
El inicio de 2013 ha sido sinónimo de optimismo en las bolsas mundiales, con un rally que ha llevado a varias plazas bursátiles a rentar sobre 5%.
¿Cómo afecta esto al dólar? Al haber mayor optimismo entre los inversionistas, comienzan a tomar mayores riesgos, por lo cual invierten en monedas de países emergentes como la chilena, debilitando al dólar a nivel global.
“En el muy corto plazo, si se mantiene el buen ánimo, se romperá el soporte de $ 470 sí o sí”, dice Madrid, para quien tomando en cuenta los fundamentales de largo plazo, “el Banco Central podría intervenir perfectamente en febrero, en un rango de $ 460 - $ 465”.
Piero Nasi, de la mesa de dinero de Cruz del Sur, ve que el buen desempeño de las bolsas se mantendrá en el largo plazo y gatillará mayores caídas del dólar. “Si el dólar se mantiene bajo $ 470 un par de días, el Central intervendrá. ¿Cuándo puede ocurrir eso? Se ve que pronto”, explica.
El diferencial de tasas
La brecha entre las tasas de interés de Chile y el mundo desarrollado también es un factor que mantiene presionado al tipo de cambio. ¿Cómo? Chile, al tener una Tasa de Política Monetaria en 5%, es más atractivo para inversionistas que buscan altas rentabilidades, ya que mercados tradicionales como el japonés y el norteamericano ofrecen mínimos retornos, al mantener sus tasas de interés bajas (ver tabla) con el objetivo de impulsar sus economías.
Esto hace que se intensifiquen los flujos de inversión en dólares hacia el mercado chileno, presionando al billete a la baja.
Para Patricio Roncagliolo, de FXCM, este factor será el “principal” que hará al instituto emisor intervenir el mercado cambiario, dado que le “incomoda” la calidad especulativa de algunos flujos.
“Al Banco Central, más que incomodarle que el dólar caiga por sí, le incomoda que caiga por el diferencial de tasas de interés. Entonces, finalmente el precio tiene un componente demasiado especulativo. La gente ingresa dólares sólo para aprovechar las tasas de interés, no son flujos reales de capital”, señala.
“Es normal que en el mercado hayan intervenciones verbales antes de una intervención real. El Central intervendrá el mercado cambiario en algún momento, de eso estoy seguro, aunque creo que será en niveles de $ 460, $ 455”, argumenta.
Doberti estima que al agregar la alta liquidez del mercado mundial -debido a los planes de estímulo de la Fed estadounidense- a la ecuación, la intervención podría darse “con mayor probabilidad” bajo $ 460. “Nivel que se podría alcanzar en el corto plazo, probablemente después de que se discuta nuevamente el techo de la deuda en EEUU y se realicen las elecciones en Italia, entre marzo y junio”.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 divisas