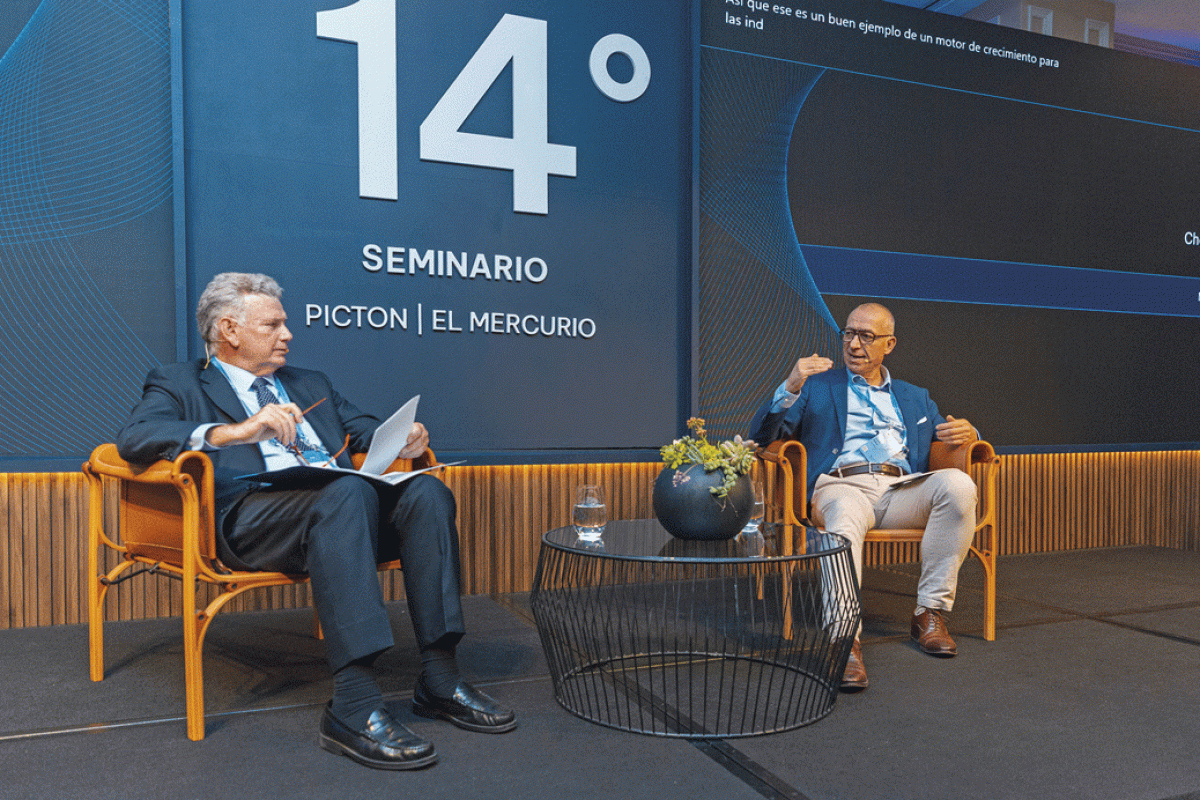
Antes del tradicional almuerzo que ofrece el Picton Latam Summit a sus invitados, se llevó a cabo una conversación entre el presidente de Consorcio, Patricio Parodi, y el fundador de Archimed, Denis Ribon, gestora de fondos de capital privado francesa especializada en compañías de salud de tamaño medio.
Al inicio de la charla, Parodi solicitó a Ribon que explicara su apuesta por el segmento.
“El 80% de lo que hacemos corresponde a empresas de productos y es un segmento de rápido crecimiento: a nivel global, crece a tasas del 5% o 6%”, respondió el fundador de Archimed.
El avance se evidencia en márgenes de Ebitda que fluctuarían entre 25% y 30%, con altos flujos de caja, y de una alta barrera de entrada regulatoria, añadió Ribon.
Población y mercados
Ribon detalló que uno de los principales impulsos de Archimed es el envejecimiento de la ciudadanía.
“La población mayor de 65 años crece tres veces más rápido que la total, y gastan tres veces más en salud que las menores de 45 años”, destacó, y apuntó a lo local: “Chile es el país que envejece más rápido en América Latina”.
De acuerdo con Ribon, hacia 2030, “cerca de una cuarta parte de la población chilena debería tener más de 60 años, y la esperanza de vida promedio ya alcanzará a los 81,3 años”, añadió.
Ante las cifras, Parodi analizó los rendimientos de este negocio en la bolsa estadounidense. De acuerdo con el presidente de Consorcio, si bien el área de health care rentó más que el total de las acciones en lo que va de año y los últimos 12 meses, en horizontes más largos, la tendencia se invierte: “En cinco años, acumula un alza de 36%, frente al 80% del mercado, es decir, la mitad”, precisó.
Ribon retrucó que la diferencia se basa en los subsectores de la industria que abarca el mercado público versus el privado. “En la bolsa se trata principalmente de empresas biotecnológicas y grandes farmacéuticas, y ambas han enfrentado dificultades, mientras que en los mercados privados, los fondos de buyout (compran el control de empresas) no invierten en ellas”, apuntó.
Ejemplificó que “en el caso de Archimed, nuestro principal foco son los dispositivos médicos, que representan un tercio de nuestras inversiones, y el resto se distribuye de manera equilibrada entre diagnóstico, salud animal y herramientas para las ciencias de la vida, es decir, productos que se venden a las compañías farmacéuticas”.
“Según la consultora Bain, los fondos de buyout enfocados en salud han registrado el mejor desempeño, tanto en los últimos cinco como en los últimos 10 o 20 años, con un múltiplo promedio de 2,5 veces” en las ventas, añadió.
Cuestión de tasas
Finalmente, Parodi consultó por los impactos en la cartera y estrategia de Archimed dado el escenario de menor de liquidez en los mercados privados y el alza de tasas.
“En promedio, nuestras compañías tienen una deuda equivalente a 2,1 veces su Ebitda, el apalancamiento representa apenas un 3% de la creación total del valor, porque nuestras compañías crecen rápidamente, la ingeniería financiera y el apalancamiento no son componentes importantes en las historias de crecimiento”, explicó Ribon.
Sobre la venta de compañías del portafolio, que vio un piso histórico entre 2023 y 2024, señaló que dichos años “fueron récord en desinversiones para Archimed, porque construimos nuestras compañías pensando en compradores estratégicos, que son mucho menos cíclicos”, a diferencia de la importancia de la deuda para fondos compradores o para una salida en bolsa.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Farmacéuticas