Mencionar la palabra “contribuciones” puede generar más de un dolor de cabeza. Es que desde hace un par de años que el cobro del impuesto territorial de beneficio comunal ha generado incertidumbre en las personas, debido al aumento en las cuotas trimestrales -cuatro- por el alza en el precio de las propiedades que, muchas veces, no va a la par con el incremento del ingreso de las personas.
En este contexto, el Servicio de Impuestos Internos (SII) -a cargo del proceso de reavalúo de propiedades habitacionales que realiza cada cuatro años- ha tomado nota de lo que muchos consideran como una falta de transparencia y opacidad al momento de calcular el valor fiscal de las propiedades que luego resulta en el cobro de las cuotas trimestrales.
La Contraloría General de la República (CGR) está atenta a ese proceso. Así quedó plasmado en un oficio que envió al Senado a fines de septiembre la jefa del Departamento de Hacienda, RREE, Empresas y Presidencia del órgano de control, Verónica Jorquera, en el que anticipó que durante el primer semestre del próximo año la Contraloría realizará una auditoría al proceso. Esto, en virtud de que la ley de reajuste del sector público publicada en febrero postergó en un año el reavalúo habitacional -que debía implementarse en enero de este año- y que comenzará a regir el 1 de enero de 2027.
El documento nace de una solicitud realizada en 2025 por senadores y diputados tanto del oficialismo como de la oposición.
“Atendido que el proceso de reavalúo de bienes raíces no agrícolas fue postergado por la citada ley y posteriormente, dejado sin efecto por el SII (...), esta Contraloría General, no podrá efectuar durante el año 2026 la fiscalización comprometida, toda vez que el referido proceso por parte del SII, no se encuentra concluido. Dicha actividad será replanificada para su ejecución una vez terminado el referido proceso por parte del Servicio de Impuestos Internos, lo que se prevé para el primer semestre de 2027”, anticipó el documento.
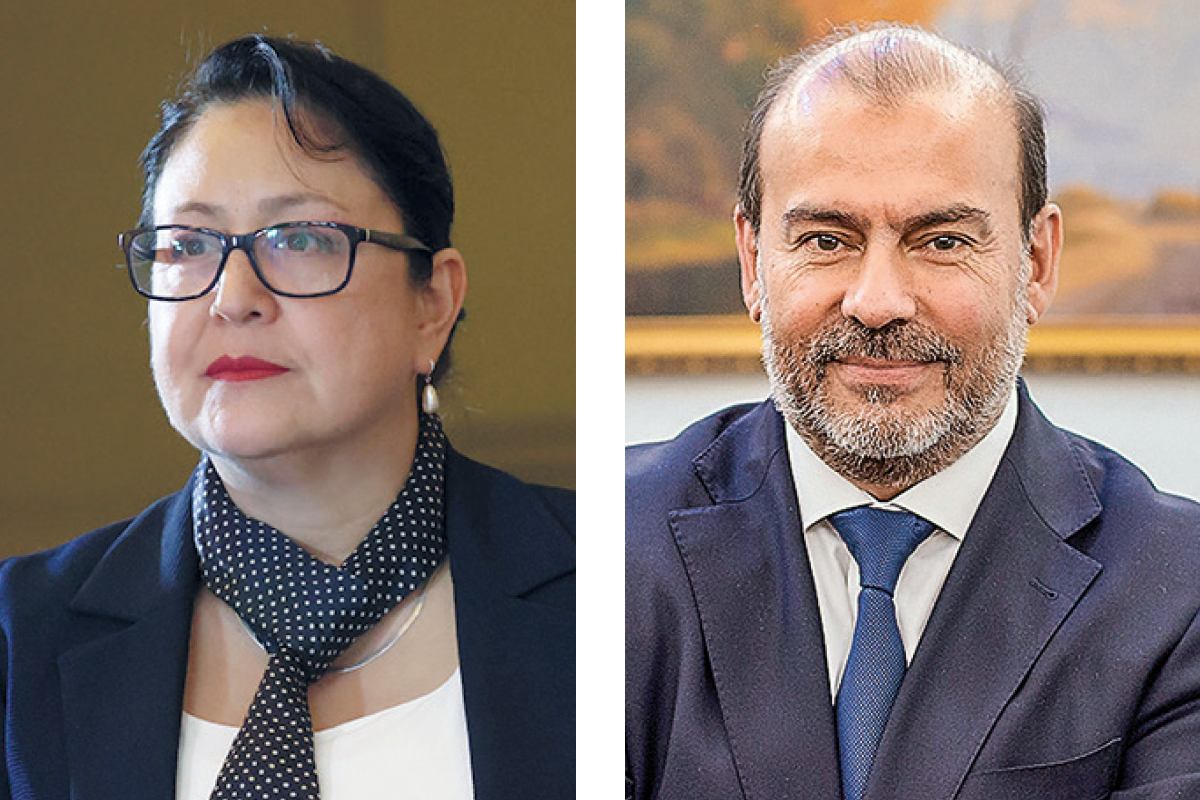
Dorothy Pérez, Contralora General de la República. Jorge Trujillo, director del Servicio de Impuestos Internos (SII). Fotos: Aton y Archivo
Cambios ya en marcha
Consultado por Diario Financiero, el SII señaló que “como servicio, estamos siempre abiertos a la evaluación y revisión de nuestros procesos. La CGR contará con toda la disposición y apertura de los equipos para facilitar su acción, de la misma forma que en auditorías anteriores”.
Al margen del anuncio de una pronta auditoría al proceso, Impuestos Internos ya trabaja en mejoras metodológicas con dos objetivos: por una parte, aumentar el nivel de transparencia respecto a la forma en que se calcula el valor de las propiedades; y por otra, actualizar la metodología de cálculo para así reflejar de mejor manera los distintos cambios en el mercado inmobiliario y en las ciudades y barrios en los últimos cuatro años.
En 2022, el organismo catastró 7.488.328 roles de propiedades, correspondientes a 4.318.049 propietarios, desplegados a lo largo de 345 comunas en todo el país.
Esto implica que el SII realiza un estudio de valores de terrenos y construcciones para los bienes raíces clasificados en la serie no agrícola, lo que puede originar modificaciones en el avalúo fiscal y/o giro de contribuciones de cada propiedad.
De cara a 2027, el servicio definió eliminar algunos de los coeficientes que inciden en el valor de las propiedades y en los avalúos, fruto de una mesa de trabajo que convocó en septiembre de 2025 con distintos actores clave.
El primero en salir de la ecuación es el factor de “localización comunal del inmueble”, siendo innecesario porque dicho coeficiente ya se recoge en los valores de suelos de cada comuna, reflejando mejor las diferencias de valor y plusvalía entre localidades.
También se remueve el “factor de altura” aplicado a los terrenos, trasladándose hacia las construcciones desde siete pisos mediante factores que se hacen eco del valor de inmuebles en altura, lo que permite reflejar que este tipo de edificaciones presentan mayores costos de realización a medida que aumenta el número de niveles, ya que se incrementan las exigencias estructurales, técnicas y operativas.
Otro avance se refiere a la depuración y modificación de los atributos de la guía técnica de construcciones, con lo que -por ejemplo- no incidirá en el factor de cálculo el uso de materiales como termopaneles o la existencia de algunos elementos de seguridad en los sectores, como cámaras.
El denominado “coeficiente guía” -que es un multiplicador que aplica el SII a una propiedad para corregir ciertas particularidades que la hacen distinta de otras similares- también se retira del cálculo.
Finalmente, se elimina “el coeficiente comercial de Santiago centro” debido a los cambios que se evidencian en el sector en el período estudiado.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro