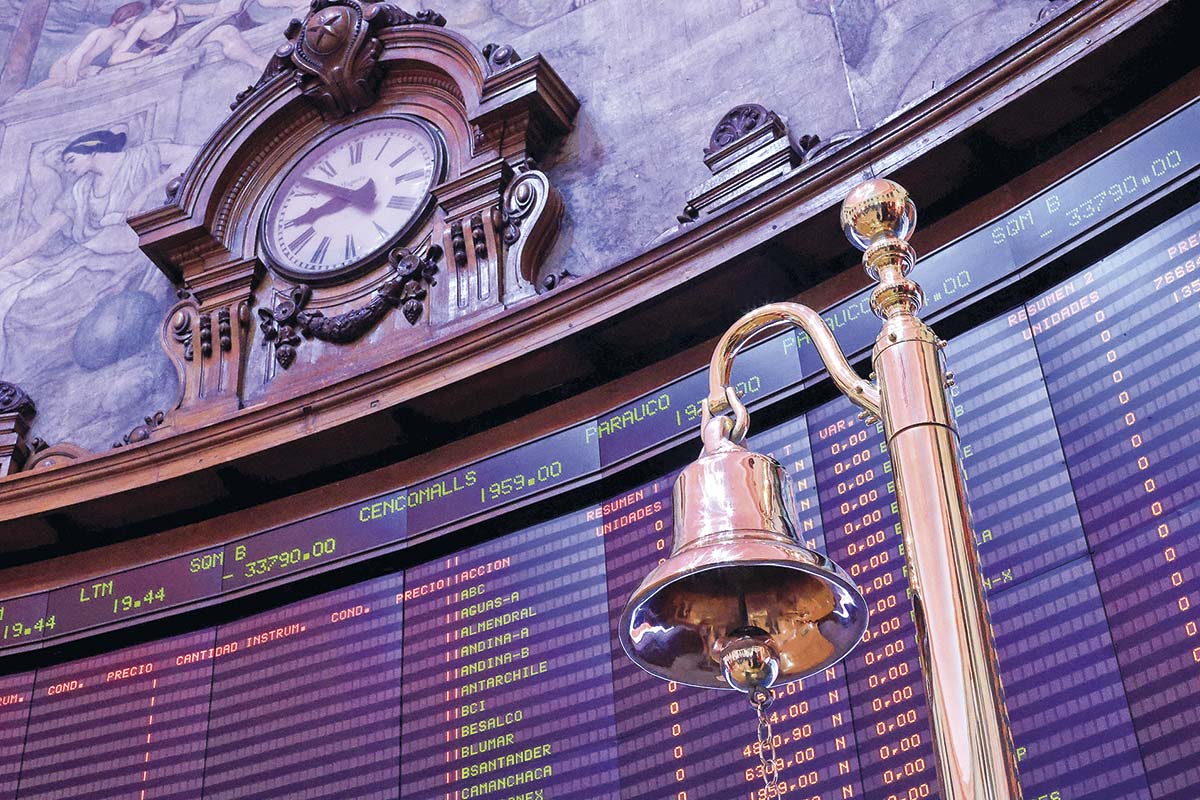
En medio de la escalada que han visto las tasas largas de Estados Unidos, varios fueron los cambios que hicieron las corredoras de bolsa a sus preferencias sobre el mercado accionario chileno, según las versiones de octubre de sus carteras recomendadas.
- BICE Inversiones reincorporó a Bci con una ponderación de 10%, y aumentó su exposición a Falabella y Latam, quedando en 20% cada una, y reemplazando a Parque Arauco. Esto, frente al escenario de mayores tasas y el golpe que significó para los operadores de centros comerciales.
Lo que BICE destaca sobre Bci es "su atractivo crecimiento en EEUU", junto con un "interesante potencial de mejora en eficiencia en Chile", además de "sanos indicadores de riesgo y atractivas valorizaciones". En tanto, Falabella se beneficiaría de una mejora en el escenario macro local, y Latam ofrecería un mejor balance riesgo-retorno, tras su fuerte corrección de corto plazo.
Las acciones de SQM-B (15%), Banco de Chile (15%), Santander (12,5%) y Enel Chile (7,5%) completan la selección de BICE, estas dos últimas con una rebaja de ponderación.
- Itaú Corredores de Bolsa elevó los pesos de Latam y de SQM-B en su cartera de siete acciones, para dejarlas en 20% y 16%, respectivamente, solo por debajo del 25% de Santander. Banco de Chile (13%) ingresó al portafolio, que también incluye a Falabella (11%), Cencosud (10%) y Mallplaza (5%). Los cambios desplazaron a Bci fuera de la cartera, en contraste con la decisión de BICE.
De acuerdo con Itaú, Santander está "respaldado por su control de costos y el efecto de la inflación en sus márgenes". En tanto, Latam gana una mayor participación "gracias a sus sólidos fundamentos y al entorno competitivo favorable en Brasil". En cuanto SQM-B, argumentó que "su producción en expansión y los precios actuales del litio apuntan a mejores resultados, aunque persiste la incertidumbre sobre su sostenibilidad".
- Credicorp Capital informó que "con relación a nuestras carteras recomendadas, y luego de la publicación del Andean Investor Guide 2027, estamos realizando varios cambios, entre los que destacan la exclusión de Parque Arauco y Andina-B para incluir a Colbún y Salfacorp".
Estas quedaron con respectivas ponderaciones de 6,5% y 6%. Sobre Salfacorp, Credicorp resalta una "atractiva valorización y la mejora esperada en sus resultados", mientras que sobre Colbún juzga "un mayor potencial alcista respecto de sus pares del sector", tomando en cuenta valorizaciones atractivas y mejora de la hidrología, entre otros factores.
Las participaciones de la cartera CL10 de Credicorp están encabezadas por Latam (15%) y Falabella (14%), ambas acciones que vieron una mayor concentración respecto de la publicación anterior. La selección se completa con Banco de Chile (13%), Bci (11,5%), SQM-B (9,5%), Santander (9%), Cencosud (8%) y Cenco Malls (7,5%).
En el caso de Bci, se destacó su atractivo crecimiento en Estados Unidos y una potencial mejora en la eficiencia en Chile.
- MBI Corredores de Bolsa mantuvo sin cambios su cartera, pues considera que su composición mantiene "un perfil adecuado para el entorno de cautela que se abre de cara a octubre". Cenco Malls, SQM-B, Latam, Itaú y Copec conforman este portafolio, todas con igual ponderación.
En su análisis de los mercados, las intermediarias se refirieron no solo a los movimientos de tasas internacionales, sino también a las malas cifras económicas de agosto que se publicaron en Chile, las que incluyen un desempleo cercano a 10% y la fuerte caída de producción minera que arrastró al Imacec.
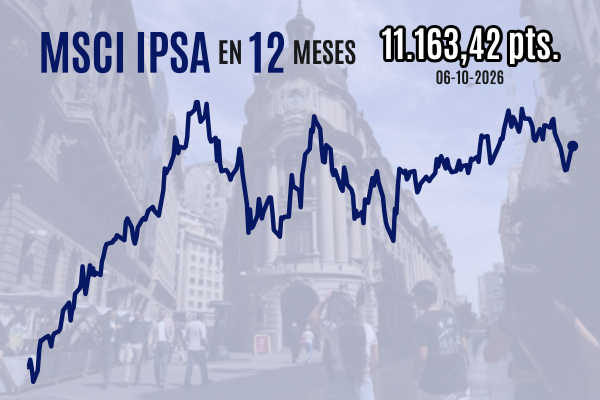
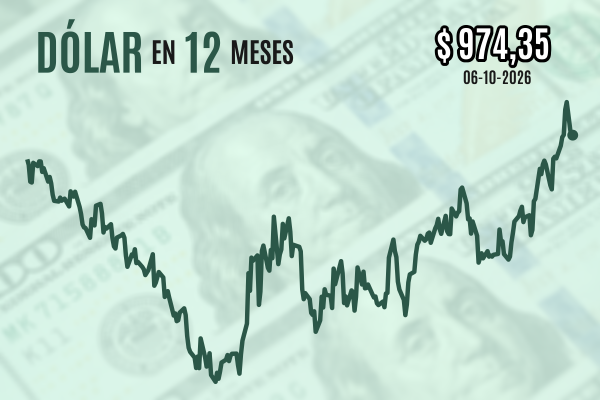
En este contexto, el MSCI IPSA tuvo un mal septiembre, ya que cayó 3,1% en pesos chilenos y 7,2% en dólares. Con todo, en octubre la situación del índice ha mejorado, pues acumula un alza de 1,6% en moneda local y de 2% si se ajusta por tipo de cambio.
El target de Bci
Bci Corredor de Bolsa informó a DF que publicará su portafolio fundamental el lunes 19 de octubre, una vez que haya dado a conocer su booklet 2027 de inversiones.
Lo que sí reportó este martes fue su estimación actualizada de precio objetivo del IPSA, que en su caso base corresponde a 13.300 puntos hacia el cierre de 2027, un retorno esperado de casi 20% desde los niveles actuales del índice, en base a una metodología que combina cuatro modelos.
De acuerdo con el modelo basado en ganancias por acción, las empresas que contribuirían a los próximos avances del IPSA serían principalmente Latam, Itaú, Parque Arauco, Colbún, Concha y Toro, SMU, Cencosud, Banco de Chile y Santander.
La corredora advirtió sobre la alta dispersión entre los distintos ecenarios, tomando en cuenta que en su escenario favorable, el IPSA llegaría a subir 24%, pero en su escenario muy negativo, el selectivo quedaría incluso un poco por debajo de sus niveles actuales.
"Esta amplia dispersión refleja la alta sensibilidad de nuestras proyecciones ante diversas variables. Aunque nuestro escenario base anticipa un retorno atractivo para el IPSA, sugerimos monitorear de cerca los riesgos locales y externos que podrían alterar estas estimaciones", dice el informe.
Estos riesgos contemplan la posibilidad de que la actividad económica chilena sufra una desaceleración más persistente y que el conflicto geopolítico en Medio Oriente se mantenga hasta el punto de impulsar aún más la inflación a nivel global, forzando al Banco Central a implementar una política monetaria restrictiva.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Benjamín Pescio
 {{/if}}