Primero fue el turno del ministro de Hacienda, Jorge Quiroz, de entregar los principales números macroeconómicos y el mensaje político tras el proyecto de ley de Presupuestos 2027, ingresado a la Cámara de Diputados el miércoles 30 de septiembre y que estuvo disponible para revisión de la ciudadanía este lunes 5 de octubre.
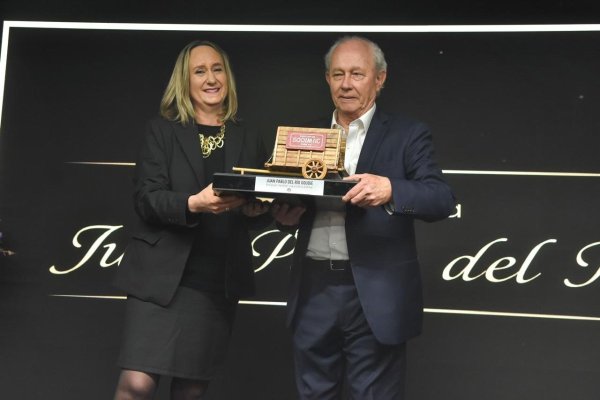
Luego de la exposición del secretario de Estado ante la comisión especial mixta de Presupuestos, fue el turno del director de la Dirección de Presupuestos (Dipres), José Pablo Gómez, de entregar las principales cifras en las que se basa el erario del sector público, junto con las proyecciones respecto de la situación fiscal para los próximos años, en el marco de la tradicional exposición del Informe de Finanzas Públicas (IFP).
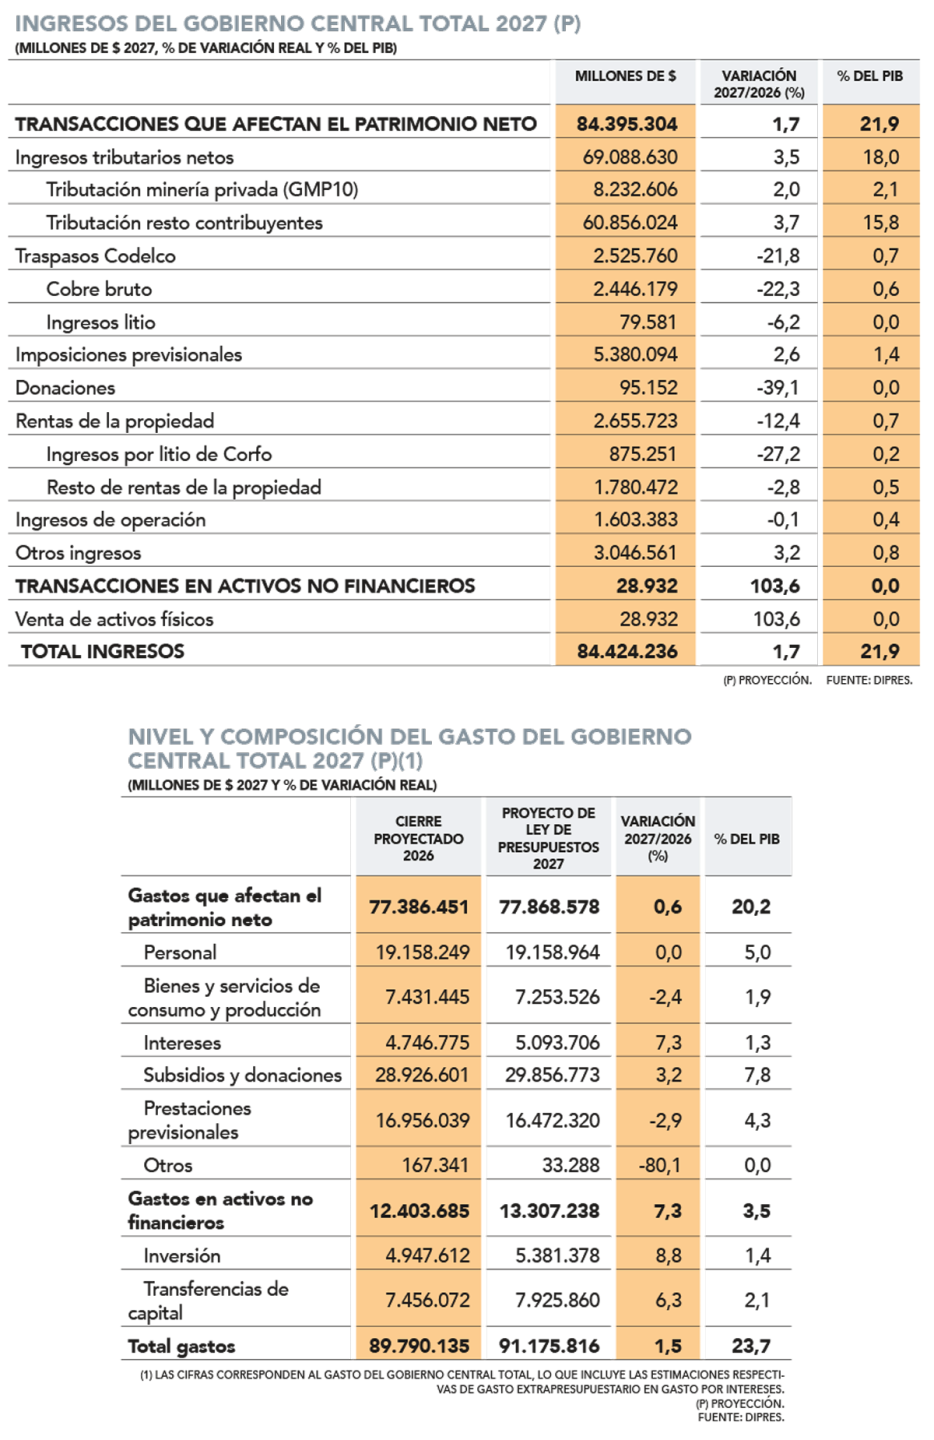
Así, una de las novedades que trae el panorama de mediano plazo es que Dipres espera que la deuda bruta del Gobierno Central se mantenga por debajo del límite prudente -hoy establecido en hasta 45% del PIB- tanto este año como los siguientes.
Este tópico es relevante, dada la autorización que solicitó el Ejecutivo al Congreso para elevar a US$ 25.000 millones el techo de endeudamiento para el próximo año, cifra mayor a los US$ 23.600 millones requeridos para este año.
En específico, la cartera mantuvo en 42,7% del Producto la perspectiva del ratio de acreencias a Producto para el cierre de este año en comparación con el IFP del segundo trimestre de este año.
Según explicó el titular de la Dipres, el stock de deuda se redujo debido al aumento del PIB nominal y la reducción del déficit, incidiendo en 0,5 y 0,2 puntos porcentuales (pp.), respectivamente, lo que fue compensado con mayores requerimientos bajo la línea, principalmente por mayores aportes a los "otros activos del Tesoro Público" (0,6 pp.) y el efecto de valorización por un tipo de cambio más depreciado y una mayor inflación (0,2 pp.).
Sin embargo, para el próximo año se produjo una revisión a la baja de un punto porcentual para el cierre de la deuda bruta, a un 42,5% del PIB. Misma senda se corrige para el 2028, llegando a 43,5% del tamaño de la economía, un punto por debajo de lo esperado hace tres meses.
En el IFP, Dipres explica que para 2027 el mayor PIB nominal reduce la deuda como porcentaje del PIB en 0,6 pp.; los menores requerimientos de financiamiento bajo la línea hacen lo propio en 0,4 pp.; y los efectos de valorización reducen el ratio en 0,2 pp. Estos factores más que compensan el efecto del mayor déficit efectivo, que se incrementa en tres décimas a 1,8% del PIB
Para 2029 y 2030, la Dipres anticipaba hace tres meses que eventualmente se sobrepasaría el nivel prudente de 45% del PIB, llegando a 45,3% y 45,5%, respectivamente. Ahora, en el IFP del tercer trimestre, dichos ratios se revisan a la baja a 44% en ambos casos. Por lo tanto, no se llegaría al límite de endeudamiento máximo que hoy se establece en la regla fiscal dual.
"La trayectoria se estima a partir de las necesidades de financiamiento y de las emisiones requeridas para cubrirlas", explica el IFP.
Menores holguras
Otra de las novedades que trae el Presupuesto es que el programa financiero desde 2028 a 2031 deja de ser un nivel de referencia basado en gasto de inercia y pasa a ser una herramienta de planificación, construida junto a los ministerios con un horizonte plurianual, expuso Gómez.
Eso, sin embargo, tendrá una consecuencia: entre 2028 y 2031 las holguras fiscales serán negativas, lo que se traduce en que el gasto que es compatible con el cumplimiento de la meta de balance estructural hoy vigente es menor que los desembolsos de mediano plazo ya comprometidos por el sector público.
Esto implica que la diferencia entre ambos factores ascenderá a un saldo negativo de US$ 2.136 millones el 2028 (o sea, holguras negativas); a US$ 4.369 millones un año más tarde; a US$ 6.390 millones en 2030; y US$ 3.360 millones en 2031. Esto suma holguras presupuestarias negativas por US$ 16.255 millones para el período 2028 a 2031.
Además de incorporar las metas de balance estructural hasta 2030 -cuando se llegaría a un déficit de 1,5% del PIB-, la proyección de la Dipres también presenta una primera estimación para el 2031, el primer año completo de la nueva administración. Manteniendo la senda de reducción de 0,1 punto de PIB, el saldo se ubicaría en 1,4% del Producto en dicho período.
En el IFP, el gobierno explica que estos resultados no deben interpretarse, por sí solos, como una reducción necesaria y equivalente del gasto de mediano plazo para cumplir la meta fiscal, por dos motivos. "En primer lugar, la holgura fiscal depende de un conjunto de factores, entre ellos la actualización de los parámetros estructurales, las proyecciones de ingresos efectivos y el escenario macroeconómico. En segundo, la respuesta de política fiscal del Poder Ejecutivo no se limita al gasto: frente a una holgura negativa, también pueden adoptarse medidas por el lado de los ingresos, o una combinación de medidas de ingresos y gasto, que contribuyan a reducir dicha brecha", detalla.
Cifras fiscales 2026 y 2027
Otra variante relevante que trae el IFP es una revisión de las proyecciones de ingresos y gastos del sector público para 2026, así como una primera pincelada de estimaciones para el 2027.
Para este año, los ingresos efectivos se corrigen al alza en $ 965.524 millones respecto al IFP de hace tres meses, lo que implica un crecimiento de 7,1% respecto al año 2025. Esto deriva de mayores ingresos asociados al cobre y al litio (42,9% de alza en tributación de la minería privada y de 72,5% de los traspasos de Codelco al Fisco), lo que compensa la caída de 0,7% en tributación del resto de los contribuyentes para este año.
En cuanto al gasto fiscal, se corrige al alza su proyección para este año, al incorporar los $ 337.000 millones del plan de reactivación y empleo, lo que implica que los desembolsos totales crecerán un 2,4% respecto a la ejecución proyectada este año, dos décimas mayor a lo previsto hace tres meses. Respecto a la ley aprobada por el Congreso para este año, la expansión es de 1,2%, cuatro décimas mayor que hace tres meses.
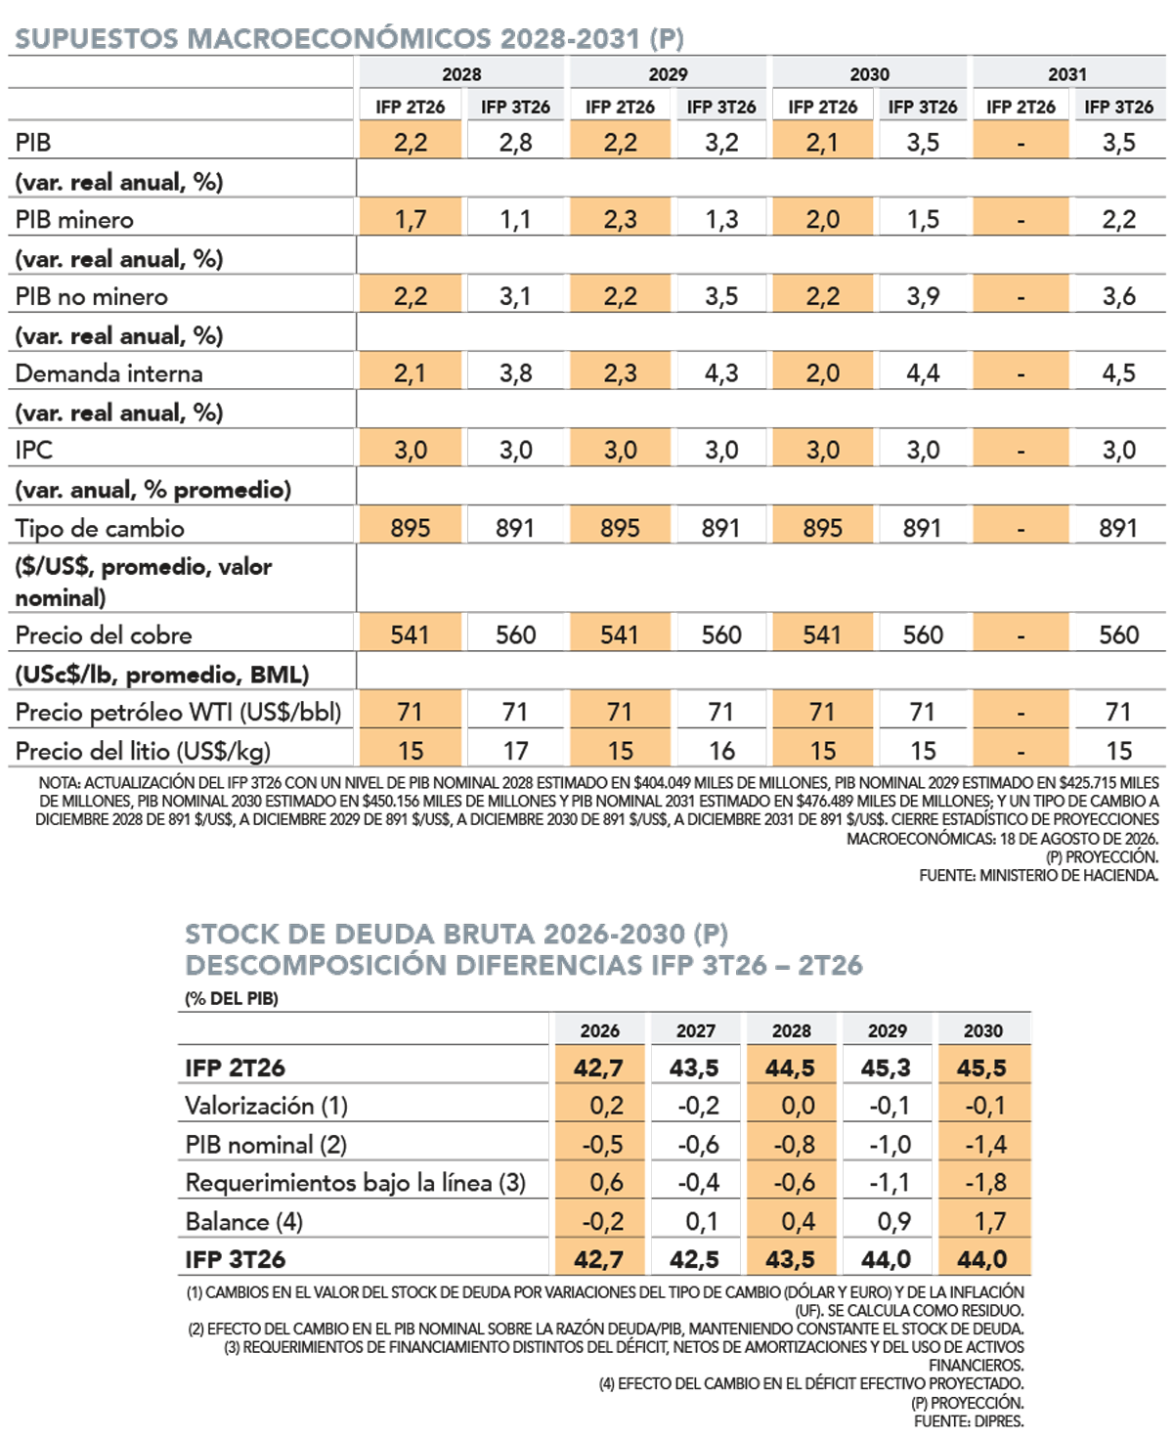
Ahora, de cara al 2027, los ingresos efectivos del Gobierno Central crecerán un 1,7%, de la mano de una expansión de la recaudación tributaria neta de 3,5% (2% de aumento en la tributación de la minería privada y de 3,7% del aporte del resto de los contribuyentes), que compensan la caída de 21,8% de los traspasos de Codelco al Estado y de 12,4% de las rentas de la propiedad. En esta última línea se alojan los ingresos por litio de la Corfo, que caerán un 27,2% el próximo año.
En cuanto a los gastos, destaca la expansión de 0,6% del gasto corriente -funcionamiento del sector público-, que en detalle considera prácticamente un congelamiento del gasto en personal respecto a este año; una caída de 2,4% de los desembolsos en bienes y servicios de consumo; y un crecimiento de 7,3% en los pagos por intereses de la deuda.
El gasto de capital -que engloba a la inversión estatal y las transferencias de capital- se recupera tras la caída registrada en lo que va del 2026 y se expande un 7,3% el próximo año. Aquí, la inversión pública crece un 8,8%, mientras que las transferencias de capital lo hacen un 6,3%.
A agosto de este año, el gasto de capital cae un 13%, con la inversión pública cediendo un 22,5% y las transferencias retrocediendo un 6,7%.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Sebastian Valdenegro
 {{/if}}