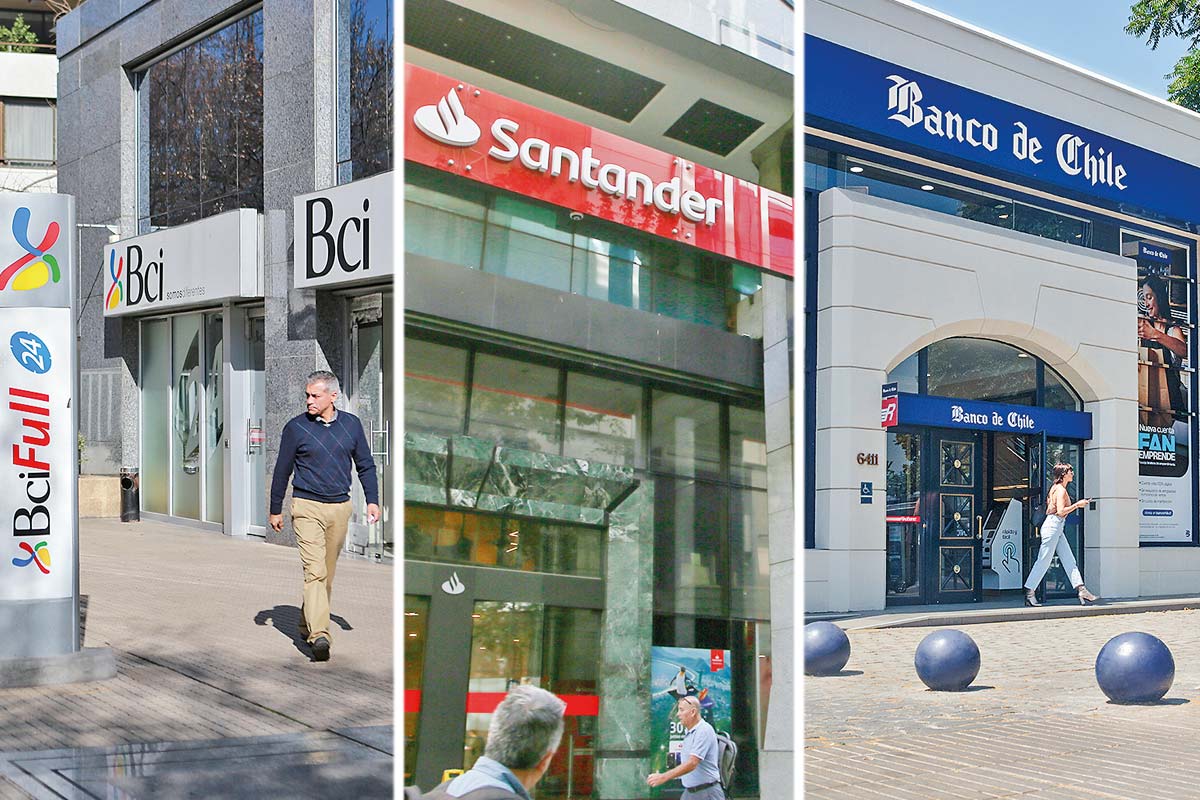
Encaminados a cerrar 2026 con números positivos, los tres mayores bancos privados de la plaza local comenzaron a sacar cuentas de cara a la recta final del año.
Banco de Chile, Santander y Bci publicaron sus estados financieros al cierre del tercer trimestre, dando cuenta de un crecimiento en sus ganancias durante los primeros nueve meses del ejercicio.
De acuerdo con los estados financieros enviados a la Comisión para el Mercado Financiero (CMF), Banco de Chile acumuló utilidades por $ 946.928 millones a septiembre, lo que implicó un alza de 2,2% respecto del mismo período de 2025, manteniéndose como la entidad con mayores ganancias entre las tres instituciones.
Le siguió Santander, con $ 892.844 millones y un crecimiento anual de 11,9%, mientras que Bci registró $ 872.692 millones, un avance de 13,8%, liderando el incremento porcentual de las utilidades.
US$975 millones de ganancias tuvo Banco de Chile al tercer trimestre del 2026.
Así, los tres bancos sumaron ganancias por más de $ 2,7 billones al cierre del tercer trimestre, aunque con diferencias en el desempeño de sus distintas líneas de negocio.
Pero más allá de las utilidades, las carteras de crédito también evidenciaron avances al noveno mes del año.
La entidad ligada a la familia Yarur, registró colocaciones comerciales en Chile por $ 21 billones (millones de millones) a septiembre, frente a $ 19 billones al cierre de 2025, lo que significó un crecimiento de 8,5%. En paralelo, su cartera hipotecaria local aumentó 5,1%, hasta $ 12,36 billones.
En Santander, las colocaciones comerciales pasaron de $ 17,36 billones (millones de millones) a $ 18,32 billones, con un avance de 5,5%, mientras que los préstamos para la vivienda crecieron 1,9%, hasta $ 17,78 billones.
Por su parte, Banco de Chile, controlado por la familia Luksic y Citi, elevó su cartera comercial desde $ 19 billones a más de $ 21 billones, un incremento de 7,8%. Sin embargo, los créditos de consumo retrocedieron 3,8%, desde $ 5,77 billones a $ 5,55 billones.
En conjunto, los tres bancos sumaron ganancias por US$ 2.795 millones al cierre del tercer trimestre.
El impacto de la rebaja tributaria
Sin embargo, no todas serán cifras positivas en el último tramo de este año. Los tres bancos advirtieron en sus estados financieros sobre los efectos contables que tendrá la recién promulgada la Ley de Reconstrucción Nacional, publicada en el Diario Oficial 17 de octubre, que contempla una reducción gradual del Impuesto de Primera Categoría desde 27% hasta 23%.
La modificación obligará a las entidades a recalcular sus activos y pasivos por impuestos diferidos, con efectos negativos estimados por $ 146.725 millones en conjunto de las tres entidades.
Banco de Chile anticipó el mayor impacto, con un cargo neto a resultados de aproximadamente $ 68 mil millones durante octubre de 2026.
En Santander, la estimación alcanza los $ 45 mil millones durante el cuarto trimestre, de los cuales $ 40 mil millones se reconocerán como mayor gasto en resultados y otros $ 5 mil millones como un cargo patrimonial.
Por su parte, Bci calculó una pérdida cercana a $ 33.725 millones producto de la remedición de impuestos diferidos.
Los tres bancos precisaron que los efectos no fueron incorporados en sus balances a septiembre, dado que la Ley fue promulgada con posterioridad al cierre del tercer trimestre.
La banca vuelve a terreno positivo en colocaciones
Los resultados de las entidades se conocen en momentos en que la actividad crediticia comienza a mostrar señales de recuperación, aunque todavía acotadas.
Según el último informe de la Asociación de Bancos e Instituciones Financieras (ABIF), las colocaciones totales del sistema registraron un crecimiento real anual de 0,5%, tras tres meses consecutivos de contracción. Con ello, el stock de créditos alcanzó los US$ 262 mil millones.
Sin embargo, el gremio advirtió que el ciclo crediticio continúa marcado por una debilidad prolongada. De hecho, la relación entre el crédito bancario y el PIB cayó más de 22 puntos porcentuales entre marzo de 2020 y marzo de 2026, desde niveles superiores al 90% hasta aproximadamente un 70%.
La magnitud del retroceso sitúa a Chile entre los países con mayor desapalancamiento de la muestra internacional analizada por la asociación.
Por segmentos, el crédito comercial retrocedió 0,5% real anual, mientras que las colocaciones hipotecarias crecieron 1,6% y las de consumo avanzaron 1,2%.
Uno de los datos destacados estuvo en el mercado hipotecario. Al 23 de octubre, los bancos acumulaban 123.309 solicitudes elegibles para acceder al subsidio a la tasa de interés, de las cuales 67.421 contaban con aprobación comercial y 35.203 créditos ya habían sido cursados.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 bancos
 {{/if}}