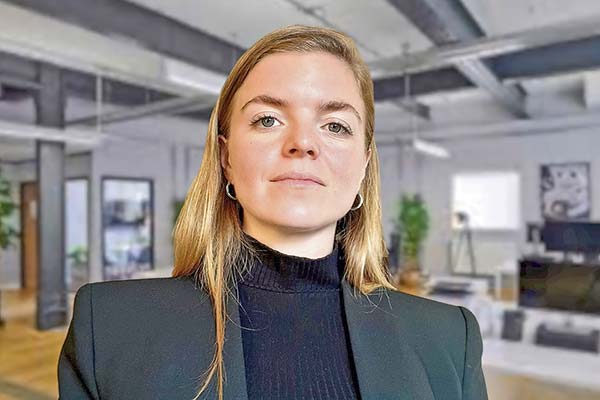
La directora de Calificaciones Soberanas y Finanzas Públicas de S&P, Constanza Pérez Aquino, está atenta a la discusión del Presupuesto 2027 “para ver dónde se pone la vara en términos del gasto. Es un punto de partida que sí va a ser bastante relevante”.
Esto, en un contexto en el cual la agencia -que mantiene nota A con perspectiva estable para Chile- observa que el país enfrenta un desafío en el lado fiscal y la deuda, fortalezas relativas dentro del desempeño del país, pero advierte que “en la medida que lo sean menos y si Chile no lograra recuperar colchones para enfrentar futuros shocks, eso sí podría presionar a la calificación”.
No obstante, señala que hay avances en los ingresos y gastos con los datos a julio, en los que reconoce que contribuye el alto precio del cobre, pero también las medidas del gobierno y su sustentabilidad, "porque con la Ley de Reconstrucción Nacional y la baja del impuesto corporativo va a haber algunas presiones adicionales en los próximos años”, indicó.
- El crecimiento del gasto en el Presupuesto 2027 está previsto entre 0% y 1%, ¿le parece razonable?
- No damos una opinión de qué tan razonable o factible sea. Si miramos el Presupuesto de Chile respecto de otras economías de la región que analizamos, hay economías que tienen algunas rigideces mucho más claras que en el caso de Chile. Entonces, puede que haya espacios en el caso de Chile.
Se han publicado algunos informes respecto de dónde pueden venir algunos ajustes del gasto en los últimos años; y lo que me ha llamado la atención, es que es algo muy desglosado por programa.
Quizás un primer mensaje general es que siempre hay límites, pero no vemos que el Presupuesto de Chile sea tan rígido como en otros países. Probablemente, haya algunas presiones de algunos sectores en particular, por ejemplo, salud.
También el gasto en infraestructura se ha recortado bastante, en parte por el ciclo político nuevo, pero esa siempre es una fuente de ajuste para los gobiernos y hoy está en niveles relativamente bajos.
- Ha habido una baja importante en la inversión pública, ¿cuánto de esto creen que está afectando la fuerte desaceleración de la economía?
- Todavía no hemos revisado nuestras proyecciones. Pero la expectativa es que, con los últimos datos que han salido, el crecimiento de este año sea bastante más bajo y posiblemente haya algo de rebote el año próximo.
Más allá de la estimación puntual del impacto del ajuste de gasto sobre el crecimiento, Chile es de los que tiene el ingreso per cápita más bajo dentro de los países que están en la categoría A. Entonces, sí es importante para nosotros que la economía crezca y ver cierto grado de convergencia.
En este punto, vemos que la administración está tomando medidas para promover el crecimiento. Esto está en el centro de la agenda.
- A su juicio, ¿va bien encaminado el recorte inicial anunciado por el gobierno? Al parecer, se está conteniendo el déficit fiscal y la deuda.
- Los ingresos reales están creciendo muy fuerte, como 7% más o menos, en el acumulado hasta julio. Aquí contribuye el precio del cobre, porque los ingresos mineros son los que tienen aumentos reales muy significativos, mientras los ingresos no mineros están un poco más estancados. Del lado del gasto, se ve un crecimiento acumulado a julio de 0,7% real.
Entonces, sí hay una contención importante, con caídas del lado del gasto en infraestructura que mencionamos antes, que eventualmente, en la medida en que se empiecen a priorizar proyectos, quizás se recupere un poco más.
Creemos que los precios del cobre ayudan, pero es una combinación con medidas de gobierno que intentan apuntalar y contener del lado del gasto.
- ¿Confían en una recuperación de la economía hacia 2027 y 2028?
- Las condiciones están. Primero, cuando tienes un año malo, si no tienes shocks como los que tuviste en ese año, al siguiente vas a tener algún tipo de rebote. Sumado a eso, del lado de la inversión hay mucha expectativa y hay un pipeline de proyectos, sobre todo en minería y energía. Está la iniciativa del gobierno de destrabar el tema de los permisos y hemos visto varios avances respecto del tema ambiental. Eso también está muy en el centro de la agenda y, luego de que se han aprobado varias medidas, ahora es gestión. En la medida en que eso se pueda gestionar para destrabar proyectos, el potencial de crecimiento está allí.
Los precios del cobre están altos, entonces las condiciones están. Hay algunos desafíos respecto de sectores en particular, como construcción, donde también vemos que se está avanzando en medidas y está vinculado bastante al tema del empleo.
En el caso del mercado laboral, vemos algunas dificultades. Pareciera que sólo con crecimiento no va a recuperarse y no se van a alcanzar las tasas de desempleo que tenías quizás prepandemia. Se están tomando algunas medidas para mejorar eso. Hay que ver si se aprueban y qué efecto tienen.
- El gobierno tiene metas de terminar la administración con un déficit fiscal de 1,5% del PIB, crecer cerca del 4% y un desempleo de 6,5%. ¿Creen que se pueden lograr?
- El mensaje, más allá de los números en particular, es que el crecimiento está en el centro de la agenda, la consolidación fiscal está en el centro de la agenda y apuntalar los problemas del mercado laboral está en el centro de la agenda.
Para nosotros es bueno ver cómo esas medidas pueden ser efectivas para lograr estos objetivos.
- La semana pasada se presentó la reforma al mercado de capitales. ¿Consideran que su contenido y una mayor profundidad del mercado de capitales ayudarán a impulsar el crecimiento, cerrar la brecha fiscal y recomponer los colchones de la economía chilena?
- Hemos visto que el desarrollo del mercado de capitales en Chile, históricamente y en comparación con la región, y sobre todo con sus países vecinos, ha sido sumamente robusto. Tienes los sistemas de pensiones privados desde los noventa y un desarrollo bastante robusto vis-à-vis los vecinos.
Eso contribuyó al crecimiento económico de Chile durante muchos años, al acceso a financiamiento de distintos sectores y demás. Sí ha sido un motor, especialmente comparándolo con otros países de la región que no han tenido un mercado lo suficientemente profundo.
En ese sentido, propuestas para mejorar la robustez de ese mercado, el acceso y demás son eventualmente favorables para el crecimiento, pero quizás no sean el determinante clave.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 agencias calificadoras
 {{/if}}