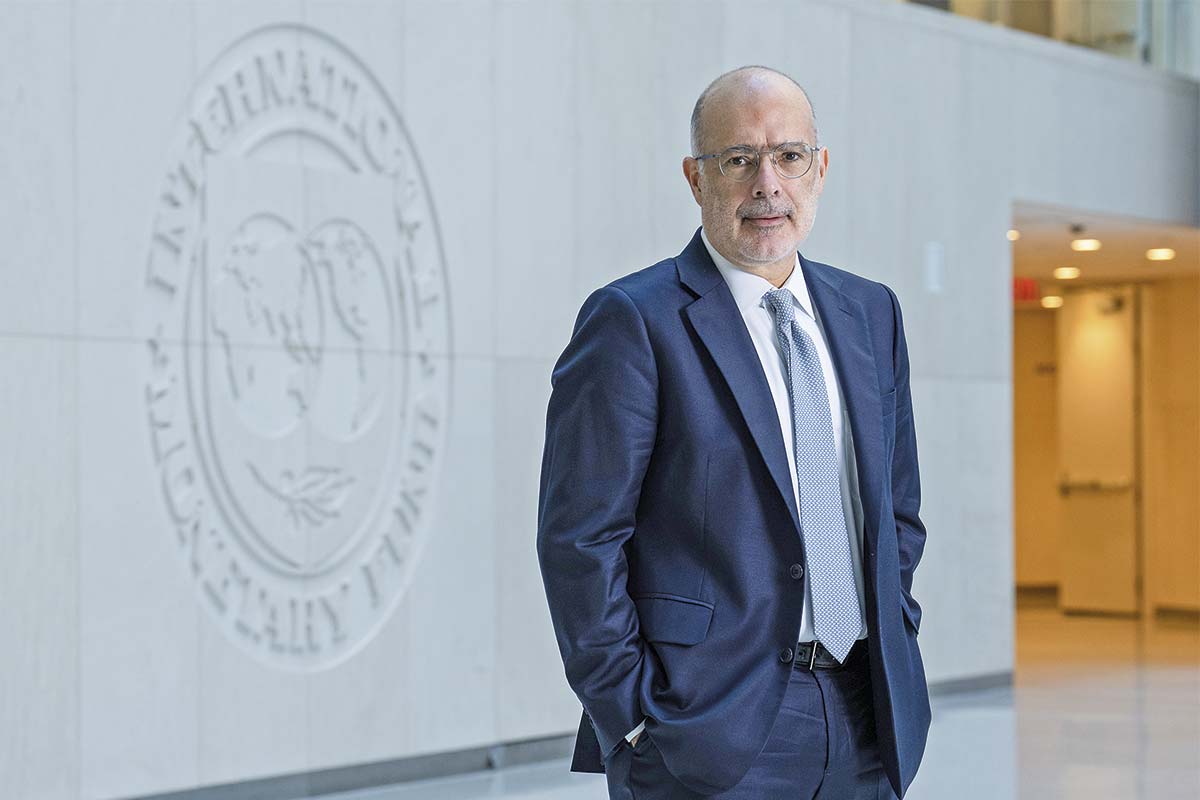
Hace un año que Rodrigo Valdés asumió como director del Departamento de Asuntos Fiscales del Fondo Monetario Internacional (FMI). Un lapso a través del cual, y como lo vuelve a refrendar a través de la pantalla en una conversación desde Washington, ha realizado advertencias sobre la trayectoria ascendente de la deuda pública alrededor del mundo, en especial en los países avanzados. Una luz amarilla que destacó en el desarrollo de la reunión que sostuvo el organismo -junto con el Banco Mundial- en octubre en Bangkok, Tailandia, pero que cobra aún más relevancia por el contexto.
“No es solo un problema de deuda”, dijo el también exministro de Hacienda chileno antes de describir un cuadro al que suma ingredientes de preocupación: las tasas de interés han subido, por lo tanto, el gasto en intereses seguirá al alza en los países; y se han sumado presiones por recursos desde el área de la defensa, inversiones urgentes en clima y transición energética; y, especialmente, por temas demográficos, gastos de salud y pensiones.
Y para graficar el escenario, sin desconocer que hay bastante heterogeneidad en cuanto a lo que se está haciendo en distintas partes del orbe, Valdés expuso: “Estados Unidos gastaba en torno a dos puntos del PIB en intereses antes del Covid. Hoy está gastando un poco más de tres y, a fines de la década, va a estar gastando casi cinco puntos del PIB solo en pagar intereses. Entonces, es un cambio grande”.
- ¿Pero hay un punto de inflexión en la preocupación o todavía no se le toma el peso al tema?
- Es muy difícil hablar de puntos de inflexión, pero diría que hay un creciente reconocimiento de que este es un tema que requiere mucha atención y mucho esfuerzo. Es difícil pensar que volveremos a vivir con tasas de interés anormalmente bajas.
- ¿Cómo puede un país con déficits persistentes lograr la consolidación fiscal? ¿Tiene que ser solamente a través de la contención del gasto o también aumentando los ingresos?
- Lo primero es reconocer que esto conlleva un esfuerzo. El esfuerzo es consolidar. A veces, los países hablan de que van a hacer un esfuerzo fiscal en gastar más. La verdad es que el esfuerzo es gastar menos, un déficit mayor hoy es un esfuerzo que le imponemos a las generaciones futuras.
Cómo consolidar depende de la situación. Tenemos evidencia de que, cuando la recaudación de impuestos es demasiado baja, por ejemplo, bajo 15 puntos del PIB, los Estados no son suficientemente efectivos para sostener el crecimiento.
Por lo tanto, cuando la recaudación es baja, evidentemente la consolidación fiscal tiene que tener un componente importante de recaudación. Siempre más por el lado de las bases tributarias y del gasto tributario. Muchos países tienen tasas altas, pero recaudan poco.
Pero hay otros países que están justamente en el otro extremo, que tienen gastos muy altos. Por ejemplo, en Francia, que llega a 58% del PIB , con una recaudación sobre 50% del PIB. En ese caso, los esfuerzos tienen que venir por el lado del gasto.
“Hay evidencia bastante sólida de que los ajustes fiscales tienen efectos de corto plazo menos marcados si la economía no está en recesión, si está en una situación cíclica normal. El mundo hoy está más o menos creciendo a velocidad de crucero, por lo que es un momento en el cual el ajuste fiscal debiera tener menos efectos que hacerlo, por ejemplo, cuando la economía ya está débil”.
- ¿Cómo debieran ser esos ajustes para que no perjudiquen, por ejemplo, el crecimiento?
- Primero, el ajuste debe ser inteligente. ¿A qué nos referimos? Tanto por el lado del gasto como de los impuestos, la composición importa.
Por ejemplo, cortar transferencias focalizadas tienen un efecto grande e inmediato en la demanda interna, lo mismo que las inversiones productivas. Las transferencias generalizadas, en cambio, tienen un efecto mucho menor.
Hay un segundo tema importantísimo, que es la credibilidad del ajuste fiscal. Si el ajuste fiscal es creíble, permite, por ejemplo, que las tasas de interés bajen, tanto porque el mercado tendrá confianza en ese país como porque los bancos centrales pueden tener más espacio para cambiar el mix monetario-fiscal.
Y, en tercer lugar, hay evidencia bastante sólida de que los ajustes fiscales tienen efectos de corto plazo menos marcados si la economía no está en recesión, si está en una situación cíclica normal. El mundo hoy está más o menos creciendo su velocidad de crucero, por lo que es un momento en el cual el ajuste fiscal debiera tener menos efectos que hacerlo, por ejemplo, cuando la economía ya está débil.
- ¿Lo que está pasando hoy en algunos países es inteligente, tanto por el lado de la contención del gasto como por los ingresos?
- Va a depender mucho de los países. Pero vemos en algunos países el reconocimiento de que el gasto tiene que ser racionalizado y eso es muy importante en el caso europeo, por ejemplo.
Pero todavía queda mucho trabajo para diseñar paquetes fiscales que minimicen el efecto contrario al crecimiento de corto plazo y, especialmente, de largo plazo, porque el Fisco tiene que preocuparse de las dos cosas.
- ¿Qué hace que la deuda de un país sea insostenible? ¿Es un nivel en sí mismo, la velocidad a la que aumenta o la credibilidad de la política fiscal que se ha establecido?
- Todo importa al final del día. También importa la profundidad del mercado financiero local, la capacidad de reacción del país cuando hay problemas, eso es que tenga una discusión “de adultos” y tome medidas. También importa el manejo financiero de la deuda, su plazo y si tiene una composición de monedas adecuada.
Entonces, no hay ni números mágicos ni recetas mágicas en esto, pero sí hay una serie de elementos que permiten pensar que el país está caminando por un sendero que está más lejos o más cerca del precipicio. Precisamente, porque no sabemos dónde está ese límite, es mejor no testearlo.
- ¿Cuáles pueden ser las señales de alerta?
- Una señal obvia es que el mercado cobra mayores tasas de interés y los spreads empiezan a subir. Otra señal que también hay que tomar en serio es la dinámica de la deuda en un escenario que suponga que las políticas actuales continúan. Si la razón deuda-PIB seguirá aumentando, es un problema y hay que actuar.
En las evaluaciones que hace el FMI también es clave la evaluación de si esas medidas que hay que tomar son realistas o no, tanto económica como políticamente. Es un tema de muchas aristas, en el que no hay una sola receta.
Chile en perspectiva
- ¿Qué visión tiene respecto de la estrategia de impulsar el crecimiento para ayudar a reducir los déficits? Es una apuesta en la que también ha estado embarcado el gobierno de Chile este año.
- Las reformas estructurales para aumentar el crecimiento ayudan muchísimo a hacer más llevadero el ajuste fiscal y, por sí mismas, también ayudan.
Hay que tener cuidado con dos elementos específicos que moderan esto. Uno es que, si los ingresos suben, no hay que gastárselos. Si los gastos se comen esos mayores ingresos, el crecimiento ayuda menos a solucionar el desafío fiscal.
Y lo otro es que, en países con más crecimiento, generalmente hay tasas de interés más altas, lo que tampoco ayudan a la dinámica fiscal.
- ¿Qué países emergentes como Chile destacaría en términos de que han logrado combinar un mayor crecimiento con el orden fiscal?
- Primero, diría que Chile en las últimas tres o cuatro décadas ha sido un ejemplo para los otros países. Entonces, es importante poner a Chile en perspectiva. Ahora bien, quizás lo que más llama la atención es que la dinámica de deuda que se esperaba hace cuatro años respecto de la que se dio y espera hoy es bastante distinta. Pero creo que la buena noticia es que en Chile hay una discusión al respecto.
Y segundo, la situación de Chile es tal que, por lo menos desde el punto de vista del FMI, Chile tiene acceso a la línea de crédito flexible, a la que muy pocos países emergentes tienen acceso. De hecho, Colombia la tenía y dejó de tenerla. El hecho de que Chile la tenga sugiere que Chile está haciendo su tarea.
- ¿Hay que mirar con cierta tranquilidad, entonces, la situación fiscal de Chile en términos generales?
- La situación fiscal de Chile es una situación que requiere atención y a la que se le está dando atención.
- La regla fiscal chilena cumplió 25 años de vigencia. Se ha remarcado la paradoja de que tenemos esta regla hace tiempo, pero aun así estamos preocupados porque no hemos logrado cumplir con nuestras metas fiscales. ¿Cómo ven esa situación desde el FMI?
- Las reglas fiscales y, más en general, la infraestructura o las instituciones alrededor de la política fiscal son muy importantes. Y Chile fue uno de los precursores en el mundo. Sin embargo, hoy hay que reconocer que hay más de 120 países con reglas fiscales y hay mucho que aprender de la experiencia de los demás.
Las reglas de Chile ya no son las reglas que están en la frontera, como lo eran hace 20 años, porque éramos de los pocos en esto.
Lo que hay que mirar del mundo es, primero, el rol de los consejos fiscales. Ese es un tema relativamente nuevo, en el que se está aprendiendo rápidamente.
¿Qué rol deben tener? ¿Qué rol deben jugar? En Inglaterra, por ejemplo, hacen proyecciones. En Europa también tienen un rol muy destacado.
Después está la fuerza de las reglas fiscales. La evidencia es clara en que tener una regla fiscal, sin más, no hace mayor diferencia. Una regla fiscal con dientes, por llamarlo de alguna manera, ayuda bastante más. Hay menos errores de proyecciones, spreads más bajos, etcétera.
Entonces, creo que Chile ha avanzado muchísimo, apretando la regla en algunas dimensiones, como la incorporación de límite de deuda. Pero hay que mirar al mundo y ver qué otras cosas se pueden hacer para tener una mejor política fiscal.
En Chile, el Consejo Fiscal está en la frontera en términos de autonomía, diría en el promedio en términos de recursos, pero no está en la frontera respecto de atribuciones. Por ejemplo, en proyecciones. También hay que incorporar más análisis a lo que sucede con aumentos de deuda que no se explican por el déficit.
“Hay que reconocer que es probable que las tasas de interés sean, hacia adelante, más altas a las que tuvimos antes de 2022”
- El hecho de que Chile, con la cifra de septiembre, esté ubicándose cerca de su límite prudente de deuda del 45% del PIB, ¿es algo que preocupa al Fondo?
- Como siempre, los temas específicos y contingentes corresponde los discutan con el equipo que lleva Chile en el FMI.
Pero sí puedo decir una cosa: lo que parecía un número bajo hace cinco años, cuando las tasas de interés que paga el Tesoro estadounidense eran de 1% o 2%, es bien distinto a cuando las tasas son de 5%.
Entonces, en las discusiones fiscales hay que reconocer que es probable que las tasas de interés sean, hacia adelante, más altas a las que tuvimos antes de 2022.
Es bueno recordar que hace unos 15 años había números de referencia claros: 60% de deuda para los países desarrollados; y 40% para los emergentes. Ese 60% de los países desarrollados era coherente con cierto crecimiento, un déficit de 3% y las tasas de interés del momento.
Pero pasó que las tasas de interés se fueron al suelo por mucho tiempo y eso dio la sensación de que ese 60% era muy bajo y la deuda podía ir a 100% o 120%. Las tasas de interés se devolvieron y la tasa de crecimiento hoy es más baja que en ese tiempo. Por lo tanto, el déficit y el nivel de deuda coherentes con la situación nueva tienen que ser mirados con estos nuevos parámetros.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 economia chilena
 {{/if}}