La bolsa chilena volvió un poco más abajo de su descanso dieciochero, poniéndose al día con noticias sobre SQM y ventas de acciones a nivel regional, en un entorno donde las compras se volcaron más hacia el mundo desarrollado.
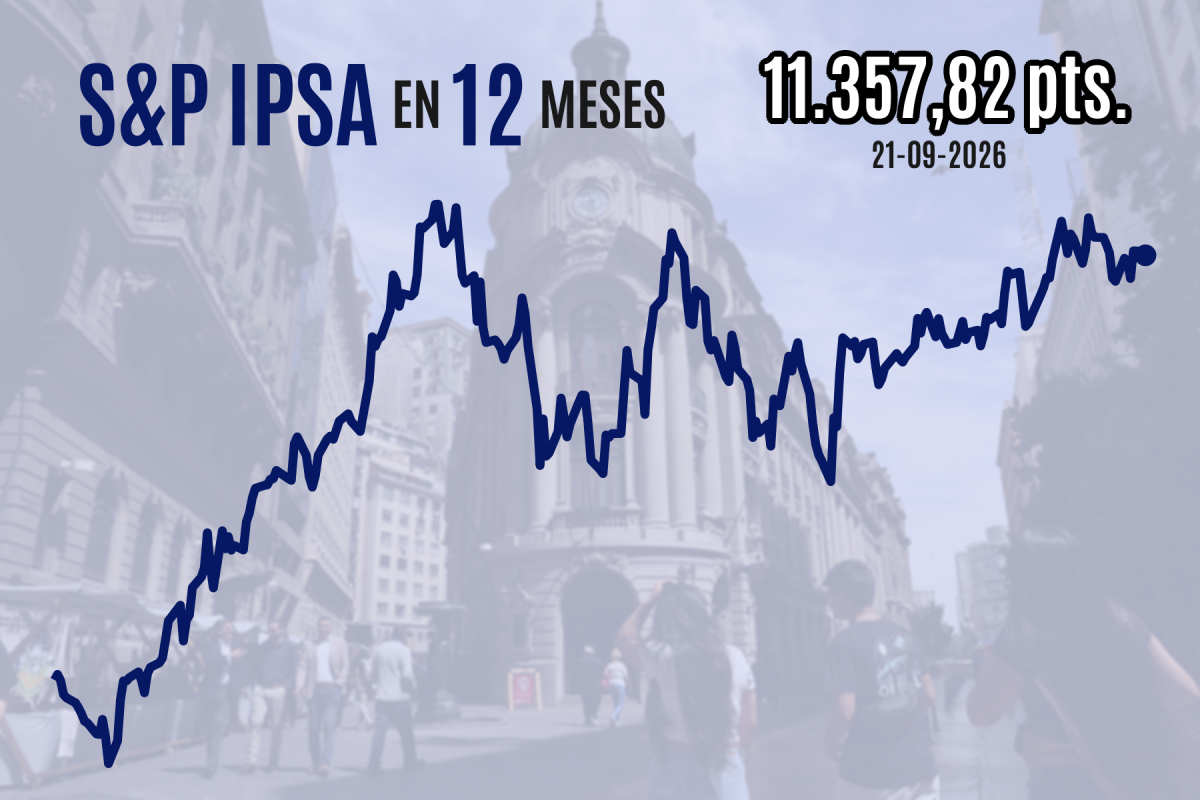
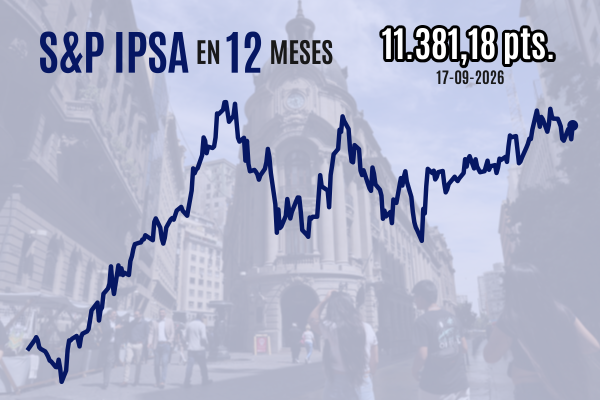
El MSCI IPSA cayó 0,2% hasta los 11.357,82 puntos este lunes, principalmente debido a la influencia de SQM-B (-3,7%) y, en menor medida, Cencosud (-2,6%), después de haberse recuperado 1,4% en una semana corta. Hubo sólidos montos transados de $ 192 mil millones en acciones nacionales, con más de un cuarto concentrado en SQM.
La Bolsa de Santiago permaneció cerrada el pasado viernes por el feriado nacional del 18 de septiembre. Ese día fue negativo para los mercados de Latinoamérica, pues los índices bursátiles de Perú, Argentina, Brasil y México cerraron con pérdidas.
SQM vio además las reacciones a la rebaja de precio objetivo que informó JPMorgan el pasado jueves. El banco redujo de US$ 94 a US$ 88 su previsión sobre los ADR del productor de litio y nutrición vegetal, lo que de todas formas representa un potencial alcista de 27%.
Bolsas internacionales
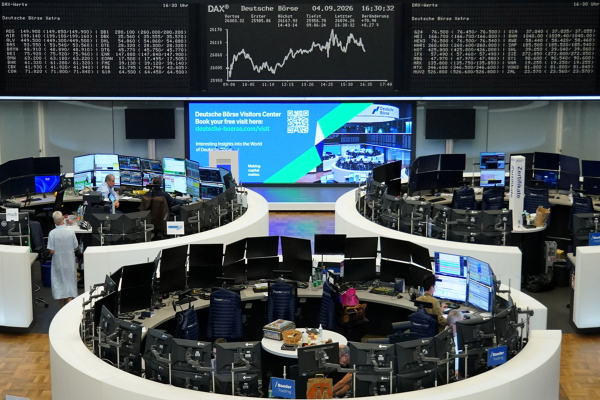
Al cierre de Wall Street (que venía de subir el viernes), el Nasdaq escaló 2,3%, el S&P 500 sumó 1,5% y el Dow Jones ganó 0,7%. El Nasdaq destacó en medio de una ola de compras de acciones ligadas a la inteligencia artificial (IA). En Europa, el continental Euro Stoxx 50 creció 1,3%. Las bolsas chinas cerraron con ganancias, y Japón tuvo un feriado.
El petróleo Brent retrocedía 3,5% a US$ 100,2 por barril y propició las caídas de las principales tasas soberanas -especialmente en Europa-, ante las esperanzas de que se retomen conversaciones de paz en Medio Oriente.
Esto, después de que Donald Trump dijera a Fox News que "probablemente" estaría abierto a reunirse con su homólogo iraní, Masoud Pezeshkian, en el marco de la Asamblea General de Naciones Unidas esta semana.
Los mercados de Estados Unidos siguen esperando tres subidas de tasas de 25 puntos base en los próximos 12 meses, de acuerdo con los precios de futuros y swaps, tras una semana en que la Reserva Federal (Fed) no solo anunció su primer endurecimiento monetario desde 2023, sino que también dejó clara su disposición a seguir restringiendo los créditos.
"Una subida de tasas que refuerza la credibilidad de la Fed en un contexto de fuerte crecimiento es, en términos netos, una buena noticia para los activos de riesgo", publicó BlackRock Investment Institute en su reporte semanal.
El equipo está sobreponderado en mercados emergentes, bajo el argumento de que "los sólidos resultados y las valoraciones más bajas generan oportunidades", y sostiene que "nos interesan especialmente las diferentes manifestaciones del tema de la escasez de insumos de inteligencia artificial en Asia y América Latina".
Otra noticia importante de la jornada fue que China confirmó su primera visita de Estado en suelo estadounidense desde 2015. En concreto, el presidente chino, Xi Jinping, estará desde el miércoles hasta el viernes en el país nortamericano, para un intercambio en profundidad con Trump.
La confirmación llega después de las conversaciones realizadas este fin de semana entre el viceprimer ministro chino, He Lifeng, y el secretario del Tesoro estadounidense, Scott Bessent, que fueron consideradas positivas por ambas partes. Uno de los principales hitos fue la negociación de un mecanismo de diálogo sobre IA.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 IPSA