La bolsa chilena subió este viernes y completó una semana positiva, mientras buenos resultados de empresas locales le ofrecieron un punto de apoyo en medio de la alta volatilidad de los mercados bursátiles internacionales.
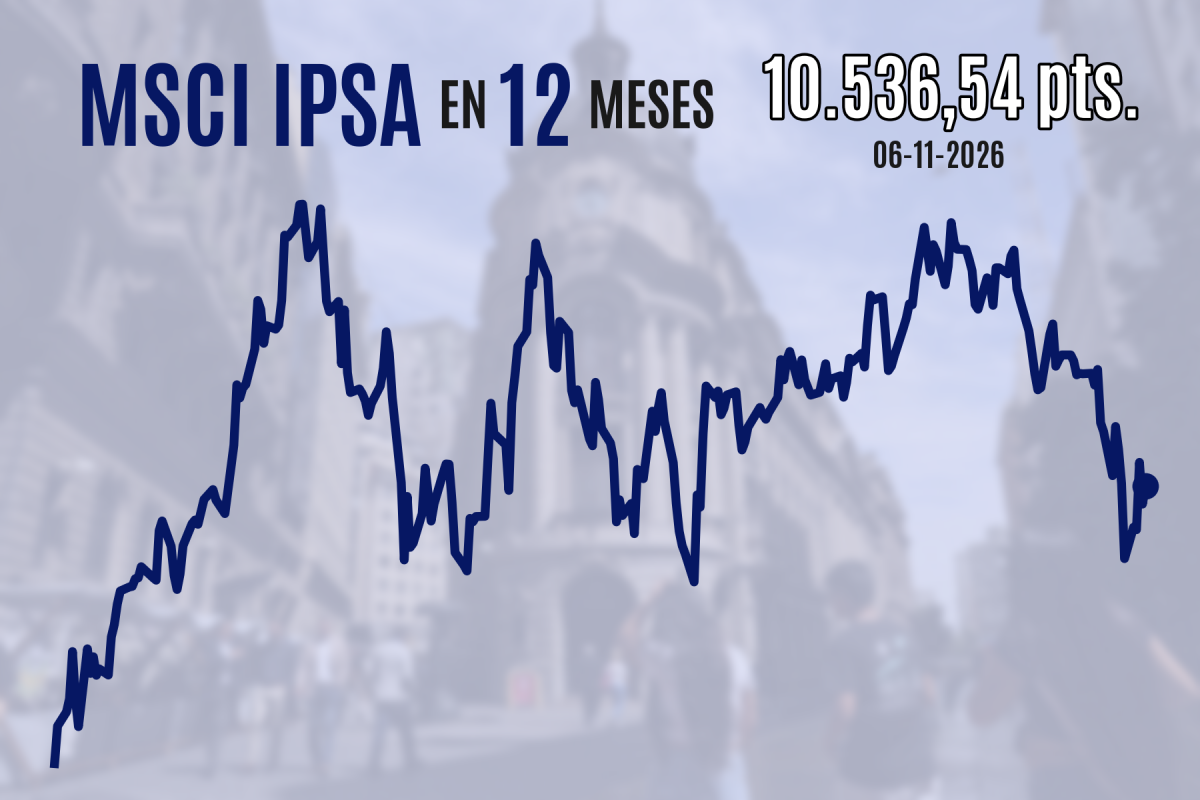
El MSCI IPSA remontó 0,7% hasta los 10.536,54 puntos, y con ello registró un avance semanal de 2,8% en pesos y de 4,2% en dólares, que en ambos casos es el mayor desde el 12 de junio. Eso sí, los montos transados de la sesión fueron bajos.
Cencosud (3,1%), una de las acciones del IPSA más castigadas en el curso del año -y que venía de caer 4,3% en la víspera-, tuvo el mejor desempeño del selectivo este viernes, tras reportar un alza de 9,2% interanual en ingresos que superó las estimaciones de consenso.
La mejora del tercer trimestre se apoyó en un crecimiento de ventas en mismas tiendas (vale decir, excluyendo el efecto de expansión o disminución de locales) en la mayoría de sus geografías, revirtiendo la tendencia de los últimos informes. La empresa recogió utilidades, versus las pérdidas de hace un año atrás.
Macarena Gutiérrez, analista de Credicorp Capital, reconoció varias señales alentadoras: "La rentabilidad se está normalizando en Argentina, que antes era una fuente clave de incertidumbre, mientras que la consolidación de Plaza Central en Colombia y la normalización esperada de los gastos y la red de tiendas en Brasil podrían respaldar mejores resultados a mediano plazo".
Si bien considera que "este fue un trimestre relativamente débil" y que "el panorama sigue siendo desafiante", estima que los precios de la acción (al cierre del jueves) "están incorporando un escenario bastante más pesimista". La visión de Credicorp es que "la estructura empresarial subyacente de Cencosud ofrece una base sólida para la recuperación", por lo que estarán atentos.
SQM (2%) fue también un soporte para el IPSA, mientras un leve repunte en los precios del litio hacía pensar que quizás su persistente declive haya encontrado un punto de inflexión, y también después de que JPMorgan recomendara "sobreponderar" los ADR de la compañía.
Otro hito positivo fue el de Copec (0,7%), habiendo vencido los pronósticos con el crecimiento de 27% en su Ebitda del trimestre, que alcanzó los US$ 889 millones. Por otro lado, CMPC (-0,8%) reportó un crecimiento marginal de ingresos, una leve contracción del Ebitda y sorpresivas pérdidas, aunque estas respondieron a un gasto por impuestos diferidos ligado a la venta de su negocio de corrugados.
Bolsas internacionales
En Nueva York, el Nasdaq Composite repuntaba 1,4% y el S&P 500 ganaba 0,7%, mientras que el Dow Jones bajaba 0,1%. Esto sigue a una sesión donde el Nasdaq 100 sufrió su mayor caída desde 2020 y borró US$ 2,3 billones (millones de millones) en valor bursátil.
La aversión al riesgo de ese día tuvo negativas repercusiones más tarde en la jornada asiática, donde tanto el japonés Nikkei como el coreano Kospi retrocedieron 6%. También se cobró víctimas hoy en Europa, donde el DAX (-1,9%) alemán fue uno de los más claros perdedores.
El ánimo de recuperación de Wall Street se reforzó con la noticia de que Estados Unidos creó más empleos de lo previsto en octubre. Fueron 165 mil nóminas no agrícolas, versus las 70 mil esperadas, y con una revisión neta al alza de 84 mil en los dos meses anteriores. En tanto, la tasa de desempleo bajó inesperadamente a 4,1%.
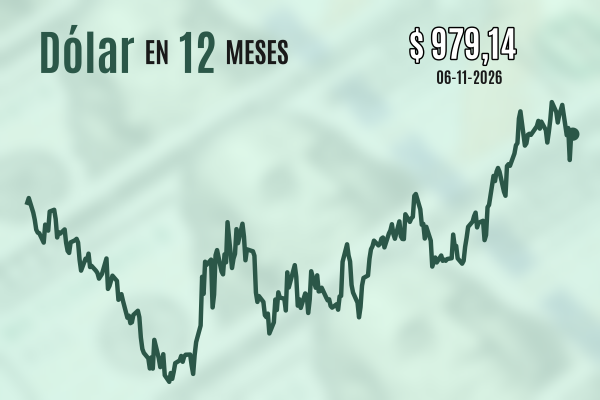
La contracara de estas reacciones es que los rendimientos del Tesoro se fueron para arriba, especialmente en los tramos cortos, que son sensibles a las expectativas de política monetaria, y dieron un mayor impulso al dólar internacional.


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 Acciones