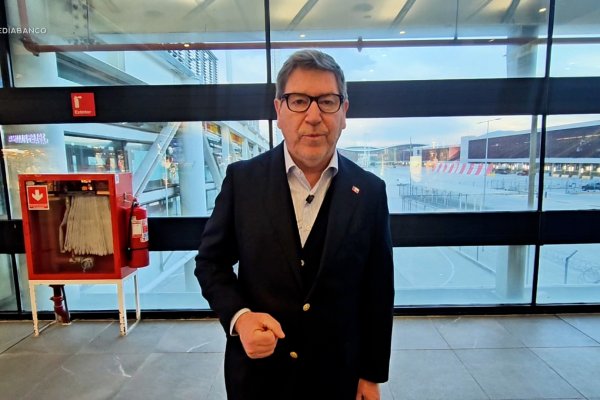
En medio de la tramitación en el Congreso del proyecto, este jueves, el gerente general de Banco de Chile, Eduardo Ebensperger, volvió a referirse a la reforma al mercado de capitales y a la creación de un Fondo Nacional para la Vivienda (Fonavi), incluido en la llamada MK4.
"Ambos van a aportar extremadamente a la situación que, se ha dicho, de urgencia que tiene el país, sobre todo en empleo y en crecimiento", señaló el principal ejecutivo del banco a la prensa.
En esta línea, señaló al negativo Imacec de agosto, en el que "vimos cifras nuevamente bastante malas de crecimiento y (una cifra) anterior de desempleo de 9,6%".
"Ambas, presentaciones (MK4 y Fonavi) son muy buenas, contienen en general cosas positivas, pero la segunda mitad es la implementación", agregó. "Hay que hacer los reglamentos, implementarlas, y eso es tan importante como lo que se está presentando".
"Está muy bien orientada, tanto el ministro (Jorge Quiroz) como el presidente (José Antonio Kast), en general, están muy bien encaminados, muy direccionados con determinación para combatir los problemas que tenemos hoy día y eso significa volver a crecer lo antes posible para tener efectivamente a gente con mejores oportunidades, tanto en educación, en fuentes de trabajo, porque hoy lo requerimos con urgencia", recalcó.
Los flancos del Fonavi
Respecto del Fonavi, Ebensperger apuntó que dentro de los detalles relevantes que podrían ser discutidos "es cómo efectivamente se fijan los deducibles por distintos tipos de crédito".
Para el máximo ejecutivo de Banco de Chile, financiar una vivienda con la banca "se ha hecho un costo más caro, más elevado, porque las tasas han estado más altas, y por lo tanto, los dividendos de las personas con sus ingresos se han separado de lo que era habitualmente".
"Entonces, lo principal del proyecto es transferir la tasa que se pueden endeudar al gobierno, lo que hace bajar los dividendos y eso permite que mayor gente pueda acceder positivamente a los créditos hipotecarios y eso significa que tiene que ser el menor costo posible para aprovechar esa rebaja", añadió.
De esta manera, apuntó, "si uno lo carga un deducibles muy exagerados, con costos muy altos, empieza a reducirse eso que hace bajar los dividendos".
Consultado respecto de que si podía constituir un desincentivo para la banca, sostuvo que "hay que ver a qué tipos de crédito se le pone el deducible".
"Si hay créditos (en el Fonavi) que salen de un crédito normal, que uno financia el 80% del valor de vivienda y el dividendo es adecuado versus la capacidad de ingreso que tiene el cliente, es un crédito que, en mi opinión, no debiera tener deducible", recomendó.
Sin embargo, "si financiamos un monto mucho mayor, más cercano al 100% de la vivienda, ya sea 90% o 95%, y a lo mejor la evaluación dividendo ingreso es mucho más apretada, es más riesgoso", aclaró.
"Entonces, hay que diferenciar bien para donde efectivamente se carga ese deducible, pero en un crédito tradicional, de 75% u 80% de la vivienda y que el dividendo es el 30% del ingreso, es un crédito que no debe tener deducible porque la realidad, en la práctica, no lo tiene", recalcó.
Y explicó: "En los bancos el gasto de cartera es muy pequeño, entonces, si le pongo deducible muy grande, es probable que lo encarezca y, de paso, mucha menos rebaja de la tasa en el dividendo".


 VER MÁS
 MARKET DATA

 <%userdata?.email%>
 Editar perfil
 Credencial
 Salir

 (Twitter)
 Instagram
 Facebook
 LinkedIn
 YouTube
 TikTok


 Alto contraste
 reforma
 {{/if}}